事業モデル
同社は住宅、農業技術(Agtech)、インフラの3つの主要セグメントを通じて、米国および国際市場に製品とサービスを提供しています。住宅部門では屋根や基礎の換気製品、郵便システム、雨水分散製品などを取り扱っています。
農業技術部門では、制御環境農業やカスタム温室ソリューション、構造用キャノピーの設計・製造・建設など、高度な技術を要するソリューションを提供しています。インフラ部門では、伸縮継手や構造用支承、橋梁ケーブル保護システムなどの製品を展開しています。
KPI
最新の会計年度における売上高は1,135,501,000 USD(=11.4億ドル)を記録しており、前年比で11.0%の成長を見せています。一方で、営業利益率は10.8%となっており、前年度の14.2%と比較して低下する推移を見せています。
自己資本利益率(ROE)については、前年度の13.1%から、最新のFY2025では-4.7%へと転落しており、収益性の変化が顕著です。また、手元資金として15,147,000 USD(=1,515万ドル)の現金および現金同等物を保有しています。
業績推移
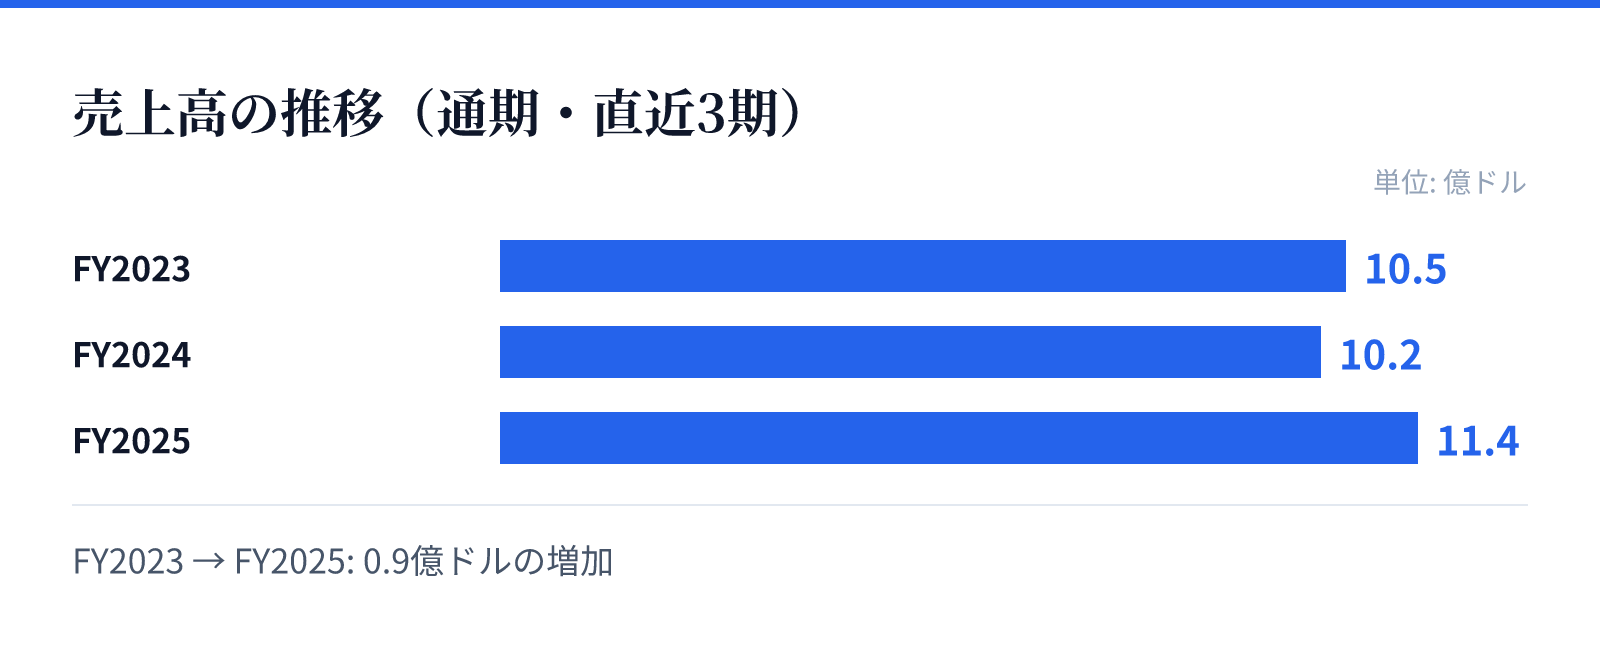
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は10.5億ドル。
FY2024の売上高は10.2億ドル。
FY2025の売上高は11.4億ドル。
成長ドライバー
同社の成長は、住宅、農業、インフラという多岐にわたる市場へのアプローチによって支えられています。特に農業技術分野では、果物や野菜、花などの商業・機関向け栽培施設へのソリューション提供が重要な役割を担っています。
売上高はFY2023の1,046,998,000 USD(=10.5億ドル)からFY2025の1,135,501,000 USD(=11.4億ドル)へと拡大傾向にあります。この成長は、住宅用建材の安定した需要と、高度な技術を要するインフラや農業分野での展開によって支えられているとみられます。
リスク
直近の財務データにおいて、純利益が赤字に転落している点が重要なリスク要因として挙げられます。これは、売上高が前年比11.0%増と成長している一方で、利益率が低下していることと相関している可能性があります。
また、事業が多岐にわたるため、各セグメントにおける市場動向や原材料コストの変動が利益に与える影響を注視する必要があります。特に、成長を維持しながら利益率を回復させられるかどうかが、今後の経営における重要な焦点となります。
競合
同社は、ホームインプルーブメント小売業者、卸売業者、販売代理店、および請負業者といった幅広いチャネルを通じて顧客にアプローチしています。住宅分野では、多様な建材や郵便システムを提供する競合他社との競争が存在します。
農業分野においては、商業的・機関的な生産者向けに高度な設計や統合システムを提供しており、専門性の高い競合環境に置かれています。インフラ分野でも、橋梁や構造物に関連する特殊な製品を提供しており、特定のニッチな市場での競争優位性を維持する必要があります。
バリュエーション
現在の株価は45.27ドルであり、時価総額は約13.4億ドル(1,344百万USD)となっています。株価収益率(PER)は22.41倍、株価純資産倍率(PBR)は1.52倍と算出されています。
これらの指標は、同社の事業規模と市場での評価を反映しています。売上高の成長と利益構造の変動を踏まえ、現在のバリュエーションが妥当であるか、今後の収益性の回復とともに評価されることになります。