事業モデル
同社は米国においてバイオ医薬品のロイヤリティ購入および、バイオ医薬品業界におけるイノベーション3970への資金提供を行う企業です。主な事業内容は、すでに市場に出回っている治療薬や開発段階にある製品候補のロイヤリティを保有することにあります。
ポートフォリオには、希少疾患、腫瘍、神経疾患、感染症、血液疾患、糖尿病など、多岐にわたる治療領域が含まれています。また、自己免疫疾患向けの調査用医薬品であるJNJ-4804の開発を推進するための研究開発資金提供の提携も行っています。
KPI
最新の会計年度であるFY2025において、同社は2,378,193,000 USD(=23.8億ドル)の売上を計上しています。この期間の営業利益率は65.6%に達しており、高い収益性を維持しています。
財務トレンドを見ると、売上高は前年比で5.1%増加しています。一方で、純利益は前年比で10.2%減少しており、収益構造の変化や投資の動向が影響しているとみられます。また、同社は811,986,000 USD(=8.1億ドル)の現金および現金同等物を保有しています。
業績推移
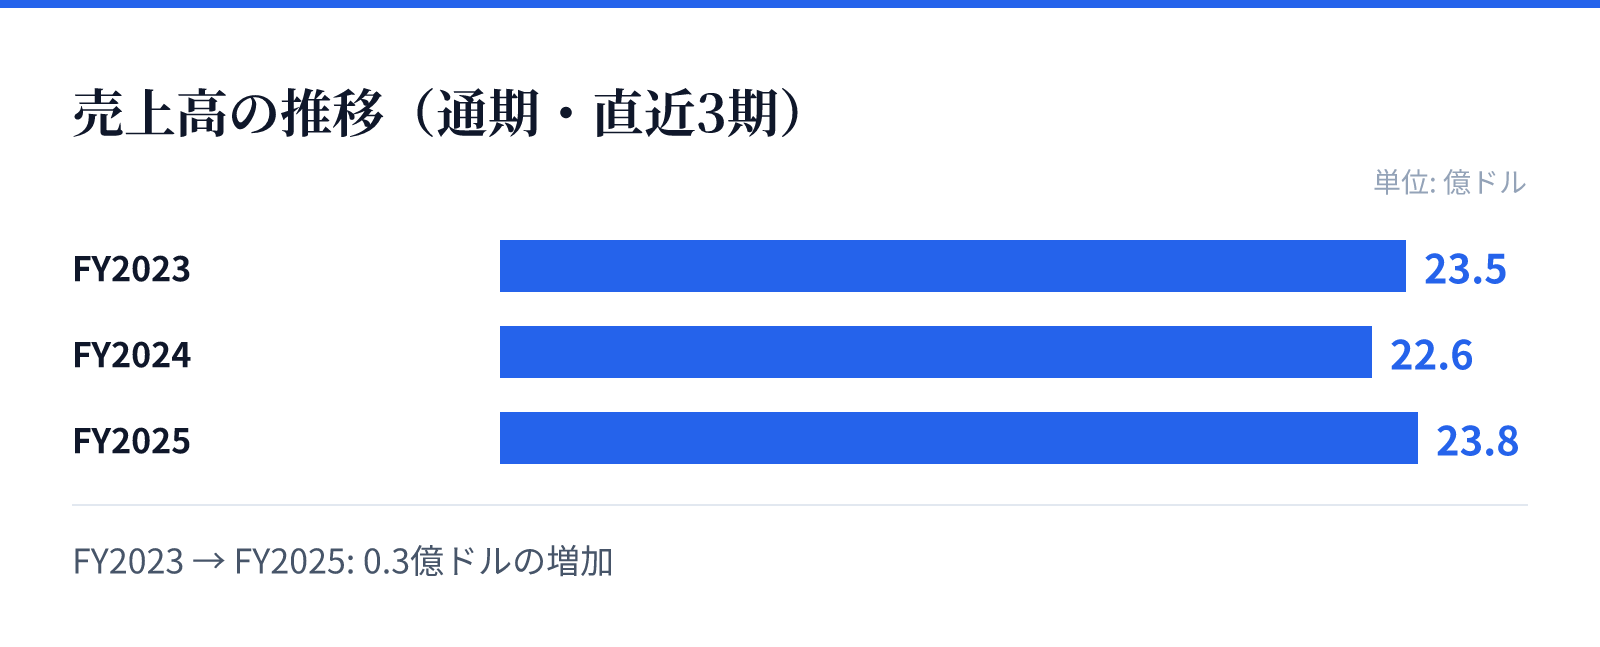
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は23.5億ドル。
FY2024の売上高は22.6億ドル。
FY2025の売上高は23.8億ドル。
成長ドライバー
同社の成長は、保有するロイヤリティのポートフォリオの多様性と、革新的な治療法への投資によって支えられています。現在、約35の市販済み治療法と20の開発段階の製品候補を保有しており、広範な疾患領域をカバーしています。
特に、自己免疫疾患向けのJNJ-4804のような革新的な医薬品の開発を支援する提携は、将来的な成長の源泉となります。これらの提携を通じて、同社はバイオ医薬品のイノベーションを促進しながら、長期的な価値の創出を目指しています。
リスク
同社の事業は、保有するロイヤリティの対象となる医薬品の市場での成功や、規制当局による承認の可否に大きく依存しています。開発段階の製品については、臨床試験の進捗や承認の遅延が収益に直接的な影響を与える可能性があります。
また、特定の疾患領域における競合製品の登場や、特許の失効、あるいは規制環境の変化もリスク要因となります。特に、開発段階の製品候補は、商業化に至るまでの不確実性を伴うため、慎重なモニタリングが必要です。
競合
バイオ医薬品のロイヤリティ市場において、同社は多様な治療領域をカバーする広範なポートフォリオを構築することで競争優位性を確保しています。希少疾患や腫瘍など、特定のニッチな分野から広範な疾患までを網羅する戦略をとっています。
競合他社と比較して、同社は単なるロイヤリティの保有だけでなく、研究開発への資金提供を通じてイノベーションを促進する役割も担っています。このアプローチにより、将来の成長が見込める革新的な治療法への早期アクセスを確保しています。
バリュエーション
最新の市場データに基づくと、同社の株価は$62.07となっており、時価総額は約354億ドル(35,439百万USD)です。PERは32.97倍、PBRは3.95倍と算出されています。
また、配当利回りは1.53%となっており、投資家に対して一定の配当を提供しています。これらの指標は、バイオテクノロジー分野における同社の市場評価を反映しており、将来の成長期待が織り込まれた数値となっています。