事業モデル
同社は、米国、カナダ、英国、欧州、インド、シンガポールを含む広範な地域で、保険仲介業者や代理店、保険キャリア向けに特殊な製品とソリューションを提供するサービスプロバイダーです。ホールセールブローカー、マネジングアンダーライター、またはプログラム管理者として、流通、引き受け、製品開発、管理、リスク管理のサービスを展開しています。
提供するサービスは、商業、工業、機関、個人、政府の各セクターを対象としています。2010年に設立され、イリノイ州シカゴに本社を置く同社は、委任された権限を活用して多様な顧客ニーズに対応しています。
KPI
最新の財務データによると、FY2025の売上高は3,051,126,000 USD(=30.5億ドル)を記録しています。同期間のROEは9.8%となっており、前年度の15.1%と比較すると低下の動きが見られます。
同社は現在、140,119,000 USD(=1.4億ドル)の現金および現金同等物を保有しています。事業規模の拡大に伴い、安定した運営基盤を維持するための流動性を確保しています。
業績推移
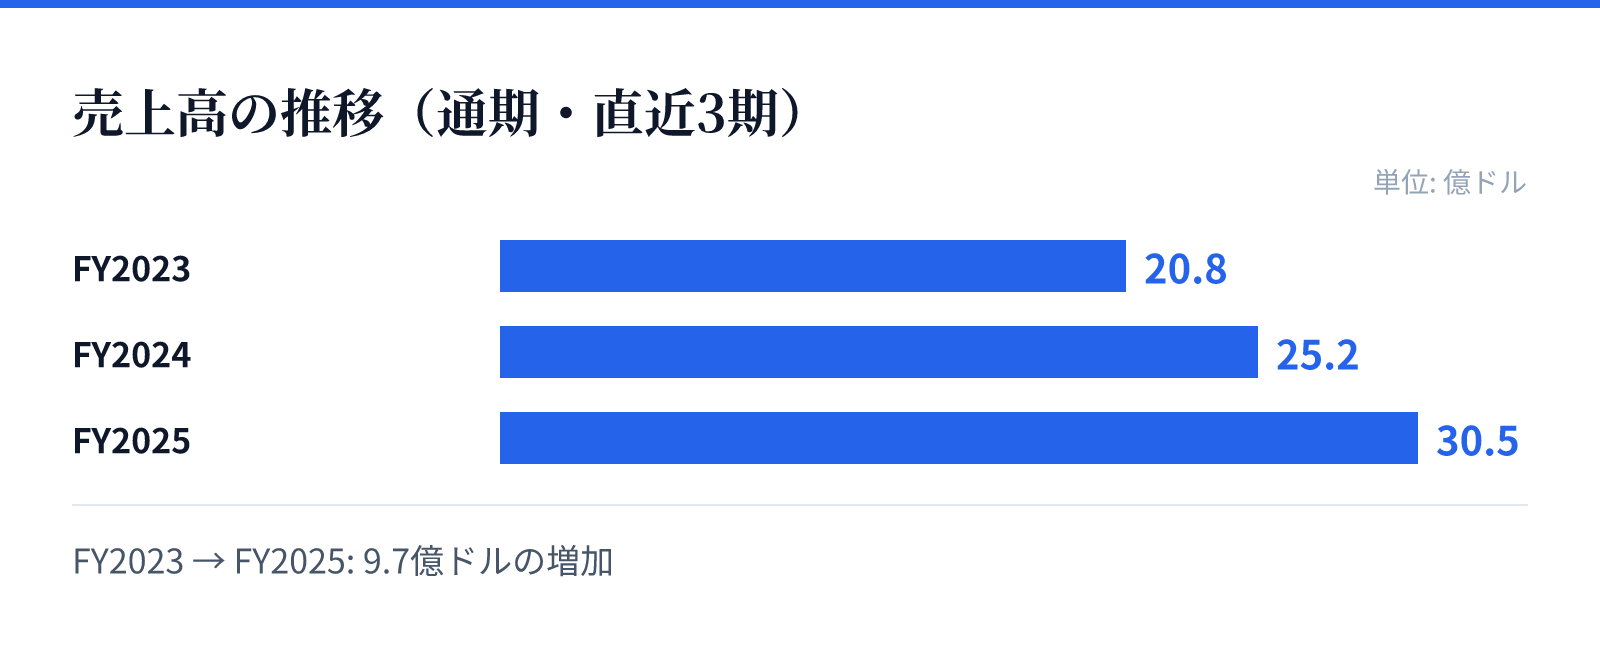
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は20.8億ドル。
FY2024の売上高は25.2億ドル。
FY2025の売上高は30.5億ドル。
成長ドライバー
売上高の推移を見ると、FY2023の2,077,549,000 USD(=20.8億ドル)からFY2024の2,515,710,000 USD(=25.2億ドル)へと成長しています。FY2025の売上高は前年比で21.3%の増加を記録しており、事業規模の拡大が確認できます。
一方で、FY2025の純利益は前年比で33.0%減少しており、売上の伸びと利益の推移には乖離が見られます。この成長の質については、今後のコスト構造や運営効率の改善が焦点になるとみられます。
リスク
最新の財務推移において、売上高が前年比21.3%増と好調な一方で、純利益が前年比33.0%減となっている点が注目されます。この利益の減少要因が一時的なものか、構造的なコスト増によるものかの精査が必要です。
また、保険業界特有の規制環境や、グローバルな市場動向が事業に与える影響を注視する必要があります。特に多岐にわたる地域で展開しているため、各地域の規制対応が継続的な運営における重要な要素となります。
競合
同社は、ホールセールブローカーやマネジングアンダーライターとしての役割を通じて、競合他社との差別化を図っています。特定のニッチな市場や、高度なリスク管理を必要とするセクターにおいて、独自のポジションを確立しています。
提供するサービス範囲が広く、製品開発から管理までを一貫して行う体制が強みです。多様なセクター(商業、工業、政府など)に対応できる能力が、競争優位性を支える基盤となっています。
バリュエーション
現在の株価は43.87ドルであり、時価総額は約171億ドル(17,110百万USD)となっています。PERは59.28倍、PBRは10.46倍と算出されており、市場からは高い期待値が付与されている状況です。
配当利回りは1.20%となっており、投資家に対して一定の還元が行われています。高いバリュエーションの背景には、同社が持つ特殊な保険ソリューションの市場における地位が反映されているとみられます。