事業モデル
同社は不動産所有者が建物の下にある土地の価値を引き出すための新しい手法を提供しています。2017年に現代的なグラウンドリース業界を創設し、多目的住宅やオフィス、工業用、ホスピタリティなど多様な物件の所有者が、より低いリスクで高いリターンを得られるよう支援しています。
不動産投資信託(REIT)として課税される同社は、株主に対して安全で成長する収益と長期的な資本価値の向上を目指しています。ニューヨークに拠点を置き、多様な用途の不動産ポートフォリオにおいて価値を最大化するビジネスモデルを構築しています。
KPI
同社の財務状況は非常に高い収益性を示しており、FY2025の売上高は3.9億ドル(=3.85億ドル)に達しています。営業利益率はFY2023の76.5%からFY2025には80.8%へと上昇しており、効率的な運営体制が構築されていることが伺えます。
ROEについても、FY2023の-2.5%からFY2024には4.5%、FY2025には4.8%へと改善の推移を見せています。また、手元には1,592万ドル(=1,592万ドル)の現金および現金同等物を保有しており、安定した財務基盤を維持しています。
業績推移
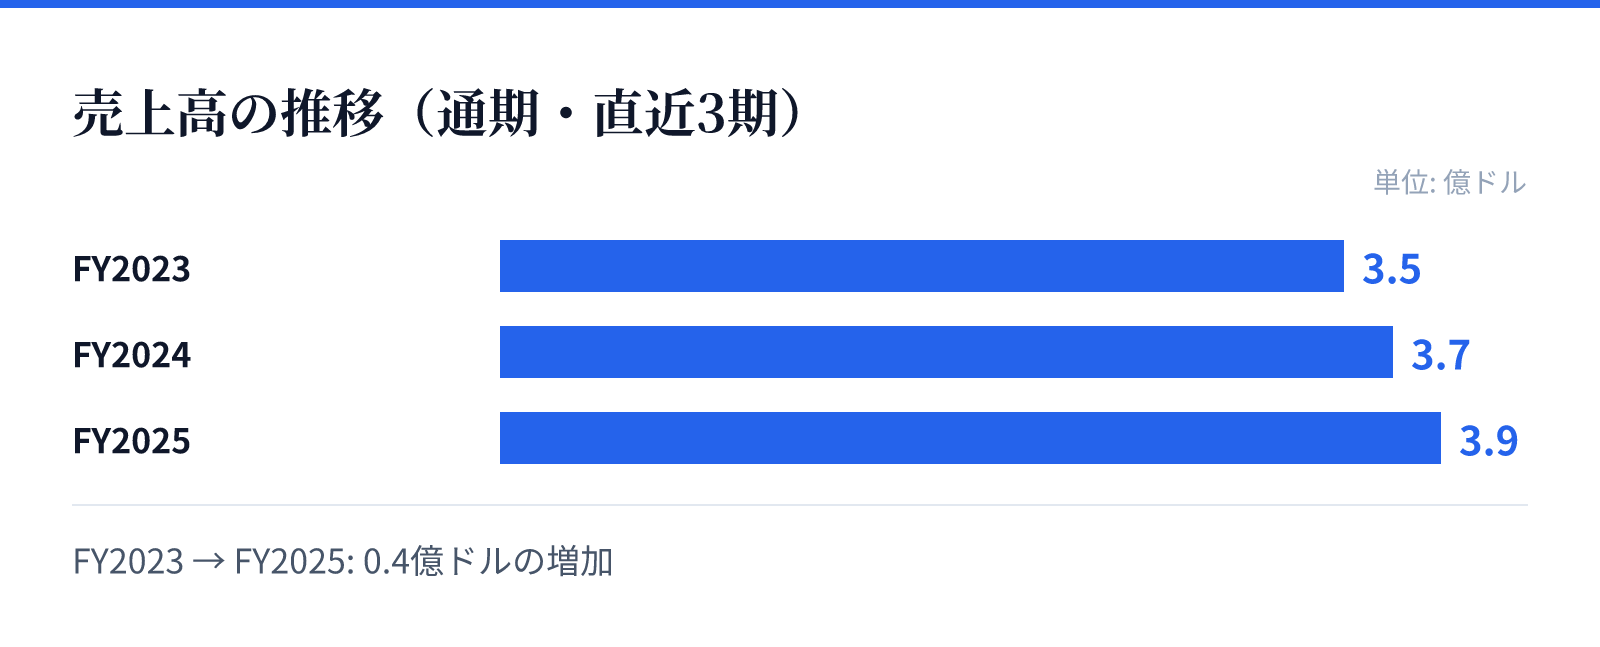
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は3.5億ドル。
FY2024の売上高は3.7億ドル。
FY2025の売上高は3.9億ドル。
成長ドライバー
近年の財務トレンドを見ると、売上高は着実に増加しており、FY2025の売上は前年比で5.4%の成長を記録しています。同時に純利益も前年比で8.2%増加しており、事業規模の拡大と収益性の向上が両立していることが確認できます。
特に営業利益率が年々上昇している点は、グラウンドリースというモデルの強みを示唆しています。この成長傾向は、多種多様な不動産セクターにおける需要の継続的な取り込みによって支えられているとみられます。
リスク
同社の事業は不動産市場の動向に密接に関連しており、金利変動や不動産需要の変化が影響を与える可能性があります。しかし、グラウンドリースという構造は、所有者に対してリスクを抑えつつ価値を引き出す仕組みを提供しているため、一定の耐性を備えているとみられます。
また、特定の不動産セクターに依存せず、多目的住宅や工業用など幅広い用途に対応していることがリスク分散に寄与しています。今後の成長においては、マクロ経済環境の変化が不動産価値や契約条件に与える影響を注視する必要があります。
競合
同社は2017年に現代的なグラウンドリース業界を創設した先駆的な存在として、独自のポジションを確立しています。多種多様な不動産タイプに対応する能力は、競合他社に対する優位性となる可能性があります。
特定のニッチな市場において、所有者がより高いリターンを得るための代替手段を提供することで、独自の価値を創出しています。この独自のビジネスモデルが、競合との差別化要因として機能しているとみられます。
バリュエーション
現在の株価は15.37ドルであり、時価総額は約10.9億ドル(1,088百万USD)となっています。PERは9.55倍と、成長性と安定性を考慮した水準で推移しています。
PBRは0.45倍と低く抑えられており、資産価値に対して割安な水準で取引されていることがわかります。また、4.61%の配当利回りは、REITとしての安定したインカムゲインを求める投資家にとって魅力的な水準を提供しています。