事業モデル
同社はマサチューセッツ州において、個人および商用の自動車保険、ならびに住宅保険を提供しています。提供するサービスには、身体の負傷や財産の損害をカバーする個人用自動車保険や、商用車両およびフリート向けの保険が含まれます。
さらに、住宅、コンドミニアム、アパートの所有者向け保険や、ビジネスオーナー向けの保険も提供しています。その他、過剰責任をカバーするアンブレラ保険や、水上車両、内陸海運などの多様な保険商品を独立代理店を通じて提供しています。
KPI
最新の会計年度における売上高は1,254,073,000 USD(=12.5億ドル)に達しています。同期間の純利益は前年比で40.3%の増加を記録しており、事業の拡大が顕著です。
また、同社のROE(自己資本利益率)は、FY2023の2.3%からFY2025には11.1%へと大幅に改善しています。この推移は、同社の運営効率と収益性が近年急速に向上していることを示唆しています。
業績推移
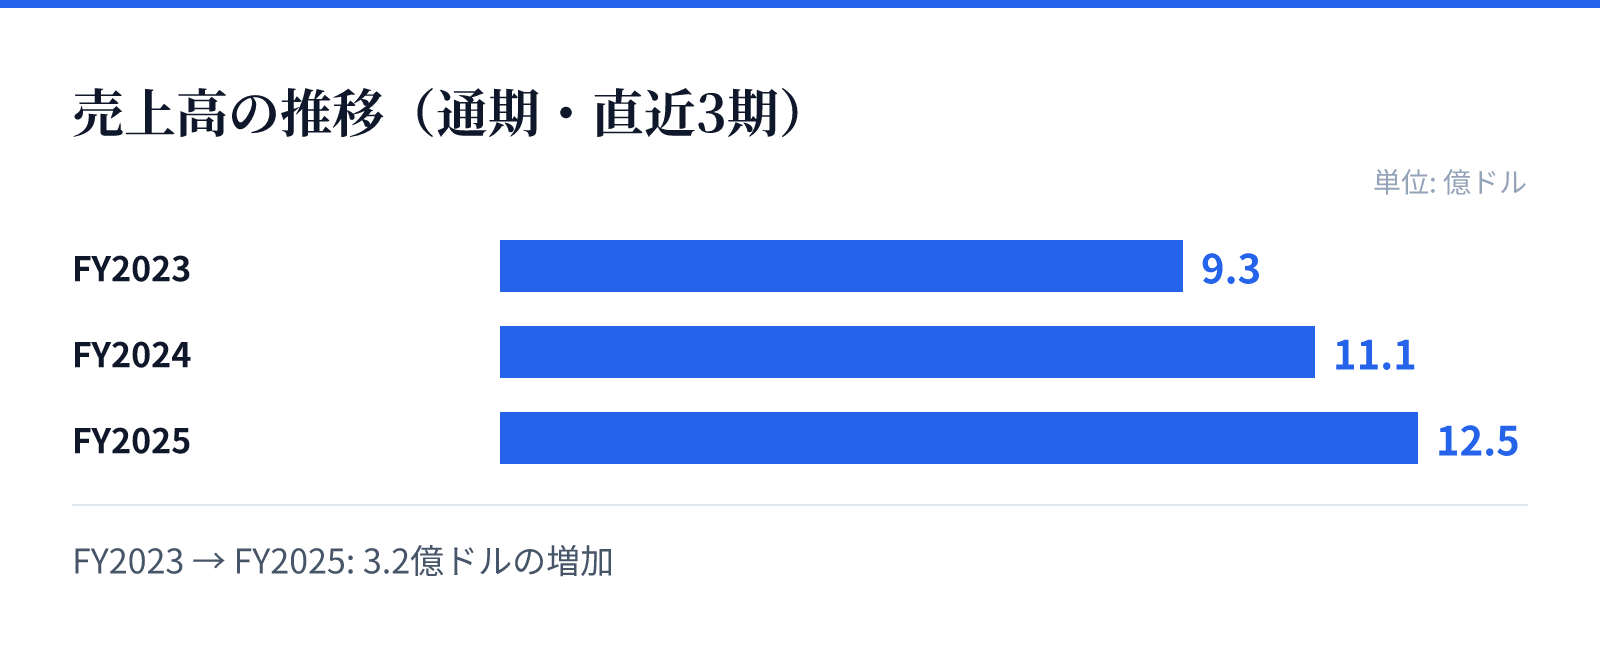
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は9.3億ドル。
FY2024の売上高は11.1億ドル。
FY2025の売上高は12.5億ドル。
成長ドライバー
直近の財務トレンドにおいて、売上高はFY2023の925,946,000 USD(=9.3億ドル)からFY2025の1,254,073,000 USD(=12.5億ドル)へと着実に増加しています。特に最新のFY2025では、売上高が前年比13.0%増と堅調な伸びを見せています。
この成長の背景には、個人向けから商用まで幅広い保険ポートフォリオの展開があると考えられます。特に純利益の急増は、効率的な保険引き受けやコスト管理の改善が寄与しているとみられます。
リスク
同社の事業は保険業界に属しており、マサチューセッツ州という特定の地域に拠点を置くため、地域特有の規制や環境要因の影響を受けやすい構造です。また、保険商品の提供において独立代理店に依存しているため、代理店との関係性が重要となります。
保険業界特有の要因として、自然災害の発生や訴訟コストの変動が、保険金の支払い負担や利益率に影響を与える可能性があります。これらの外部要因は、将来の収益安定性に影響を与える要因となり得ます。
競合
同社はマサチューセッツ州において、個人および商用の自動車保険、住宅保険、ビジネスオーナー向け保険など多岐にわたるサービスを展開しています。競合他社と比較して、特定の地域に特化した幅広い製品ラインナップを持つことが強みです。
独立代理店を通じて製品を流通させるモデルを採用しており、代理店との強固な関係が競争優位性の源泉となります。多様なリスクをカバーするアンブレラ保険や特殊な商用保険の提供により、幅広い顧客層へのアプローチを可能としています。
バリュエーション
現在の株価は103.64 USDであり、時価総額は約15.2億ドル(1,521百万USD)となっています。PERは22.34倍、PBRは1.74倍と算出されており、市場における評価を反映しています。
また、配当利回りは3.55%となっており、投資家に対して一定の配当を提供しています。これらの指標は、同社の成長性と安定性のバランスを評価する上での基礎的な指標となります。