
事業モデル
同社は界面活性剤、ポリマー、特殊製品の3つの主要セグメントを通じて、製造業者向けに特殊化学品および中間体を供給しています。界面活性剤セグメントでは、家庭用・工業用洗浄剤や消毒剤、さらには農業用製品の乳化剤や工業用プラスチック用材料を提供しています。
ポリマーセグメントでは、建設業界向けの断熱材やコーティング剤、接着剤の原料となるポリウレタンポリオールやポリエステル樹脂を製造しています。また、特殊製品セグメントでは、食品、栄養補助食品、医薬品向けに風味、乳化剤、可溶化剤を提供しており、多岐にわたる産業分野を支えています。
KPI
直近の財務データにおいて、FY2025の売上高は2,332,114,000 USD(=23.3億ドル)を記録しています。この売上高は前年比で7.0%の成長を見せており、事業の規模を維持しています。
一方で、営業利益率はFY2023の3.1%からFY2025の3.0%へと推移しており、安定した水準を保っています。ROEについても、FY2024の4.3%からFY2025には3.8%へと推移しており、資本効率の推移を注視する必要があります。また、手元には113,705,000 USD(=1.1億ドル)の現金および現金同等物を保有しています。
業績推移
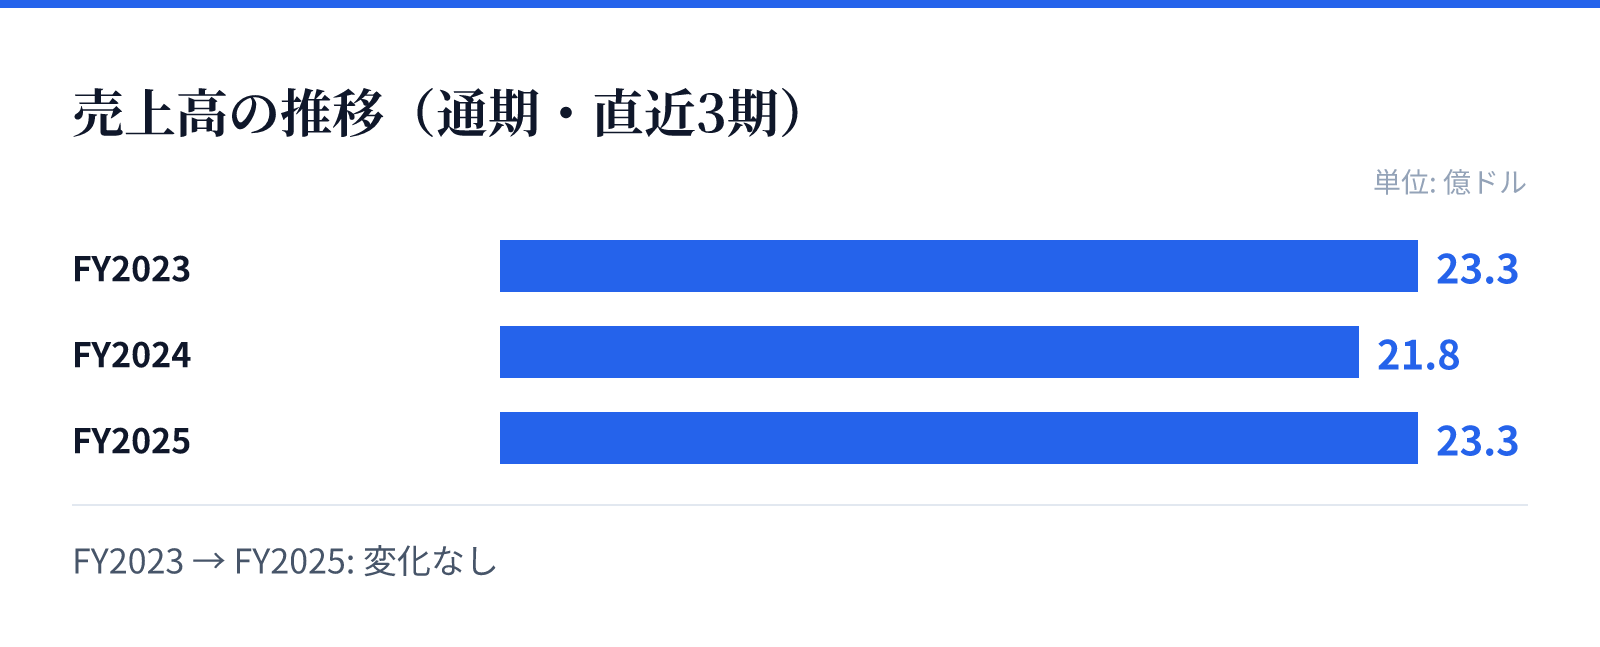
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は23.3億ドル。
FY2024の売上高は21.8億ドル。
FY2025の売上高は23.3億ドル。
成長ドライバー
同社の成長は、界面活性剤やポリマーといった基礎的な化学素材から、食品や医薬品向けの特殊な添加物まで、幅広い用途への対応能力に支えられています。特に、建設、自動車、船舶、消費財といった多様な最終製品に原料を供給する構造が強みです。
直近の売上高は前年比7.0%増と成長を示しており、需要の広範な分散が安定した事業運営に寄与しているとみられます。各セグメントにおける多様な用途への対応が、将来的な需要の取り込みを支える要因となります。
リスク
財務推移を見ると、FY2025の純利益が前年比で6.9%減少しており、売上成長と利益の伸びが必ずしも一致していない点が課題です。この利益の減少要因が、原材料コストの変動や特定のセグメントにおける需要の変動によるものか精査が必要です。
また、化学品セグメントの特性上、原材料価格の変動や供給網の安定性が収益性に直接影響を与える可能性があります。特に、複数の産業に原料を供給する構造において、特定の原材料の調達コスト上昇が利益率を圧迫するリスクを内包しています。
競合
同社は、界面活性剤やポリマーといった広範な化学製品ポートフォリオを持つことで、競合他社に対する差別化を図っています。特に、建設、自動車、食品、医薬品といった多岐にわたる分野に供給する能力は、強固な市場地位の構築に寄与しています。
特定のニッチな分野(食品用風味や特殊な乳化剤など)と、汎用性の高い工業用素材の両方で事業を展開している点が特徴です。この多角的な展開により、特定の市場動向に過度に左右されない安定した事業基盤を構築しているとみられます。
バリュエーション
現在の株価は62.65ドルであり、時価総額は約14.2億ドル(1,424百万USD)となっています。PBRは1.18倍と算出されており、資産価値に対して過度なプレミアムが付与されていない水準です。
配当利回りは2.52%となっており、投資家に対して一定の還元が行われていることが確認できます。これらの指標は、同社の安定した事業基盤と、化学品セクターにおける現在の市場評価を反映しているものとみられます。