
事業モデル
同社は米国、欧州、および国際的な市場において、パワーオプティマイザーやDCからACへのインバーターを提供するエネルギー技術企業です。さらに、家庭用バッテリーやEV充電器、エネルギー最適化システムであるSolarEdge ONEなどのソリューションを展開しています。
また、クラウドベースの監視プラットフォームや、施工・管理・サービスを統合するモバイルアプリケーション、設計用ツールなどを提供しています。これらの製品は、太陽光設置業者や卸売業者、さらには住宅および商用エンドユーザーへ向けたシステムとして提供されています。
KPI
最新の会計年度における売上高は1,184,444,000 USD(=11.8億ドル)を記録しています。この期間の営業利益率は-19.4%となっており、ROEは-94.8%とマイナスの水準にあります。
同社は現在、527,257,000 USD(=5.3億ドル)の現金および現金同等物を保有しています。これらの数値は、同社が直面する課題と、事業規模を維持するための財務基盤を示しています。
業績推移
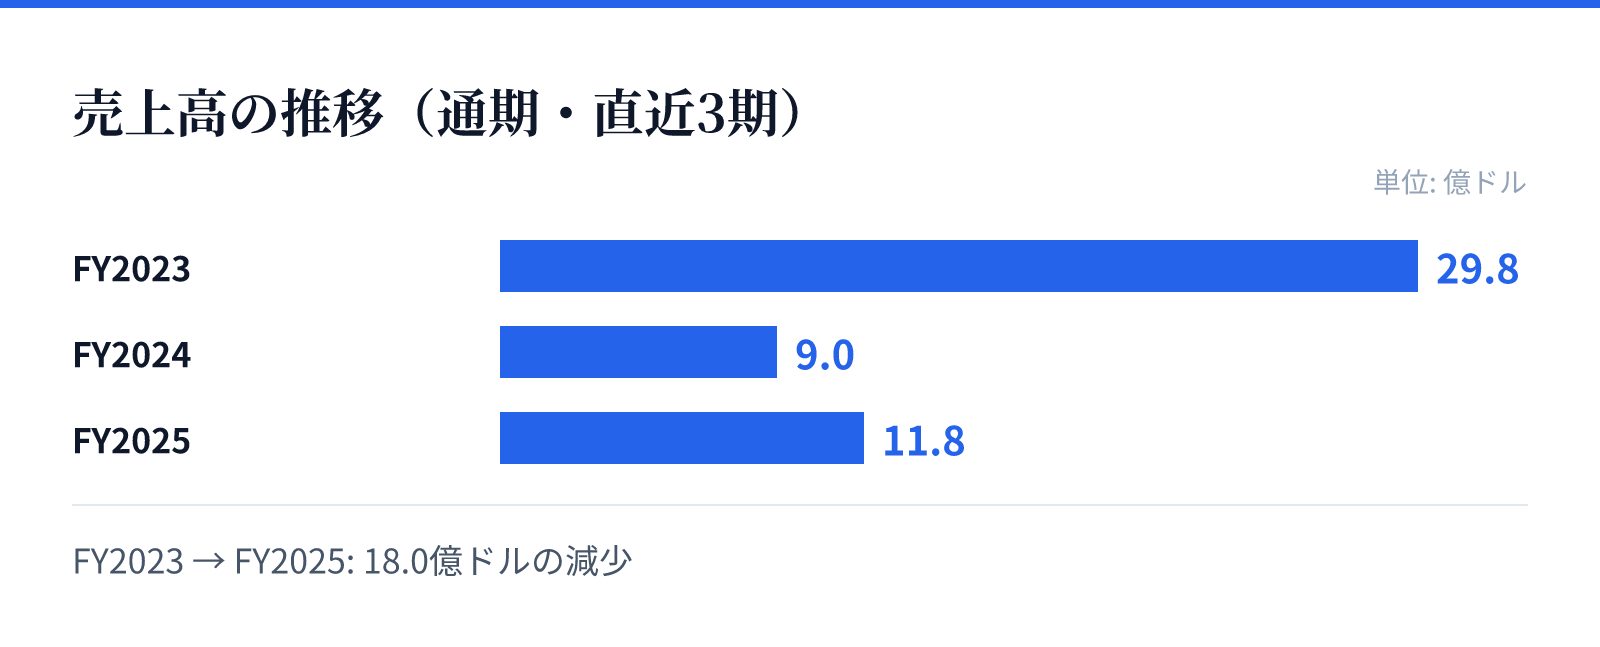
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は29.8億ドル。
FY2024の売上高は9.0億ドル。
FY2025の売上高は11.8億ドル。
成長ドライバー
最新の財務データによると、直近の売上高は前年比で31.4%の成長を遂げています。また、純利益も前年比で77.6%の増加を記録しており、事業の回復傾向が見て取れます。
成長の源泉は、パワーオプティマイザーやインバーターといった基幹製品に加え、蓄電池やEV充電器といった周辺ソリューションの拡充にあります。これらの統合的なエネルギー管理システムが、今後の成長を牽引する重要な要素となります。
リスク
直近の財務推移において、営業利益率が大幅なマイナスを記録しており、収益性の改善が急務となっています。特に、売上高の回復に比して利益の確保が課題となる構造的な要因が存在するとみられます。
また、エネルギー技術分野における競争の激化や、サプライチェーンの変動が事業運営に影響を与える可能性があります。これらの要因により、将来の利益率の安定化に向けた戦略的な対応が求められる状況にあります。
競合
同社は、太陽光設置業者や電気機器卸売業者、EPC(設計・調達・建設)企業など、幅広い層を顧客として抱えています。これらのパートナーシップを通じて、住宅および商用分野の両方で市場シェアを確保しています。
競合他社との差別化要因として、独自のクラウド監視プラットフォームや、施工・管理を統合するモバイルアプリケーションなどのソフトウェアエコシステムが挙げられます。これらのツールを提供することで、顧客の利便性を高め、競合に対する優位性を構築しています。
バリュエーション
現在の株価は31.41ドルであり、時価総額は約19.3億ドル(1,933百万USD)となっています。この規模に基づいたPBRは4.69倍と算出されています。
投資判断にあたっては、売上高の成長率と純利益の改善傾向を注視する必要があります。現在のバリュエーションは、同社の技術的優位性と、今後の収益性回復への期待を反映した水準となっています。