
事業モデル
同社はアラバマ州バーミンガムに拠点を置く銀行持ち株会社として、個人および法人顧客向けに幅広い銀行サービスを提供しています。預金サービスには、当座預金、マネーマーケット、貯蓄、個人退職勘定(IRA)、譲渡証書が含まれます。
融資事業においては、商業用不動産や住宅用不動産、建設・開発ローンなどの不動産ローンに加え、ホームエクイティや車両融資などの消費者ローンを提供しています。さらに、商用ローンや信用管理サービス、他金融機関とのコルレス銀行業務など、多角的な金融ソリューションを展開しています。
KPI
同社の財務状況において、最新の会計年度(FY2025)における売上高は555,788,000 USD(=5.6億ドル)を記録しています。この数値は前年度と比較して堅調な推移を見せています。
また、同社の自己資本利益率(ROE)は、FY2023の14.4%からFY2024の14.1%を経て、FY2025には15.0%へと上昇しています。手元資金として、1,205,034,000 USD(=12.1億ドル)の現金および現金同等物を保有しています。
業績推移
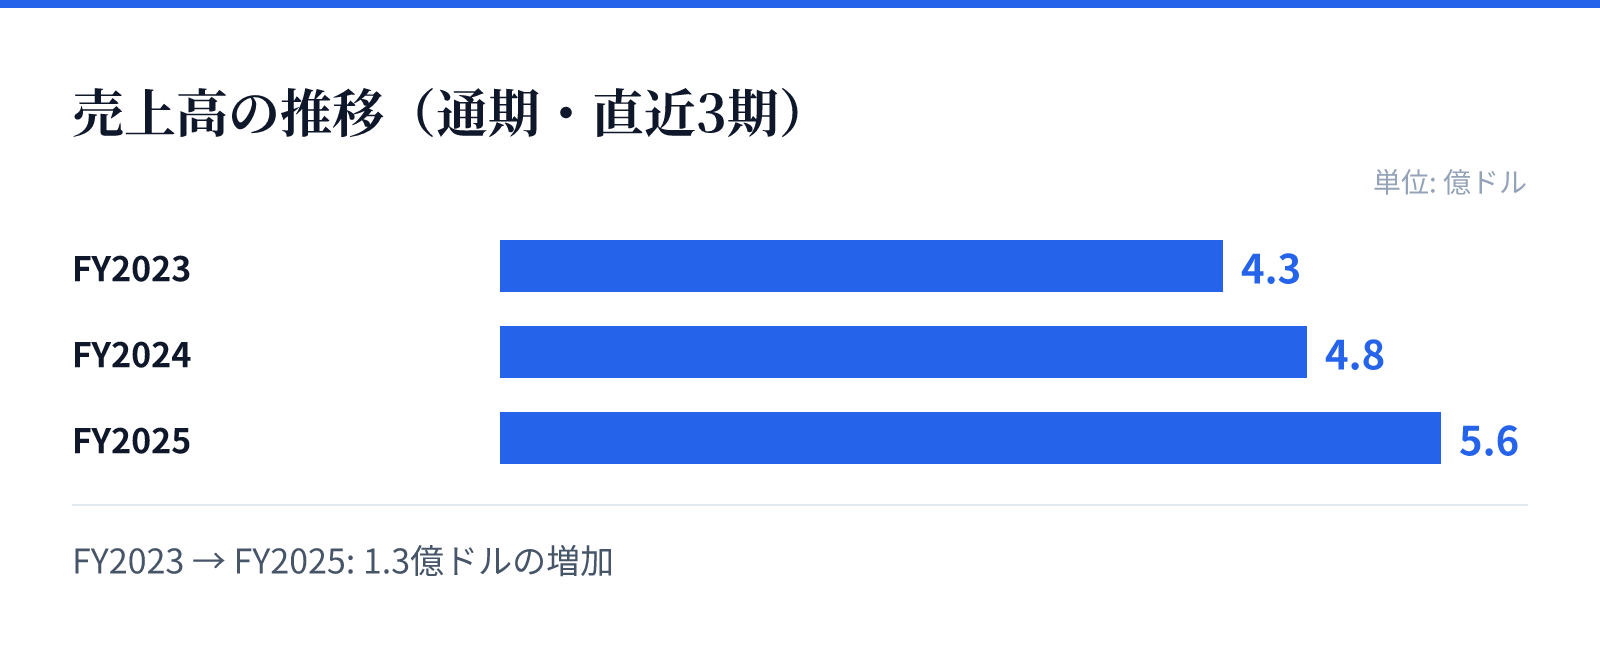
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は4.3億ドル。
FY2024の売上高は4.8億ドル。
FY2025の売上高は5.6億ドル。
成長ドライバー
直近の財務トレンドにおいて、FY2025の売上高は前年比(YoY)で16.4%の成長を遂げています。この成長を支える要因として、強固な預金基盤と多様な融資ポートフォリオの拡大が寄与しているとみられます。
さらに、同期間の純利益は前年比(YoY)で21.7%増加しており、収益性の向上が顕著です。地域に根ざしたサービス提供と、デジタルバンキングやモバイルバンキングを含む利便性の高いサービスの提供が、顧客基盤の拡大に寄与しているとみられます。
リスク
地域密着型の銀行として、特定の地域における不動産市場の動向や経済状況の変化が、貸出資産の質に影響を与える可能性があります。特に商業用不動産や住宅用不動産ローンは、地域の経済環境に強く依存する構造となっています。
また、金利環境の変動や金融規制の変更が、預金コストや貸出利回りに影響を与えるリスクも考慮する必要があります。これらの外部要因は、同社の純利益やROEの安定性に直接的な影響を及ぼす可能性があるため、継続的な監視が必要です。
競合
同社は地域銀行(Regional Banks)セクターにおいて、特定の地域に特化したサービスを提供することで競合と差別化を図っています。アラバマ、フロリダ、ジョージア、テネシーの4州において、住宅ローンや商業用不動産ローンの管理を行っています。
競合他社と比較して、個人向けおよび法人向けの包括的な金融サービスを提供することで、顧客の囲い込みを図っているとみられます。地域に根ざした信頼関係の構築が、広域な金融機関との競争における重要な優位性となっています。
バリュエーション
最新の市場データに基づくと、同社の株価は43.2ドル、時価総額は約47.2億ドル(4,724百万USD)となっています。株価収益率(PER)は14.69倍、株価純資産倍率(PBR)は1.19倍と算出されています。
配当利回りは1.76%となっており、安定した配当を求める投資家にとっての選択肢となり得ます。これらの指標は、地域銀行セクターにおける同社の立ち位置を反映しており、堅実な財務基盤に基づいた評価が行われているとみられます。