
事業モデル
Simmons First National Corporationは、個人および企業向けに預金、当座、貯蓄口座などの基本的な銀行サービスを提供しています。不動産、商業、農業、設備、SBA融資といった多岐にわたるローン製品を展開しており、地域に根ざした金融基盤を構築しています。
さらに、クレジットカード、信託、受託サービス、投資、保険といった専門的な金融商品や、財務管理サービスも提供しています。ATMサービスやモバイルバンキング、証券取引サービスなど、現代的な利便性を備えた幅広い金融ソリューションを統合的に提供しています。
KPI
同社は2,909人の従業員を擁し、アーカンソー、カンザス、ミズーリ、オクラホマ、テネシー、テキサスの6州で事業を展開しています。財務面では、現金および現金同等物として5.9億ドルを保有しており、安定した流動性を確保しています。
最新の財務データでは、FY2026において売上高が前年比153.7%増の2.4億ドルを記録しました。この急激な成長に伴い、同期間の純利益は黒字へと転換しており、収益性の改善が見られます。
業績推移
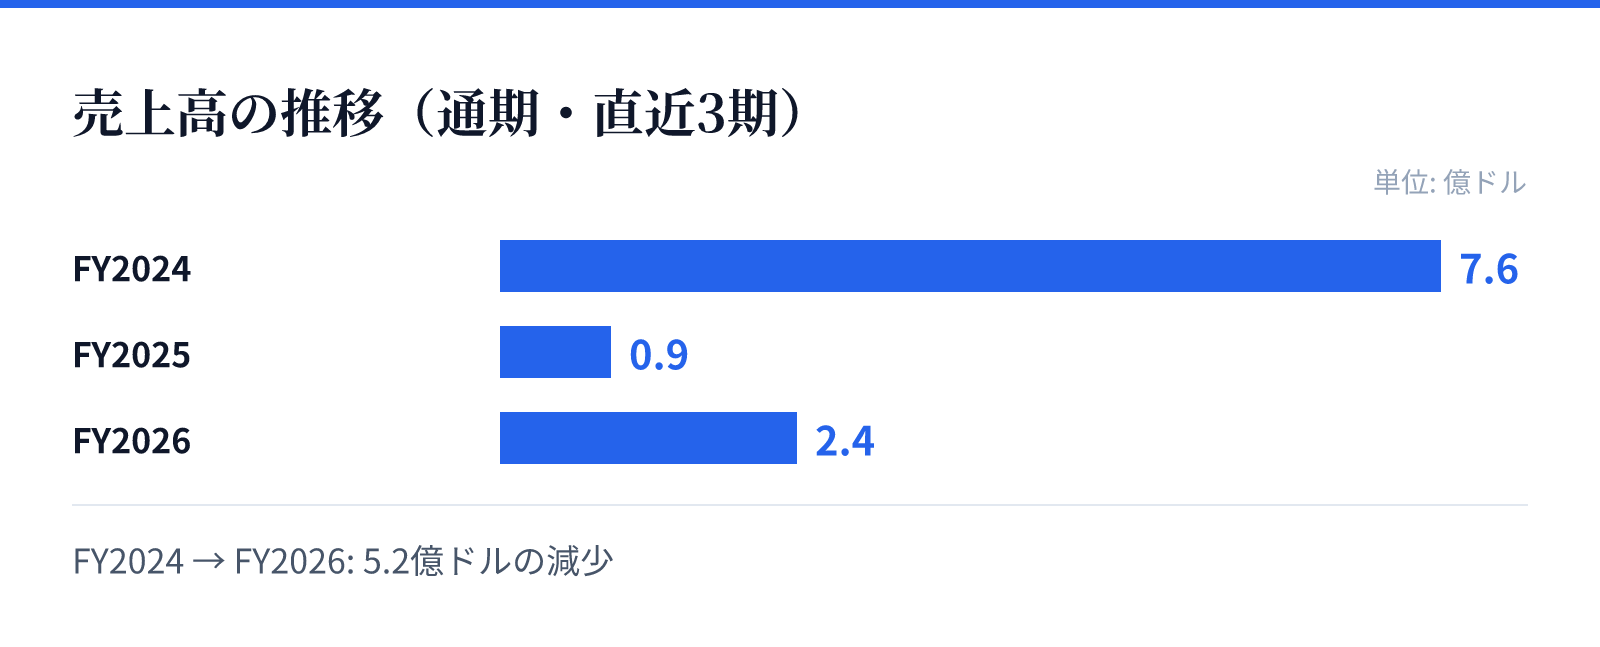
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は7.6億ドル。
FY2025の売上高は0.9億ドル。
FY2026の売上高は2.4億ドル。
成長ドライバー
直近の財務トレンドにおいて、FY2026の売上高は前年比153.7%増と極めて高い成長率を記録しています。この大幅な増収は、同社の提供する多様なローン製品や財務管理サービスの需要拡大を反映しているとみられます。
また、純利益の黒字転換は、事業運営の効率化や市場環境への適応が進んでいることを示唆しています。ROEも前年度のマイナスから2.0%へと回復しており、収益基盤の再構築が進んでいると推測されます。
リスク
同社の業績は、地域経済の動向や金利環境の変化に強く影響を受ける可能性が高いとみられます。特に、不動産や農業、商業といった特定のセクター向けのローン提供は、各地域の景気動向に左右される側面があります。
また、過去の財務データにおいてROEがマイナスに転落した時期があることから、マクロ経済の変動に対する耐性が課題となる可能性があります。安定した成長を維持するためには、地域経済の変動に対するリスク管理が重要となります。
競合
同社は地域銀行(Regional Banks)として、特定の地域に特化したサービスを提供することで競合他社と差別化を図っています。アーカンソー州を拠点とし、複数の州にまたがるネットワークを構築することで、地域密着型の強みを活かしています。
広域な金融ネットワークを持つ大手銀行と比較して、よりきめ細やかなサービスや特定の地域ニーズに特化した製品を提供することが競争優位性の源泉となります。ATMやモバイルプラットフォームの提供により、利便性の確保も図っています。
バリュエーション
現在の株価は22.69ドルであり、時価総額は約32.8億ドルとなっています。PBRは0.94倍と算出されており、資産価値に対して割安な水準で取引されていることがわかります。
配当利回りは3.79%となっており、安定した配当を求める投資家にとって魅力的な水準です。直近の売上急増と黒字転換というポジティブな変化を背景に、現在のバリュエーションは注目に値します。