
事業モデル
Sunstone Hotel Investors, Inc.は、好立地なホテルおよびリゾート不動産の取得、積極的な所有、および売却を通じて、長期的なステークホルダー価値の創造を目指す不動産投資信託(REIT)です。1995年に設立され、米国カリフォルニア州アリソ・ビエホに拠点を置いています。
同社は宿泊施設に特化した不動産ポートフォリオを構築しており、特定の地域における不動産価値の最大化を図っています。従業員数は37名であり、専門的な知見に基づいた資産管理を行っています。
KPI
直近の財務データによると、FY2025の売上高は960,126,000 USD(=9.6億ドル)を記録しています。これは前年度の905,809,000 USD(=9.1億ドル)と比較して、売上高ベースで前年比6.0%の増加を見せています。
一方で、営業利益率はFY2023の12.0%から、FY2024には8.7%、FY2025には7.9%へと低下傾向にあります。また、ROE(自己資本利益率)もFY2023の9.5%からFY2025には1.3%まで低下しており、収益性の推移に変化が見られます。手元資金として、94,431,000 USD(=9,443万ドル)の現金および現金同等物を保有しています。
業績推移
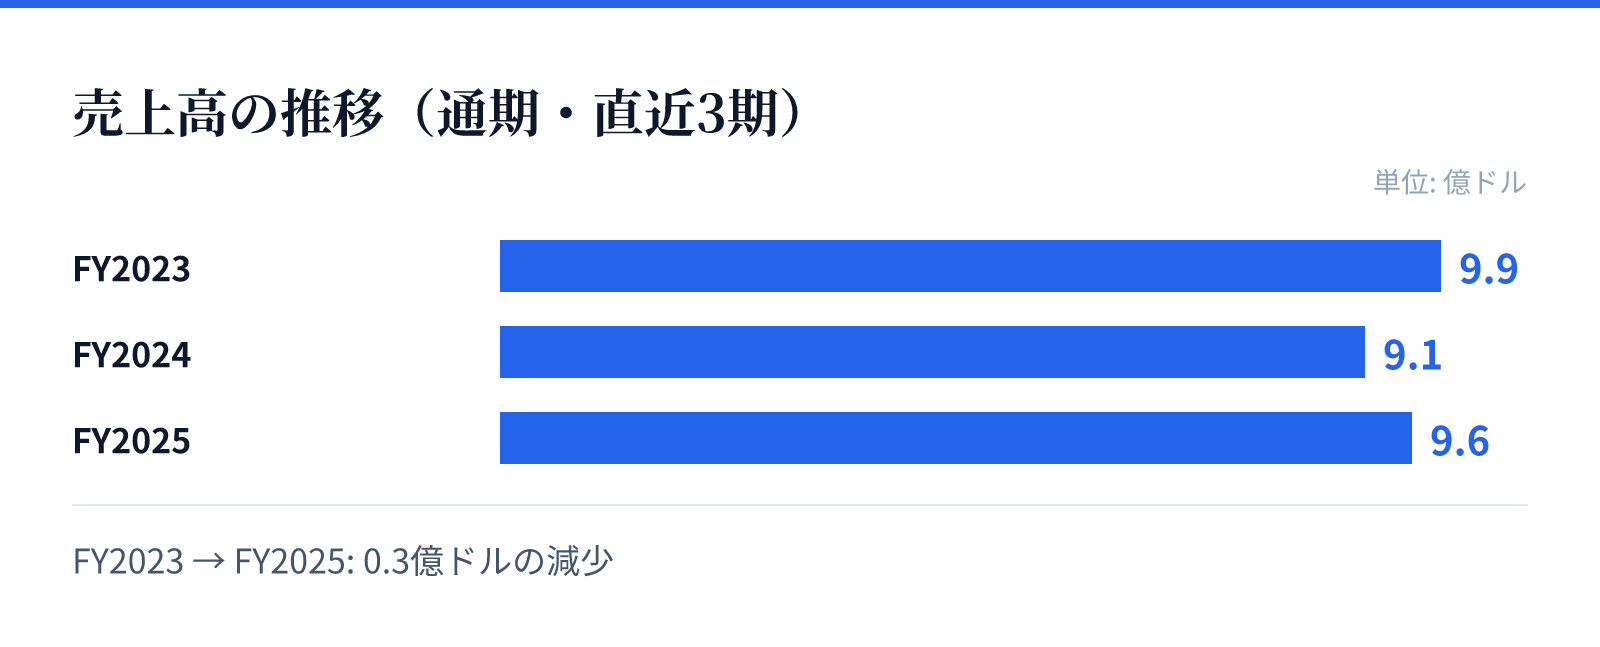
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は9.9億ドル。
FY2024の売上高は9.1億ドル。
FY2025の売上高は9.6億ドル。
成長ドライバー
同社の成長は、戦略的な不動産取得とそれに基づく運営の最適化に依存しています。FY2025の売上高は前年比で6.0%の成長を遂げており、需要のあるエリアでの資産運用が一定の成果を上げているとみられます。
今後の成長は、保有するホテルやリゾート物件の稼働率向上や、適切なタイミングでの資産売却による資本の再投資に左右されると推測されます。特に好立地な物件の確保が、長期的な価値創造の鍵となります。
リスク
直近の財務推移において、売上高が伸びている一方で、純利益が前年比で43.2%減少している点が懸念材料となります。この要因として、運営コストの上昇や、特定の資産における収益性の低下が影響している可能性があります。
また、不動産市場の動向や観光需要の変動、金利環境の変化など、外部要因による影響を受けやすい構造にあります。特に営業利益率の低下傾向は、今後のコスト管理体制の強化が求められることを示唆しています。
競合
同社はホテルおよびモテルのセクターにおいて、競合するREITや独立系の運営会社と競争しています。好立地な不動産を確保するための競争は激しく、物件の希少性が価値に直結する市場環境にあります。
競合他社と比較して優位性を保つためには、独自の運営ノウハウや、特定の地域における強固なネットワークの構築が重要となります。市場の動向を見極めながら、効率的な資産管理を行うことが求められます。
バリュエーション
現在の市場データに基づくと、同社の株価は11.33ドル、時価総額は約21.1億ドル(2,107百万USD)となっています。PERは51.50倍と高く算出されており、将来の成長期待や特定の資産価値が反映されている可能性があります。
一方で、PBRは1.29倍となっており、純資産に対する評価は比較的安定した水準にあります。配当利回りは3.22%となっており、投資家に対して一定のインカムゲインを提供していることが確認できます。