
事業モデル
SM Energy Companyは、米国国内における石油、ガス、および天然ガス液体の取得、探査、開発、生産を行う独立系エネルギー企業です。同社は1908年に設立され、コロラド州デンバーに本社を置いています。
同社は、ミッドランド盆地、南テキサス、ユインタ盆地、およびDJ盆地において、石油およびガスを産出する井戸の事業権を保有しています。2010年5月には社名を現在のSM Energy Companyに変更しました。
KPI
最新の財務データによると、FY2025の売上高は3,138,000,000 USD(=31.4億ドル)を記録しています。この売上高は前年比で17.5%の成長を見せています。
一方で、FY2025の純利益は前年比で15.8%減少しており、営業利益率も38.4%から26.2%へと低下しています。同社は現在、620,000,000 USD(=6.2億ドル)の現金および現金同等物を保有しています。
業績推移
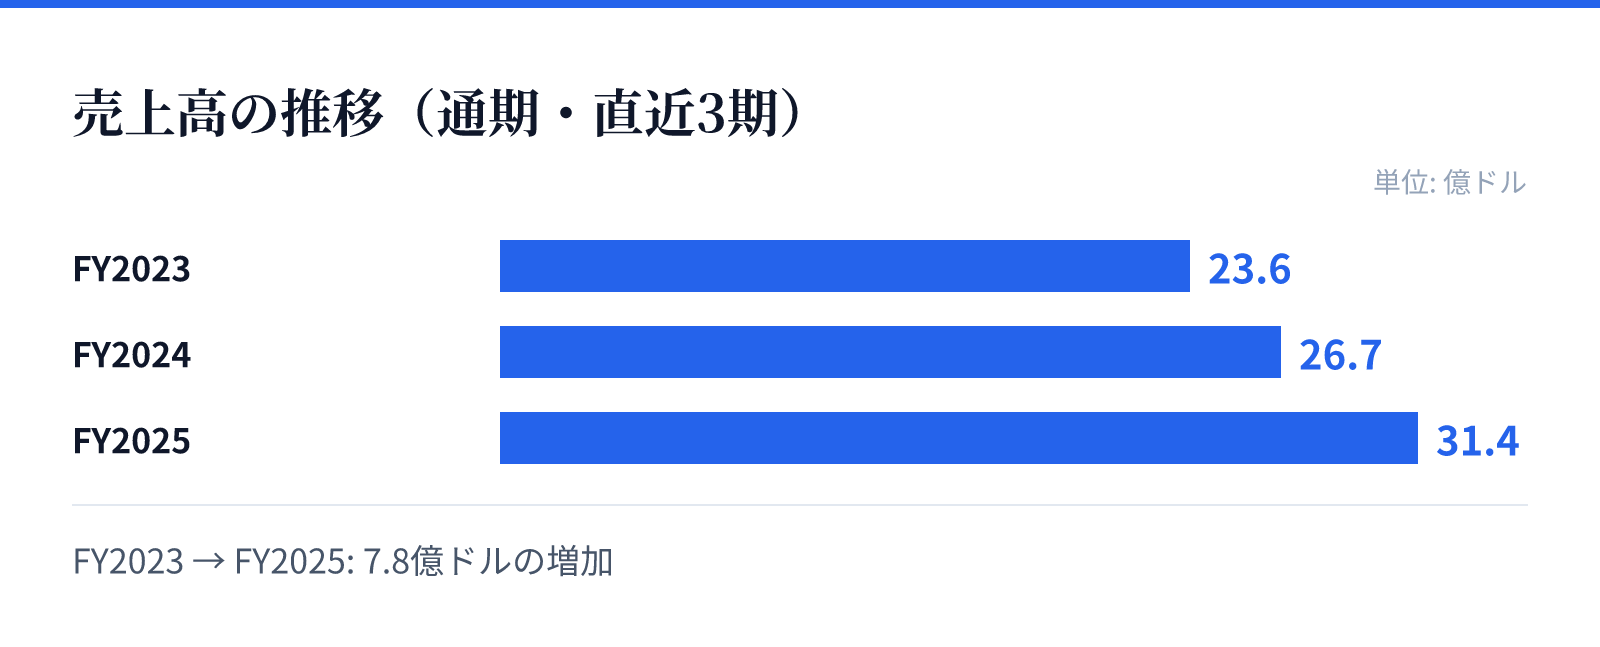
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は23.6億ドル。
FY2024の売上高は26.7億ドル。
FY2025の売上高は31.4億ドル。
成長ドライバー
同社の成長は、ミッドランド盆地やDJ盆地といった主要な生産地域における資産の活用と、石油・天然ガス液体の継続的な生産に支えられています。売上高はFY2023の2,364,000,000 USD(=23.6億ドル)からFY2025の3,138,000,000 USD(=31.4億ドル)へと着実に増加しています。
特に、米国国内の主要な盆地における生産能力の拡大が、同社の事業規模を拡大する主要な要因となっています。売上高の増加は、同社が保有する生産井戸の価値を反映しているものとみられます。
リスク
直近の財務推移において、売上高が増加している一方で、純利益が前年比で15.8%減少している点が注目されます。また、営業利益率もFY2024の38.4%からFY2025には26.2%へと低下しており、コスト構造の変化や市場環境の影響が懸念されます。
エネルギーセクター特有の要因として、原油や天然ガスの価格変動が収益性に直接的な影響を与える可能性があります。利益率の低下傾向は、今後の運営コストの管理や生産効率の維持において重要な課題となる可能性があります。
競合
同社は、米国国内の主要な盆地において石油および天然ガスを生産する独立系エネルギー企業として事業を展開しています。ミッドランド盆地やDJ盆地といった競争の激しい地域において、独自の生産基盤を確立しています。
同社は、特定の地域に焦点を当てた生産活動を通じて、石油および天然ガス液体の供給を安定させる役割を担っています。競合他社との比較において、特定の盆地における資産の質と量が競争優位性の源泉となります。
バリュエーション
現在の市場データにおいて、同社の株価は36.62ドル、時価総額は約87.1億ドル(8,710百万USD)となっています。PERは6.53倍、PBRは1.11倍と、エネルギーセクターにおいて比較的低位のバリュエーションで評価されています。
また、配当利回りは2.39%となっており、投資家に対して一定の配当を還元する姿勢が見られます。これらの指標は、同社の事業規模と現在の市場評価を反映した数値となっています。