事業モデル
SharkNinja, Inc.は、米国、中国、および国際市場向けに多様な家電製品を提供する製品設計およびテクノロジー企業です。掃除機、空気清浄機、ヘアケア機器、調理家電など、多岐にわたるカテゴリーの製品を「Shark」および「Ninja」のブランドを展開しています。
同社は、伝統的な実店舗、電子商取引、ディストリビューター、および直接販売(D2C)の複数のチャネルを通じて製品を販売しています。2017年に設立され、マサチューセッツ州に拠点を置く同社は、家庭用環境製品から調理器具まで幅広いソリューションを提供しています。
KPI
最新の会計年度(FY2025)において、同社は売上高6,399,188,000 USD(=64億ドル)を達成しています。この期間の営業利益率は14.4%に達し、効率的な運営とブランド力の強化が示唆されます。
また、同社の自己資本利益率(ROE)は26.2%を記録しており、資本を効率的に活用して利益を生み出しています。手元には779,832,000 USD(=7.8億ドル)の現金および現金同等物が保有されています。
業績推移
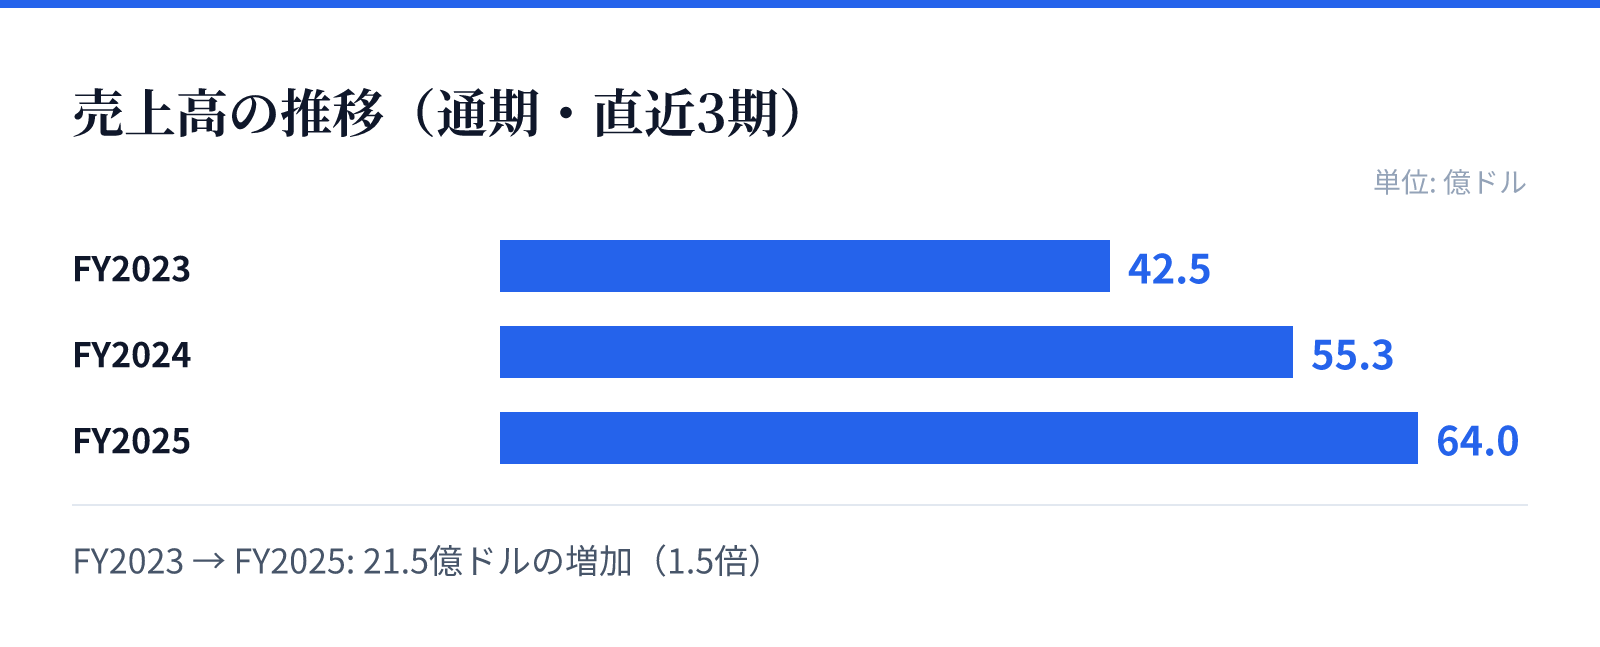
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は42.5億ドル。
FY2024の売上高は55.3億ドル。
FY2025の売上高は64.0億ドル。
成長ドライバー
財務トレンドを見ると、売上高はFY2023の4,253,710,000 USD(=42.5億ドル)からFY2025の6,399,188,000 USD(=64億ドル)へと着実に増加しています。特に最新のFY2025では、売上高が前年比(YoY)で15.7%増加しています。
利益面においても顕著な成長が見られ、純利益は前年比で59.9%増加しています。営業利益率もFY2023の8.8%からFY2025の14.4%へと上昇しており、規模の拡大とともに収益性が向上していることが確認できます。
リスク
同社は多岐にわたる製品カテゴリーを展開しているため、各カテゴリーにおける消費者の嗜好の変化やトレンドへの適応が重要となります。また、複数の販売チャネルを維持するためには、各チャネルにおける競争力の維持が必要です。
製品の多様性は強みである一方で、広範な製品ラインナップを管理するための複雑なサプライチェーン管理が求められます。市場環境の変化や原材料費の変動が、多岐にわたる製品群の利益率に影響を与える可能性があるため、継続的なコスト管理が重要となります。
競合
同社は「Shark」および「Ninja」という強力なブランドを確立しており、家電市場において独自のポジションを築いています。掃除機や調理家電といった競争の激しい分野において、独自の技術とデザインを融合させることで差別化を図っています。
多角的な製品ポートフォリオを持つことで、特定のカテゴリーにおける競争激化の影響を分散させる構造を持っています。ブランドの認知度向上と、D2Cを含む多様な販売チャネルの活用が、競合他社に対する優位性を支える要因となっています。
バリュエーション
最新の市場データに基づくと、同社の株価は191.23ドル、時価総額は約269億ドル(26,939百万USD)となっています。PERは39.35倍、PBRは9.48倍と算出されています。
これらの指標は、同社の成長期待を反映した評価を市場が与えていることを示唆しています。高いROEと成長する利益率を背景に、将来の収益拡大に対する期待が現在のバリュエーションに反映されているとみられます。