「記録的」の大きさに驚く前に
AIへの投資資金をめぐる競争が、いよいよ債券市場の主役になってきました。ソフトバンク9434グループ(SBG)は2026年9月24日、ドル建てとユーロ建ての社債で総額111億ドル(約1兆7000億円)を調達すると発表しました。
利率は最大9.75%。投機的等級の社債(ハイイールド債)の一度の発行額としては、世界で過去最大規模になりそうだと日本経済新聞は報じています。ブルームバーグの集計では、これでSBGは世界最大の「ジャンク債」発行企業になりました。
「記録的」と聞くと、つい身構えたくなります。ただ、借金が重いか軽いかは、金額の大きさだけでは決まりません。同じ住宅ローンでも、家の値段や貯金の額によって重さはまるで違います。
この記事では、決算資料に載っている数字だけを使って「借りすぎかどうか」を自分で測る方法を、三つのものさしで整理します。
何が起きたのか——AI資金調達競争と外債発行
まず、今回の社債の中身です。ドル建ては3.5年債、5.5年債、7.5年債の3本で計100億ドル。ユーロ建ては4年債と6年債の2本で計10億ユーロ(約1800億円)でした。
利率はドル建てが順に8.625%、9.25%、9.75%、ユーロ建てが7.125%と8%です。いずれも同じ年限の同社債として過去最高とされています。
条件が決まった9月23日は、指標となる米国債利回りが約20年ぶりの高水準に急上昇した日でもありました。それでも引き合いは強く、関係者によれば100億ドルのドル建て部分に300億ドルを超える注文が集まったと報じられています。
使い道ははっきりしています。米OpenAIへの300億ドルの追加出資のうち、10月1日に払い込む最後の100億ドル(1兆5,796億円)です。SBGは実際にこの社債の調達資金を充てて払い込みを実行し、OpenAIへの累計出資額は646億ドル、持分比率は約13%になりました。
背景には、借金の「バトンリレー」があります。SBGは追加出資のため、総借入限度額400億ドルの「つなぎ融資(ブリッジローン)」を結んでいました。ブリッジローンとは、本番の資金が用意できるまでの短期の借り入れのことです。
9月には、保有資産を担保にした借り入れ(マージンローン)や別の銀行ローンを原資に、このつなぎ融資を期限前に返済しました。残る100億ドルの枠は使わず、9月30日付で解約しています。短期の借金を、より長い借金に置き換えていく。今回の外債は、そのリレーの最終走者という位置づけです。
周りを見渡すと、借金でAIに賭けているのはSBGだけではありません。日経の関連報道には「26年の米社債発行3割増、最大の2.3兆ドル」「アルファベット、2026年3度目の大型社債発行 4兆円調達」といった見出しが並びます。日本企業の外債発行も1〜7月で1000億ドル(約15兆円)に迫り、同期間として過去最高でした。
SBG自身にも、OpenAI以外の大型案件があります。会社はABBロボティクスへの払い込み54億ドル、DigitalBridge買収の払い込み31億ドルを確定案件として挙げていました。
米国ではOpenAI、Oracleとともにデータセンター計画「Stargate」を進めています。2025年9月時点で、今後3年間に4,000億ドルを超える投資規模に達すると発表されました。一方で2026年2月には、開発の遅れや当事者間の意見の相違も報じられています。
社債とは何か——株で集めるのと借金で集めるのの違い
社債は、会社が投資家からお金を借りるための「借用証書」です。会社は決まった利息を払い、期日(償還日)が来たら元本を返します。
たとえば国内の個人向けに出された第70回社債(愛称:福岡ソフトバンクホークスボンド)は、利率が年4.75%でした。額面100万円なら、毎年4万7500円の利息が支払われる計算です。
株で集めたお金は返す必要がありません。そのかわり、株主一人ひとりの取り分が薄まります。社債は返す義務がある一方で、投資がうまくいけば儲けはすべて株主のものになります。
ここに「てこの原理」が働きます。借金で買った資産が値上がりすれば、株主の儲けは増幅されます。値下がりしても借金の額は減らないので、損も増幅されます。これが専門用語でいう「レバレッジ」です。
外貨建ての社債、つまり外債を出す意味について、経済産業省の資料はこう整理しています。SBGは2004年から外債を発行しており、外債市場を含む複数の市場から償還手段を選べることが、調達コストの改善や返済スケジュールの平準化につながっている、と。今回の払い込み先であるOpenAIへの出資も、米ドル建てです。
社債を買う側から見ると、構図は逆になります。受け取れるのは決まった利息だけで、値上がりの恩恵はありません。それでも会社が返済能力を保っている限り、満期には額面が戻ってきます。
株主はレバレッジの上振れを取りにいき、社債の買い手は「この会社が満期まで存続すること」に賭けます。同じ会社への賭けでも、見ている場所が違うのだ。
ものさし①LTV——「純負債÷保有株式の価値」で借りすぎを測る
SBGは投資会社なので、ふつうの事業会社のように「利益の何年分の借金か」で測るのが難しい会社です。そこで会社自身が掲げている物差しが、「LTV(Loan to Value)」です。
LTVは「調整後純有利子負債(純負債)÷保有株式価値」で計算します。純負債とは、借金から手元の現金などを差し引いた正味の借金のこと。保有株式価値とは、アームやソフトバンク、ビジョン・ファンドなど、持っている株の時価の合計です。
住宅ローンに置き換えると分かりやすくなります。家の値段に対して、ローン残高がどれだけあるか。この割合が低いほど、いざとなれば家を売って借金を返し切れる余裕が大きい、ということです。
会社の方針は「金融市場の平時は25%未満、異常時でも35%を上限として管理する」というものです。OpenAIへの追加出資を発表した際にも、この方針は不変だと明記しました。
では、電卓を用意しましょう。会社の「1株当たりNAV情報」のページには、2026年6月末時点で保有株式83.11兆円、純負債10.81兆円と載っています。10.81を83.11で割ると、会社が開示しているLTV13.0%と一致します。
同じ作業を2026年3月末でもやってみます。アニュアルレポートでは、保有株式価値48.3兆円、純負債8.2兆円、LTVは17.0%でした。
この3カ月で純負債は増えたのに、LTVは下がっています。分母の保有株式価値が大きく膨らんだからです。格付け会社のS&Pは、アームの株価が2026年3月末以降に大幅に上昇したことで、SBGの主要な財務比率が従来予想を大幅に上回る水準に回復したと説明しています。
ここに、このものさしの急所があります。LTVは借金を返さなくても、保有株が値上がりするだけで下がります。逆に、保有株が値下がりすれば、借金を一円も増やさなくても上がっていきます。
分母の中身も確認しておきましょう。6月末の保有株式83.11兆円のうち、アームが49.91兆円、ソフトバンク・ビジョン・ファンド2(SVF2)が19.29兆円です。S&Pの推定では、アームの株式がSBGの投資資産の40%以上を占め、OpenAIへの追加投資完了後はOpenAIが20%から30%を占める第2位の投資先になるとされています。
つまり、SBGのLTVはアームとOpenAIという二本の柱の値段に大きく左右されます。しかもOpenAIは上場していないので、日々の市場価格がありません。
値下がりへの耐性を自分で測る方法は単純です。純負債はそのままにして、保有株式価値に「値下がり後の割合」を掛けた数字で割り直すだけです。自分が想定する下落幅で、決算のたびにこの割り算をしてみてください。
過去の開示値をさかのぼると、LTVが20.6%まで上がった局面もありました。平時の上限25%との距離が縮まった時期もあった、ということです。
もう一つの注意点は、計算の「調整」です。会社のLTVでは、アーム株やソフトバンク株を担保にしたマージンローンの分を、純負債と保有株式価値の両方から差し引いています(アセットバック・ファイナンス調整)。償還期限のあるハイブリッド債は、50%を有利子負債から控除する扱いです。
実際、6月末の連結純有利子負債は22.29兆円あります。そこから独立採算の子会社などの純有利子負債6.03兆円や、その他の調整5.45兆円を差し引いて、10.81兆円という純負債になっています。かつてS&Pが会社の公表値より高いLTVを独自に推計していたのも、こうした調整の置き方が違うためでした。
LTVの数字そのものより先に、分母を誰の株価が決めているかを知ることが大切なのだ。
ものさし②手元資金と償還スケジュール——何年分の返済に耐えられるか
LTVが「家の値段とローン」の比較なら、二つ目のものさしは「財布の中身と、近く届く請求書」の比較です。
SBGは、今後2年分の社債償還資金以上の「手元流動性」を確保することを財務方針に掲げています。手元流動性とは、すぐに使える現金や短期の投資などを合わせたお金のことです。
2026年3月末の手元流動性は3.5兆円と、株主総会の招集通知に書かれています。会社は決算説明会の資料で、手元流動性と今後の社債償還額を並べて示してきました。たとえば2024年3月末時点では、手元流動性4.7兆円に対し、今後2年間の社債償還は1.7兆円でした。
決算のたびに見るべきなのは、この二本の棒の差です。手元流動性が今後2年分の償還額を上回っているか。その差が縮んでいないか。
一方で、連結ベースの現金はこの春から夏にかけて大きく動きました。2027年3月期第1四半期の決算短信によれば、現金及び現金同等物は2026年3月末の5兆3,621億円から6月末の3兆9,271億円へ、3か月で1兆4,351億円減っています。なお、これは子会社を含む連結の数字で、会社が方針で使う手元流動性とは範囲が異なります。
資産の側を見ると、米国での発電・データセンター関連資産の取得で7,259億円、その前渡金で6,131億円が積み上がっています。AIへの賭けは、OpenAIへの出資だけでなく、電力と建物という形でも現金を吸い込んでいます。
そして、借り換えの構図です。2026年9月11日に償還期限を迎えた第57回社債(979億円)は、利率1.38%でした。SBGはその償還資金として、800億円・年3.270%の第68回と、100億円・年3.886%の第69回を先に発行しています。
9月17日には利率1.38%の旧社債4,000億円が満期を迎え、同じ日に年4.75%・総額1兆円の第70回社債が払い込まれました。第70回の資金使途は、国内社債の償還資金とABBロボティクス事業の買収資金の一部です。
古い借金を返すために新しい借金をすること自体は、大企業ではめずらしくありません。ただ、置き換えるたびに利率が上がっている点は見逃せません。
借り換えは「返済」ではなく「延長」。返す力は、次も貸してもらえるかどうかに懸かっています。
ものさし③利率と信用スプレッド——市場は「どれくらい危ない」と見ているか
三つ目のものさしは、市場がつけた「信用の値札」です。
社債の利回りは、大まかに「同じ年限の国債利回り」と「上乗せ分(信用スプレッド)」の合計で決まります。国債利回りは世の中全体の金利の土台、スプレッドはその会社固有の危なさに対する追加料金だと考えてください。
スプレッドがはっきり見える例があります。2026年4月に発行した第8回ハイブリッド社債は、5年後以降の利率が「1年国債金利+3.383%」と決められています。このうち当初のスプレッドは3.133%です。国にお金を貸すより、これだけ上乗せしないと貸してもらえない、という意味です。
今回の外債はどうでしょうか。7.5年のドル債につけた9.75%は、同社のドル債として過去最高です。すでに出しているドル債と並べると、2029年7月満期が6.750%、2035年7月満期が7.500%、2036年4月満期が8.500%でした。
ただし、条件決定日は米国債利回りが約20年ぶりの高水準に跳ねた日です。今回の高い利率には、土台の上昇と上乗せの上昇の両方が混ざっています。スプレッドを正確に測るには、同じ日の同じ年限の米国債利回りを引き算する必要があります。
名前の似た別会社も、比較の手がかりになります。通信会社のソフトバンク株式会社が2025年7月に出したドル建て社債(2030年満期)の利率は4.699%でした。時期が違うので単純比較はできませんが、同じ「ソフトバンク」の名を冠していても、市場の見方が同じとは限らないことがうかがえます。
格付けとの関係も押さえておきましょう。格付けは一般に、BBB以上が「投資適格」、BB以下が「投機的等級(ジャンク)」と呼ばれます。今回の外債は、S&Pとフィッチから「ダブルBプラス」を取得する予定と報じられました。投資適格まであと一歩の、投機的等級の最上位です。
ややこしいのは、格付け会社によって評価が大きく違うことです。国内の日本格付研究所(JCR)はSBGを投資適格の「A」としており、S&Pの「BB+」とは、S&Pの尺度に置き換えて5段階の開きがあります。S&Pは2026年7月に見通しを「ネガティブ」から「安定的」へ引き上げた一方、JCRの見通しはネガティブとされています。
目安として、S&PのBB区分の5年累積デフォルト率は2.2%という公開統計があります。ただし、これは過去の平均であり、特定の企業の将来の確率ではありません。
高い利率は会社の気前の良さではなく、市場が要求するリスクの値段である。
個人投資家としてのチェックリスト
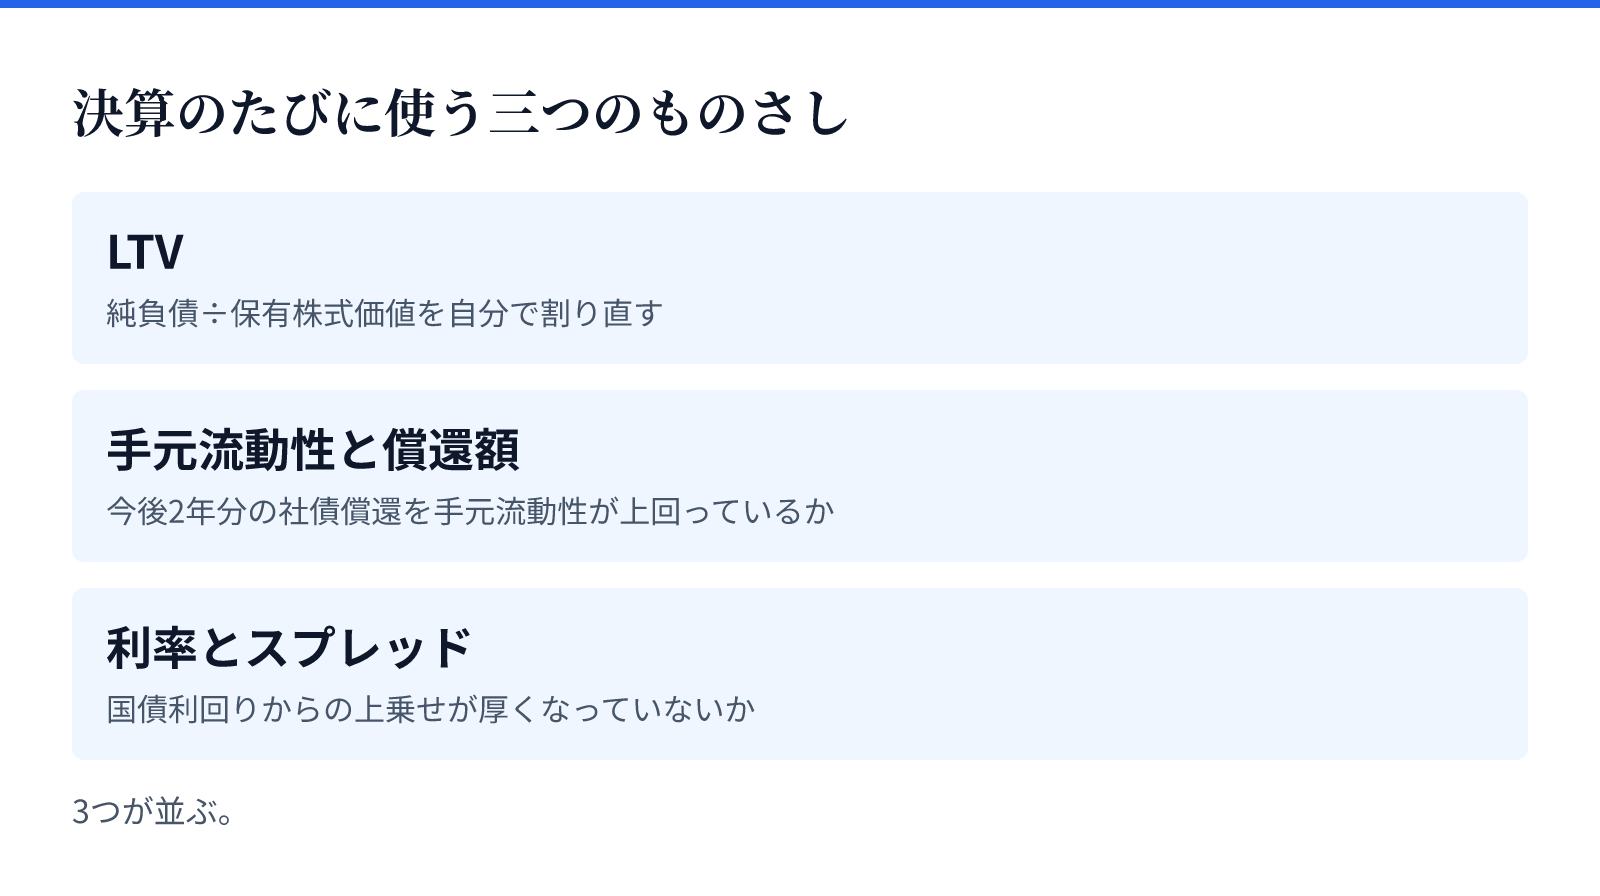
ここまでの三つのものさしを、決算のたびに使う点検表にまとめます。
- LTV:純負債÷保有株式価値を自分で割り直す。平時の上限25%に近づいていないか。異常時の上限35%は「最後の線」と考える。
- 手元流動性と償還額:今後2年分の社債償還を、手元流動性が上回っているか。その差が縮んでいないか。
- 利率とスプレッド:新しく出す社債の利率が、同じ年限の国債利回りよりどれだけ上乗せされているか。上乗せが厚くなっていないか。
黄色信号は、どれか一つの数字が悪化したときより、三つが同じ方向に動き出したときに灯ると考えると整理しやすくなります。保有株が値下がりしてLTVが上がり、手元資金と償還額の差が縮み、新しい社債の上乗せも厚くなる。この組み合わせが要注意です。
そして、保有株の株価が大きく動いたときは、決算を待たずにLTVを更新する習慣をつけましょう。そのとき見るのは、SBG自身の株価ではありません。
9月3日から9日までの4営業日で、SBG株は36.2%上がりましたが、アーム株は9.8%、ソフトバンク株は0.7%でした。SBGの資金繰りに効くのは、自社株ではなく、担保に入っている株の値段です。
非上場のOpenAIは、値段の手がかりがさらに限られます。アルトマンCEOは新規株式公開(IPO)を2027年以降に延期する方針を示したと報じられました。英紙フィナンシャル・タイムズは、OpenAIが上場前に1兆2000億ドルの評価額で資金調達を計画していると報じています。こうした調達ラウンドの条件が、数少ない手がかりになります。
このチェックリストは、売り買いの合図ではありません。財務の体温を自分で測るための道具です。
結び——見出しの大きさより、比率を見る
「記録的」「世界最大」という言葉は、金額の大きさを伝えます。けれども、借金の重さを決めるのは金額ではなく、それを支える資産と返済の力との比率です。
2026年6月末のLTVは13.0%と、会社が掲げる平時の上限25%から見れば余裕のある水準にあります。ただし、その余裕を支えているのはアームとOpenAIの値段です。
では、私たちに何ができるのか。見出しに驚く代わりに、電卓をたたくことです。
借金でAIに賭ける会社を読む鍵は、借金の額ではなく、分母の値段なのだ。
論点をまとめると、次のとおりです。
- 今回の外債は総額111億ドル、利率は最大9.75%。OpenAIへの最後の払い込み100億ドルに充てられた。
- LTV=純負債÷保有株式価値。2026年6月末は13.0%で、方針は平時25%未満・異常時35%上限。
- LTVは保有株の値動きで上下する。分母の主役はアームとOpenAI。
- 手元流動性は今後2年分の社債償還以上が方針。足元の借り換えでは、古い低利の社債が高い利率の社債に置き換わっている。
- 利率=国債利回り+スプレッド。格付けは機関によって5段階の開きがある。
本記事は公開情報をもとにした解説であり、特定の金融商品の売買を推奨するものではありません。投資判断はご自身の責任で行ってください。