事業モデル
同社は米国を拠点とするライブエンターテインメントおよびメディア企業として運営されています。事業は、最新技術を活用した多感覚体験を提供する「Sphere」と、地域スポーツやエンターテインメントのネットワークを提供する「MSG Networks」の2つのセグメントで構成されています。
MSG Networksセグメントでは、地域スポーツコンテンツやライブの地元試合を含む番組の提供に加え、直接消費者向け(D2C)および認証ストリーミング製品を展開しています。2023年4月には社名をSphere Entertainment Co.に変更し、独自のブランドを確立しています。
KPI
最新の財務データによると、FY2025の売上高は1,220,045,000 USD(=12.2億ドル)に達しています。この期間の売上高は前年比で18.8%の成長を記録しており、事業規模の拡大が確認できます。
また、同期間の営業利益率は-12.2%となっており、過去の数年と比較して改善傾向にあります。純利益についても、最新のFY2025において黒字へと転換していることが示されています。
業績推移
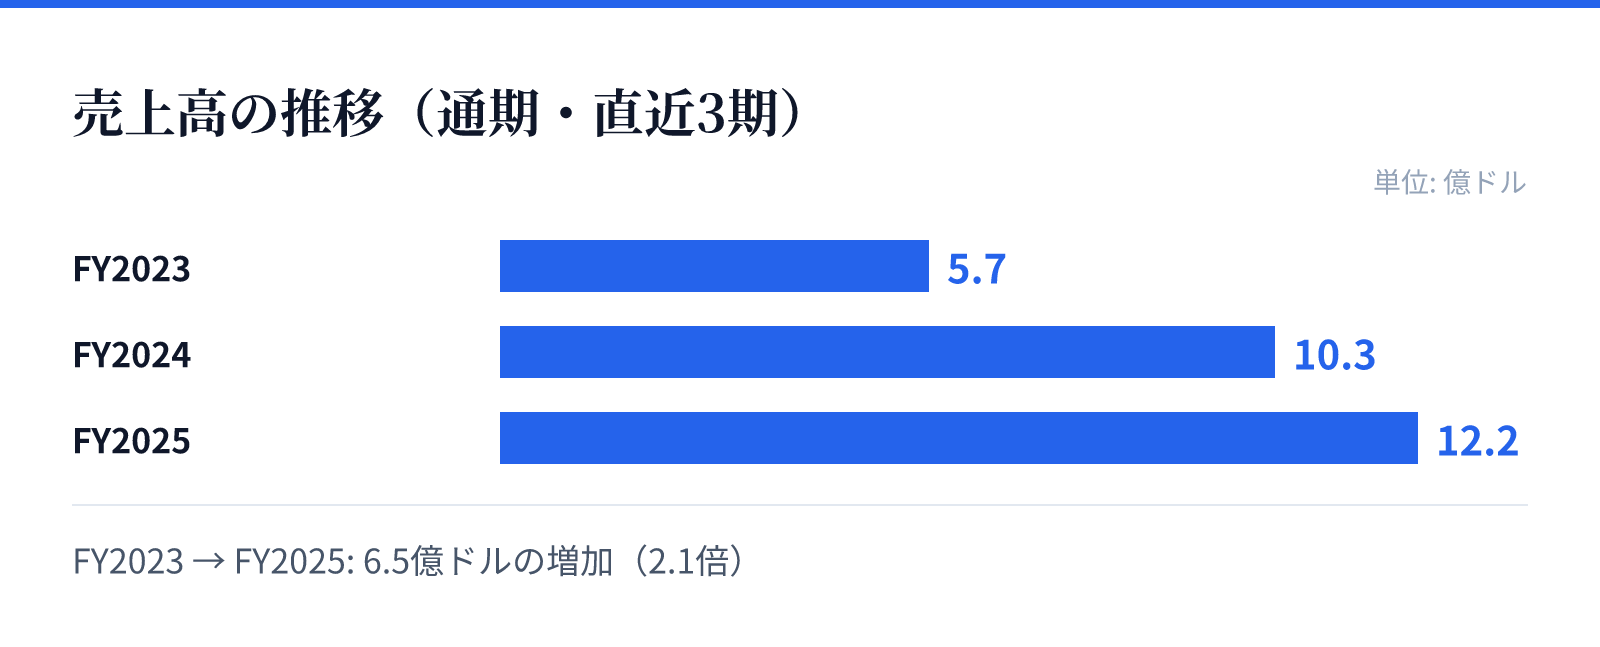
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は5.7億ドル。
FY2024の売上高は10.3億ドル。
FY2025の売上高は12.2億ドル。
成長ドライバー
成長の主な要因は、Sphereセグメントにおける高度なテクノロジーを駆使したエンターテインメント体験の提供にあります。多感覚的な体験を創出する独自の技術基盤が、新たな顧客体験の提供を支えています。
また、MSG Networksによる地域密着型のスポーツコンテンツ提供も重要な柱です。ライブの地元試合や多様なプログラミングの提供を通じて、安定した視聴基盤とコンテンツの価値を最大化しています。
リスク
財務推移を見ると、過去数年間は営業利益率がマイナス圏で推移しており、投資フェーズから収益化への移行過程にあることが伺えます。特にFY2023からFY2024にかけてのROEの変動は、事業構造の変化を反映している可能性があります。
また、エンターテインメント事業は技術革新やコンテンツの需要に左右されやすく、常に新しい体験を提供し続けるための継続的な投資が必要です。最新の財務データでは、売上成長と利益率の改善が見られるものの、依然として高い運営コストを伴う構造であると推測されます。
競合
同社は、独自の技術を統合したSphereセグメントと、確立されたメディア基盤を持つMSG Networksの二本柱で競争優位性を構築しています。特に多感覚体験を提供する技術は、競合他社との差別化要因となっています。
地域スポーツのコンテンツ提供においては、地元の試合や特定のプログラミングに特化することで、独自の視聴者層を確保しています。これらのセグメントが相互に補完し合うことで、エンターテインメントとメディアの両面で独自の地位を確立しています。
バリュエーション
最新の市場データに基づくと、同社の株価は$114.68となっており、時価総額は約50.9億ドル(5,088百万USD)です。この規模は、同社の持つ独自の技術資産とメディア資産を反映した評価となっています。
また、PBRは2.28倍と算出されています。これらの指標は、同社が革新的なエンターテインメント技術と既存のメディアネットワークを組み合わせた独自のビジネスモデルを展開している現状を反映しています。