ある朝、口座に知らない銘柄が並んでいる
証券口座を開くと、買った覚えのない銘柄が増えています。持っていた会社が「スピンオフ」を実施すると、株主にはそんな日が訪れます。
2026年9月17日の日本経済新聞は、「スピンオフが速める再編 石油化学の専業上場へ、企業価値『見える化』」と報じました。石油化学のような事業を親会社から切り出し、専業の会社として上場させる流れです。
化学大手のレゾナックは、2024年2月に石油化学事業の「パーシャル・スピンオフ」の検討開始を発表しています。統合報告書「RESONAC REPORT 2025」では、戦略適合性、採算性と資本効率、ベストオーナーという三つの基準で事業を選別し、2025年7月までに譲渡した事業は15件にのぼると説明しています。
この記事では、次の順に話を進めます。
- スピンオフで株主に何が配られるのか
- 「コングロマリット・ディスカウント」という値引きの正体
- 親会社を事業ごとに分解して値踏みする「SOTP」の手順
- 分離の前後で株価に起きやすいことと、持ち株が対象になったときの確認点
再編のニュースを「自分の持ち株の話」に翻訳できるようになるのが、この記事のゴールです。
スピンオフとは何か——株主に「配られる」もの
スピンオフとは、会社の特定の事業部門や子会社を切り出して独立させ、その株式を元の会社の株主に交付することです。事業を誰かに売るわけではないので、会社にお金は入りません。代わりに、株主の手元へ新しい会社の株が届きます。
似た言葉に「カーブアウト」があります。これは事業や技術を切り出して独立させる手法の総称で、スピンオフはそのうち既存株主への株式の分配を伴う形を指すと整理されています。事業を第三者に売って代金を受け取る「売却型の分離」とは、お金の流れがまったく違います。
現金ではなく、株そのものが配られる。これがスピンオフの正体である。
スピンオフには二つの型があります。子会社の株をすべて株主に配り切る通常のスピンオフと、親会社が一部を手元に残す「パーシャルスピンオフ」です。パーシャルスピンオフでは、親会社が発行済株式の20%未満を残し、残りを既存株主に現物配当する形をとります。巣立った子どもの家の合鍵を、親が一本だけ持っておくようなイメージです。
株主にとって気になるのは税金でしょう。株を受け取った時点で課税されると、現金は入っていないのに税金だけを払うことになりかねません。そこで、一定の要件を満たすスピンオフについては、実施会社にも株主にも課税関係が生じない仕組みが整えられてきました。株を売るまで課税を先送りする、いわゆる「課税の繰延べ」です。
パーシャルスピンオフは、かつては法人税法上の適格要件を満たさず、課税の繰延べが認められていませんでした。2023年度(令和5年度)の税制改正で、要件を満たすパーシャルスピンオフを対象とする「パーシャルスピンオフ税制」が創設されています。利用には、産業競争力強化法に基づく事業再編計画の認定取得が求められます。
この税制は当初、期間限定の措置でした。2026年度税制改正で時限措置から恒久措置へ改められ、完全子法人の従業者継続要件も緩和されたとされます。経済産業省は2026年5月22日に「スピンオフ」の活用に関する手引を改訂しました。
国内の実例は、まだ多くありません。スピンオフでは2020年のコシダカホールディングス2157(カーブスホールディングス7085を分離)、パーシャルスピンオフでは2025年のソニーグループ6758(ソニーフィナンシャルグループ8729を分離)が、それぞれ国内初の事例とされます。ほかにもメルコホールディングスからのシマダヤ、HameeからのNEなどの例があります。
活用が限られてきた理由として、実施した会社にお金が入らないこと、日本企業のコングロマリット・ディスカウントへの問題意識が弱いこと、手続きが煩雑なことが挙げられています。石油化学の専業上場の動きは、この流れが変わりつつあることを示しているのかもしれません。
なぜ分けると「見える」のか——コングロマリット・ディスカウント
「コングロマリット」とは、たくさんの事業を抱える複合企業のことです。複数の事業を抱える企業の評価額が、各事業をバラバラに評価した合計より低くなる現象を「コングロマリット・ディスカウント」と呼びます。おかずを単品で買った合計より、詰め合わせ弁当のほうが安く値付けされてしまうようなものです。
この傾向は、Berger and Ofek(1995)やLang and Stulz(1994)が最初に見出し、コーポレートファイナンスの多くの研究で繰り返し確認されてきたとされます。経済産業省の資料では、東証1部の主要企業について、事業セグメントの数が多いほどPERが低い傾向があると示されています(SMBC日興証券作成、対象はTOPIX1000)。
PER(株価収益率)は、株価が1株当たり利益の何倍まで買われているかを示す物差しです。低いほど、市場の期待が控えめだと読めます。事業を増やすほど、この物差しの目盛りが下がりやすいということです。
表面的な理由は「事業が多くて分かりにくいから」です。だが、それだけでは説明しきれません。問題の核心は、性格のまったく違う事業が一つの決算書の中で打ち消し合ってしまう点にあります。
住友化学4005がよい例です。同社の「エッセンシャルズ&グリーンマテリアルズ」(旧石油化学・樹脂等)は、限界利益率が低く市況変動の激しい事業とされます。中国の台頭による世界的な供給過剰を見据え、不採算取引の絞り込みを進めています。
2026年3月期第3四半期(2025年4月〜12月)の全社売上収益は1兆7,063億円で、前年同期比10.4%減でした。一方でコア営業利益は1,868億円と、同211.1%増の大躍進です。縮む石油化学と、堅調なアグロ&ライフソリューションズや急回復した住友ファーマ4506が、同じ数字の中に同居しているわけです。
売上だけを見れば縮小、利益だけを見れば急成長。投資家はどの事業にどんな倍率を付ければよいのか、迷うことになります。
ここで出てくるもう一つの物差しが「EV/EBITDA倍率」です。EBITDAは、減価償却などを差し引く前の、ざっくりとした本業の稼ぐ力を表します。PERの「利益」の部分をEBITDAに置き換えた指標で、会社を丸ごと買う値段(EV=企業価値)が、稼ぐ力の何年分にあたるかを示します。
景気に敏感な事業と成長事業では、市場が付ける倍率の水準が違います。日本銀行の資料でも、株価が下落した局面では素材など景気感応度の高い業種の下落幅が大きかったと分析されています。そんな事業が混ざった会社には、ちょうどよい倍率を当てにくいのです。
海外にも同じ構図があります。フレックスは、クラウド・電力インフラ(CPI)事業のスピンオフを発表しました。この事業は複数の報告セグメントに分かれていたため、規模と成長率が投資家から見えにくくなっていたと説明されています。
分離すれば、各事業体がそれぞれの資本構成と投資方針に合わせて動けます。高成長のデータセンター事業は積極的な投資が可能になり、残る受託製造部門は新たな成長市場に集中できるとされます。経済産業省の資料も、投資家は一般に専業型あるいは単純な事業構成を好む傾向があると指摘しています。
比べる相手が見つからない事業には、値段が付けにくいのである。
電卓で親会社を分解する——事業別合算(SOTP)の手順
では、見えにくい価値をどう測ればよいのでしょうか。そこで使うのが「SOTP(サム・オブ・ザ・パーツ)」、日本語でいう事業別合算です。事業ごとに別々に価値を評価し、その合計から会社全体の価値を求める手法で、コングロマリット・ディスカウントとセットで使われます。
手順は大きく次のとおりです。
- セグメント情報を取り出します。有価証券報告書や統合報告書には、事業ごとの売上や利益が載っています。三菱マテリアル5711の統合報告書のように、事業別のEBITDAやROICまで開示している会社もあります。
- 事業ごとに、同じ業界の専業会社に付いている倍率を当てはめます。石油化学なら石油化学の専業会社、成長事業ならその分野の専業会社の倍率を使います。
- 事業ごとの価値を合算します。子会社の株を一部しか持っていない場合は、出資比率に応じた分だけを数えます。
- 合算した値から「純有利子負債」を差し引きます。純有利子負債とは、借入金や社債から現金・預金を差し引いた、実質的な借金の額です。マイナスなら「ネットキャッシュ」と呼ばれ、財務に余裕がある状態を示します。
- 最後に、今の時価総額と比べます。
経済産業省の資料では、この比べ方が記号で示されています。時価総額をA、事業ごとの価値を出資比率に応じて合算した額をBとすると、ディスカウント率は(B−A)÷Bで表せます。資料では「例えば30%等」という例が添えられています。
実在企業の数字を当てはめる前に、記号のまま意味を押さえておきましょう。Bが「部品をバラして売ったときの値段」、Aが「完成品として付いている値段」です。AがBより小さいほど、市場は詰め合わせのまま大きく値引きしていることになります。
ただし、この計算には落とし穴がいくつもあります。
まず、倍率の選び方です。SOTPは「各事業に適正な倍率を置く」という前提が要点とされます。強気の同業を選べばBは膨らみ、弱気の同業を選べばBは縮みます。
倍率を選んだ時点で、答えの大半は決まっているのだ。
次に、本社費用の扱いです。経営企画や管理部門など、どの事業にも属さないコストは、事業別の利益には含まれていないことがあります。分離すれば、それぞれの会社がこの費用を自前で抱えることになります。
そして、ディスカウントは「分ければ必ず解消する」ものではありません。多角化にはシナジー(束ねることで生まれる相乗効果)という理屈があり、それがマイナスに働きがちだというのが通説です。とはいえ、分離後にその事業単独で稼げるかどうかは、また別の問題になります。
分離の前後で株価に起きやすいこと
発表時の株価の反応と、実際に株が配られた後の値動きは、別物として見る必要があります。発表は「将来こうなる」という期待への反応であり、実施はまだ先だからです。
たとえばソニーグループがソニーフィナンシャルグループのスピンオフを公表したのは2023年5月で、実施は2025年10月でした。レゾナックも、検討開始の発表から段階を踏んで組織再編を進めています。発表から実施までのあいだに、市況も業績も変わっていきます。
実施の日に何が起きるのかを、ソニーの例で見てみましょう。ソニーフィナンシャルグループは2025年9月29日、東証プライム市場に再上場しました。ソニーグループ株1株につき同社株1株が現物配当として割り当てられ、既存株主は手続きなしで新会社の株主になっています。
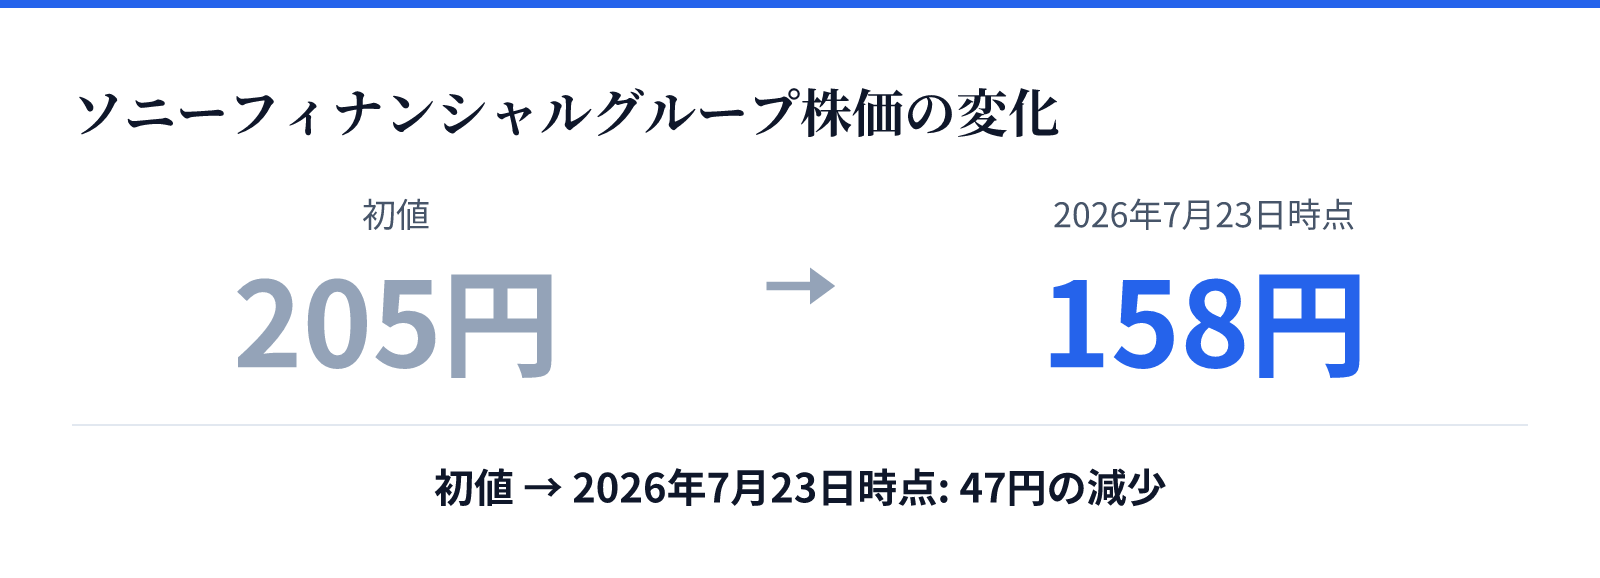
この日、ソニーフィナンシャルグループの初値は205円、ソニーグループの始値は4230円でした。マネックス証券の案内によると、権利落ち日のソニーグループの基準値段は、前営業日の終値から1株当たりの中間(予想)配当金と、ソニーフィナンシャルグループの最初の板中心値段を差し引いて算出されます。
つまり親会社の株価は、配った子会社株の値段の分だけ下がった地点から取引を始めます。ケーキを切り分けても、ケーキの総量は変わりません。
口座の銘柄が増えても、財布の中身が増えたわけではないのだ。
分配の後には、需給のゆがみが出やすいとされます。自分で選んで買ったわけではない株が口座に入るため、そのまま放置されやすく、結果として売り圧力が緩やかに続きやすいという指摘があります。機関投資家の中にも、運用方針や組み入れ基準に合わない銘柄を持ち続けにくいところがあるでしょう。
ソニーフィナンシャルグループの株価は、2026年7月23日時点でおよそ158円と、初値から2割強のマイナスになりました。同社は2027年3月期に税引前で200億円の損失、当期純損失160億円を予想しています(2027年3月期第1四半期からIFRSを任意適用する前提)。生命保険会社特有の会計基準変更の影響も、株価に影を落としているとされます。
もう一つ気をつけたいのが、親会社側に残る株です。スピンオフとは別の上場の事例ですが、SBIホールディングスなどが親会社として保有する株式に180日間のロックアップ(一定期間の売却制限)がかかっていた銘柄では、解除日を前に上値の重い展開が続きました。親会社の保有株が「未来の売り圧力」として意識されやすいことを示す事例です。パーシャルスピンオフでも、親会社が残した持ち分の行方には目を配っておきたいところです。
一方で、親会社の側は輪郭がくっきりします。レゾナックは報告書の中で、パーシャル・スピンオフが完了することで「ポートフォリオは戦略的に非常に明解なものとなります」と述べています。「私たちは機能性化学メーカーであって、半導体材料メーカーではありません」という言葉からも、残る会社の姿を投資家に示そうとする意図が読み取れます。
持ち株がスピンオフ対象になったらチェックすること
では、私たちの持ち株が対象になったら、何を確認すればよいのでしょうか。ソニーグループの事例を手がかりに整理します。
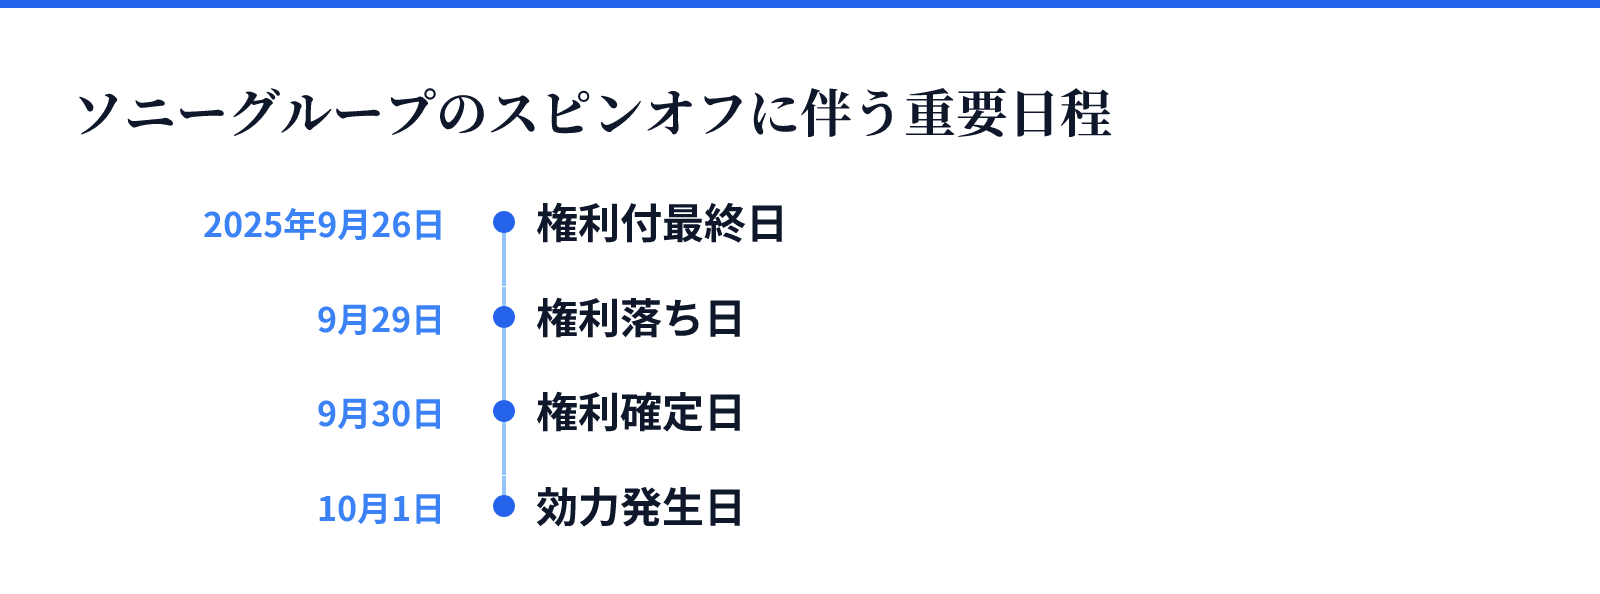
- 権利付最終日と基準日を確認します。ソニーグループの場合、権利付最終日が2025年9月26日、権利落ち日が9月29日、権利確定日が9月30日、効力発生日が10月1日でした。権利付最終日に株を持っていなければ、分配は受けられません。
- 分配比率を確認します。ソニーの例では1株に対して1株で、単元未満株にも同じ比率で分配されました。マネックス証券の案内では、株主自身の手続きは特になく、新しい株は元の株と同じ口座区分に入庫されるとされています。
- 課税の繰延べ要件を満たすかどうかを、会社の開示で確認します。要件を満たさない場合、受け取った時点で税金の扱いが変わる可能性があります。
- 取得価額の按分方法を確認します。ソニーの例では、ソニーフィナンシャルグループ株の平均取得価額は「調整前のソニーグループの平均取得価額×分配資産割合(0.206)」で決まりました。ソニーグループ株の取得価額は、元の取得価額からその分を差し引いた額になります。
- 取得価額の計算に必要な情報は、会社がスピンオフ実行日の2週間前までに証券保管振替機構へ通知する必要があるとされます。会社や証券会社から届く案内を見落とさないようにしましょう。
取得価額は、将来売却したときの利益や損失を計算する土台です。按分を間違えると、どちらの株が儲かったのかという判断そのものがずれてしまいます。
そして何より大切なのが、分配された株を「おまけ」ではなく、独立した一つの銘柄として評価し直すことです。事業内容、財務体質、配当方針を、買うかどうかを初めて検討する銘柄と同じ目で見直します。
石油化学のような市況事業は、特に注意が必要です。利益の山の時期に見るとPERは低く割安に見え、谷の時期に見ると高く割高に見えます。複数年の平均利益で株価を割り、景気変動の影響をならした「シクリカル調整PER」という見方もあります。ただし、過去の平均が将来を保証するわけではない点は踏まえておきたいところです。
まとめ——分けても価値は増えない、見えるようになるだけ
論点を整理します。
- スピンオフは、事業を切り出してその株を既存株主に配る仕組みです。会社にお金は入らず、株主の口座に新しい銘柄が届きます。
- パーシャルスピンオフでは親会社が発行済株式の20%未満を残します。税制は2023年度に創設され、2026年度改正で恒久措置になりました。
- 複数事業を抱える会社は、事業ごとの価値の合計より低く評価されがちです。これがコングロマリット・ディスカウントです。
- SOTPでは、事業ごとに同業の倍率を当てて合算し、純有利子負債を差し引いて時価総額と比べます。結論は倍率の選び方に大きく左右されます。
- 分配日には親会社の株価が配った株の分だけ調整されます。分配後は放置や売りによる需給のゆがみが出やすいとされます。
- 対象になったら、権利付最終日、分配比率、課税の繰延べ要件、取得価額の按分を確認し、新しい株を独立した銘柄として評価し直すことが基本になります。
スピンオフは価値を「作る」仕組みではなく、「見えるようにする」仕組みである。
照明が当たって見えた価値に、いくらの値段を付けるのか。その計算は投資家側に委ねられています。再編のニュースに触れたら、持ち株の事業を一つずつ分解して電卓を叩いてみる習慣が、私たちの判断を一段深くしてくれるのではないでしょうか。
本記事は公開情報をもとにした解説であり、特定の金融商品の売買を推奨するものではありません。投資判断はご自身の責任で行ってください。