事業モデル
SPS Commerceは、小売業者、ブランド、流通業者、製造業者、物流プロバイダーを接続するクラウドベースのサプライチェーン管理ソリューションを提供しています。複雑な現代の商取引において、データのやり取りを円滑にするプラットフォームを構築しています。
さらに、注文から請求、収益回収までを自動化するFulfillmentや、販売データの収集・クレンジングを行うAnalyticsなどの製品を展開しています。また、商品データの自動翻訳やサプライヤーとの連携強化を支援する付加的な製品も提供しており、多角的な支援体制を整えています。
KPI
最新の会計年度(FY2025)において、売上高は751,505,000 USD(=7.5億ドル)を記録しています。この期間の営業利益率は15.7%に達しており、効率的な運営体制が構築されていることが伺えます。
また、同期間のROEは9.6%となっており、資本を効率的に活用して利益を創出しています。過去数年間の推移を見ても、売上高および利益率において安定した推移を見せています。
業績推移
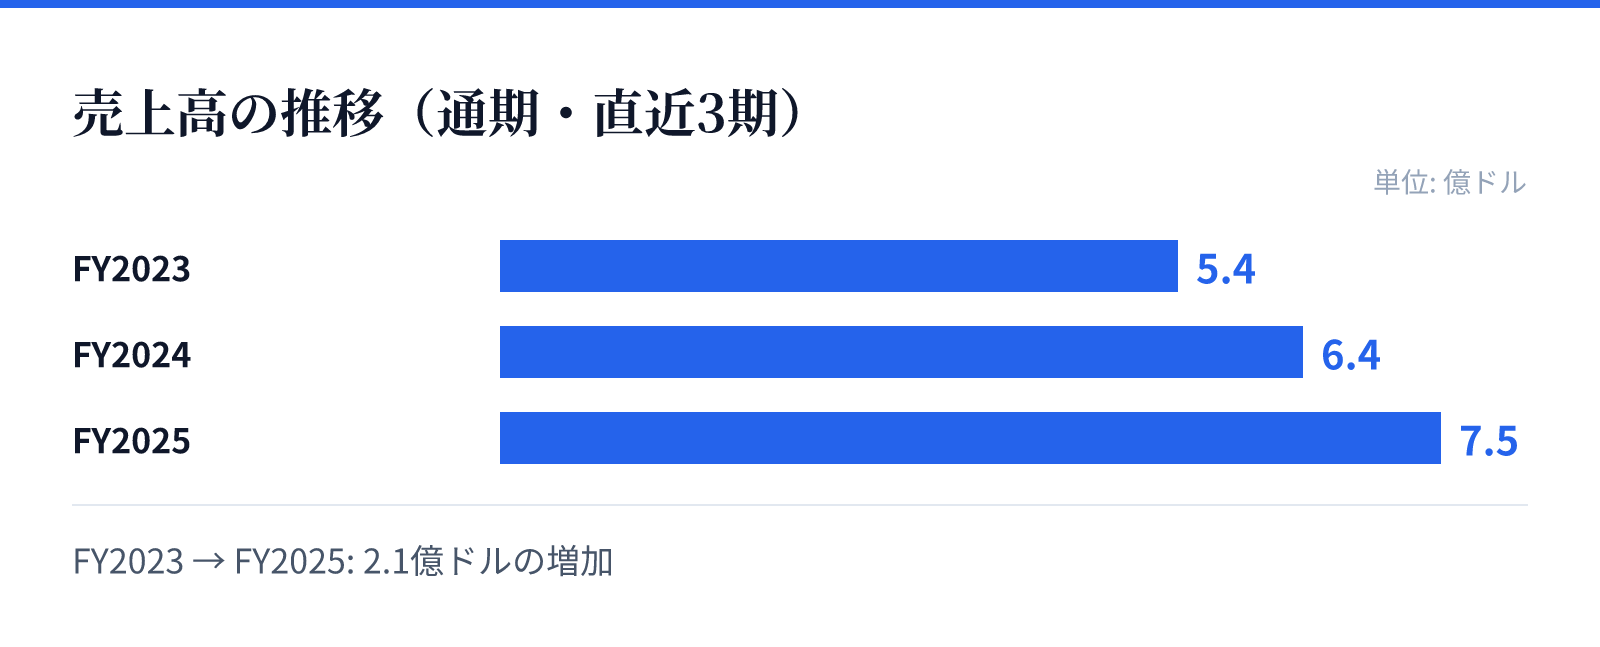
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は5.4億ドル。
FY2024の売上高は6.4億ドル。
FY2025の売上高は7.5億ドル。
成長ドライバー
直近の財務データによると、FY2025の売上高は前年比(YoY)で17.8%の成長を遂げています。同時に、純利益も前年比で21.1%増加しており、収益性の向上が顕著です。
この成長は、クラウド基盤への移行や自動化ソリューションの需要拡大に支えられているとみられます。特に、サプライチェーンのデジタル化を推進する製品群が、顧客のオペレーション効率化に寄与していることが成長の要因と考えられます。
リスク
サプライチェーン管理という基幹業務を支えるプラットフォームを提供しているため、システムの安定性やセキュリティの確保が極めて重要となります。システムの停止やデータ漏洩が発生した場合、顧客の物流や販売に重大な影響を及ぼす可能性があるためです。
また、サプライチェーンの複雑性が増す中で、常に最新の規制や技術動向に対応し続ける必要があります。競合他社による技術革新や、より高度な自動化ソリューションの台頭に対し、継続的な製品開発と投資が求められる環境にあります。
競合
同社は、小売から物流まで多岐にわたる企業を繋ぐネットワークを構築しており、強固なプラットフォームとしての地位を築いています。単一のツール提供に留まらず、データクレンジングやサプライヤー管理など、包括的なソリューションを提供することで競合に対する優位性を確保しています。
しかし、サプライチェーン管理の分野では、より高度なAI活用や自動化を追求する競合他社の参入が予想されます。独自のネットワーク効果を維持しつつ、いかに高度な分析機能や自動化機能を統合し続けられるかが、市場における競争優位を維持するための鍵となります。
バリュエーション
現在の市場データにおいて、同社の株価は84.92ドル、時価総額は約30.6億ドル(3,057百万USD)となっています。PERは40.83倍、PBRは3.28倍と算出されています。
これらの指標は、同社が成長性の高いソフトウェア・アプリケーション分野において評価されていることを示唆しています。現在の株価水準は、将来の成長期待と現在の収益性のバランスを反映した数値となっています。