事業モデル
同社は米国において、E-インフラ、交通、建築ソリューションの3つの主要セグメントを通じて事業を展開しています。E-インフラ部門では、電子商取引の配送センターやデータセンター、製造施設、発電所などの主要なエンドユーザー向けに敷地開発サービスを提供しています。
交通ソリューション部門では、高速道路、橋梁、空港、港湾、鉄道などのインフラ整備や修復プロジェクトに従事しています。建築ソリューション部門では、住宅や商業施設のコンクリート基礎、配管、測量サービスなどを提供しており、広範な建設ニーズに対応しています。
KPI
直近の財務データにおいて、売上高はFY2023の19.7億ドルからFY2025には24.9億ドルへと着実に増加しています。これに伴い、営業利益率は10.4%から16.6%へと大幅に向上しており、収益性の改善が顕著です。
ROE(自己資本利益率)についても、FY2023の22.4%からFY2024には31.9%へと上昇する推移を見せています。FY2025の最新データでは、売上高が前年比17.7%増、純利益が前年比12.7%増を記録しており、事業の拡大と効率化が同時に進んでいることが示されています。
業績推移
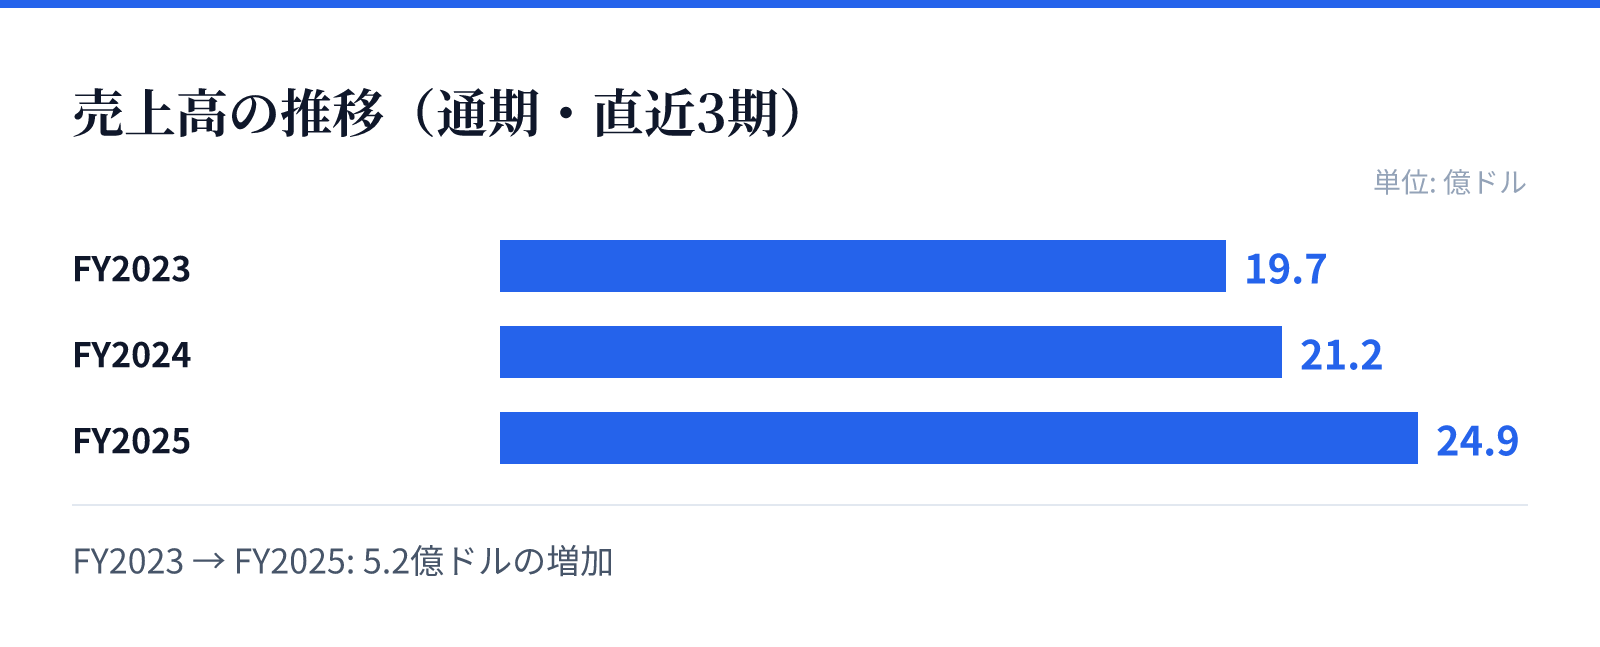
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は19.7億ドル。
FY2024の売上高は21.2億ドル。
FY2025の売上高は24.9億ドル。
成長ドライバー
成長の主な要因は、E-インフラ分野におけるデータセンターや物流拠点の需要拡大に支えられているとみられます。これらの施設は現代の経済活動において不可欠な基盤であり、安定した需要が見込まれる分野です。
また、交通インフラの老朽化に伴う修復プロジェクトや、住宅・商業向けの建築ソリューションも成長を支える柱となっています。特に、売上高の継続的な増加と営業利益率の向上は、同社が提供するサービスの付加価値が高まっていることを示唆しています。
リスク
同社の事業は、公共機関や民間開発者が主導する大規模な建設プロジェクトに依存する構造となっています。そのため、マクロ経済の動向や政府の公共投資予算の変動が、受注状況に影響を与える可能性があります。
また、建設・インフラ分野特有の要因として、原材料価格の変動や労働コストの上昇が利益率を圧迫するリスクも考慮する必要があります。しかし、近年の財務推移では、これらのコスト要因を克服しつつ利益率を向上させている傾向が見て取れます。
競合
同社は、米国全土の主要な地域において、広範な建設・インフラサービスを提供しています。競合他社と比較して、E-インフラや交通といった多岐にわたるセグメントを統合的に提供できる体制が強みとなります。
特に、データセンターや物流センターといった特定の成長分野における専門知識は、競合に対する優位性を構築する要因となります。長年の実績に基づく施工能力と、多様なインフラプロジェクトへの対応力が、市場における地位を支えています。
バリュエーション
現在の市場データにおいて、同社の株価は470.52ドル、時価総額は約144億ドルとなっています。PERは36.50倍、PBRは10.61倍と算出されており、市場からは将来の成長に対する期待が反映されているとみられます。
同社は4.6億ドルの現金および現金同等物を保有しており、安定した財務基盤を維持しています。高い成長率と利益率の改善傾向を踏まえると、現在のバリュエーションは、同社の事業拡大と収益性の向上を反映した水準にあると分析されます。