事業モデル
同社は米国を中心に、中枢神経系(CNS)疾患の治療に向けた製品の開発および商業化を行うバイオ医薬品企業です。ADHD治療薬のQelbreeや、パーキンソン病(PD)治療薬のGOCOVRI、Oxtellar XR、APOKYNなど、複数の製品を市場に提供しています。
製品の販売は、医薬品卸売業者、専門薬局、および販売代理店を通じて行われています。また、Navitor社との提携を通じて、耐性うつ病治療薬などの臨床試験プログラムを推進する体制を整えています。
KPI
最新の会計年度における売上高は718,952,000 USD(=7.2億ドル)を記録しており、前年比で8.6%の成長を見せています。一方で、同期間の営業利益率は-5.1%となっており、収益面では課題を抱えています。
過去の推移を見ると、FY2024には売上661,817,000 USD(=6.6億ドル)に対し、営業利益率11.4%を達成していました。しかし、最新のFY2025では純利益が赤字に転落しており、投資フェーズの影響が顕著に表れています。
業績推移
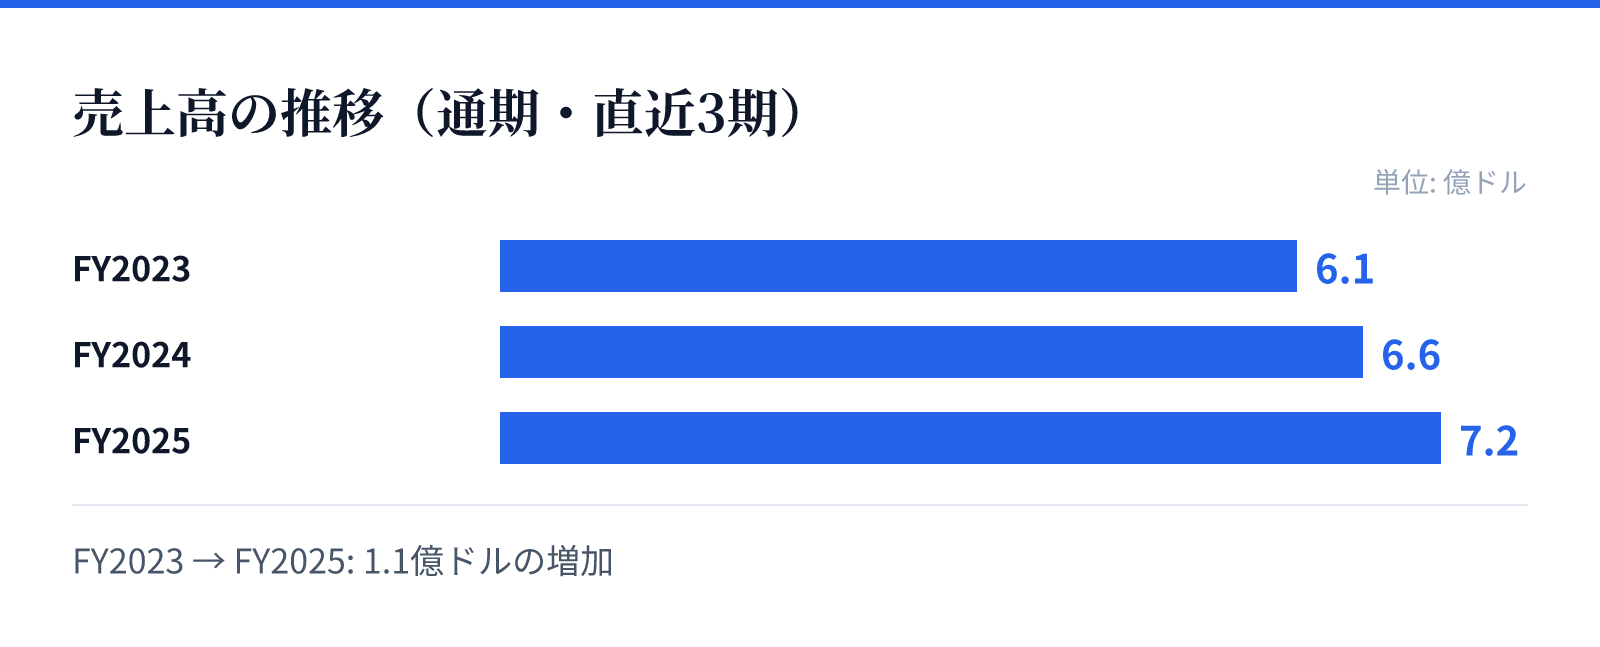
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は6.1億ドル。
FY2024の売上高は6.6億ドル。
FY2025の売上高は7.2億ドル。
成長ドライバー
成長の主要な原動力は、現在進行中の複数の臨床試験パイプラインにあります。例えば、第2相試験中のSPN-817はてんかんやドラベット症候群などの治療に向けた革新的な阻害剤として期待されています。
また、第2相試験のSPN-820や、第1相試験のSPN-443など、ADHDや耐性うつ病を対象とした新薬の開発も進められています。これらの新薬が承認され市場に投入されることが、将来の成長に向けた重要な要素となります。
リスク
最新の財務データにおいて、営業利益率がマイナスに転落している点は、今後の事業継続におけるリスク要因となります。特に、研究開発への投資が先行する中で、いかに収益性を回復させるかが課題です。
また、新薬の承認や市場浸透は、臨床試験の成功や規制当局の判断に大きく左右される性質を持っています。パイプラインの進捗が遅延した場合、将来の成長シナリオに影響を及ぼす可能性があるため、注意が必要です。
競合
同社は、ADHDやパーキンソン病、てんかんといった競争の激しい中枢神経系疾患の分野で、独自の製品群を展開しています。複数の製品をラインナップに持つことで、特定の疾患領域における市場シェアの確保を目指しています。
競合他社との差別化は、特許技術や特定の適応症に対する専門性の高い製品提供によって図られています。特に、新薬の臨床試験が進む中で、既存薬に対する優位性をいかに証明できるかが競争優位の鍵となります。
バリュエーション
現在の市場データに基づくと、同社の株価は43.73ドル、時価総額は約25.4億ドル(2,542百万USD)となっています。この規模に対し、PBRは2.47倍と算出されています。
投資判断にあたっては、現在の赤字転落という財務状況と、将来の成長を担うパイプラインの進捗を天秤にかける必要があります。現在のバリュエーションは、将来の成長期待と現在の研究開発コストのバランスを反映したものとみられます。