事業モデル
同社は子会社を通じて、米国およびメキシコにおける石油および天然ガスの探査・生産事業を展開しています。事業構造は、上流部門と炭素回収・貯留(Carbon Capture and Sequestration)の2つのセグメントで構成されています。
さらに、天然ガス液体の探査および生産にも取り組んでいます。2011年に設立され、テキサス州ヒューストンに本社を置く企業として、エネルギー資源の確保と環境対応の両面で事業を展開しています。
KPI
直近の財務データによると、FY2023の売上高は14.6億ドルで、営業利益率は14.4%を記録しています。しかし、FY2024には売上高が19.7億ドルへと増加した一方で、営業利益率は8.8%に低下し、ROEもマイナスに転じています。
最新のFY2025では、売上高は17.8億ドルとなり、前年比で9.8%の減収となっています。同期間の純利益は前年比で547.0%の大幅な減少を記録しており、収益性の変動が顕著に現れています。
業績推移
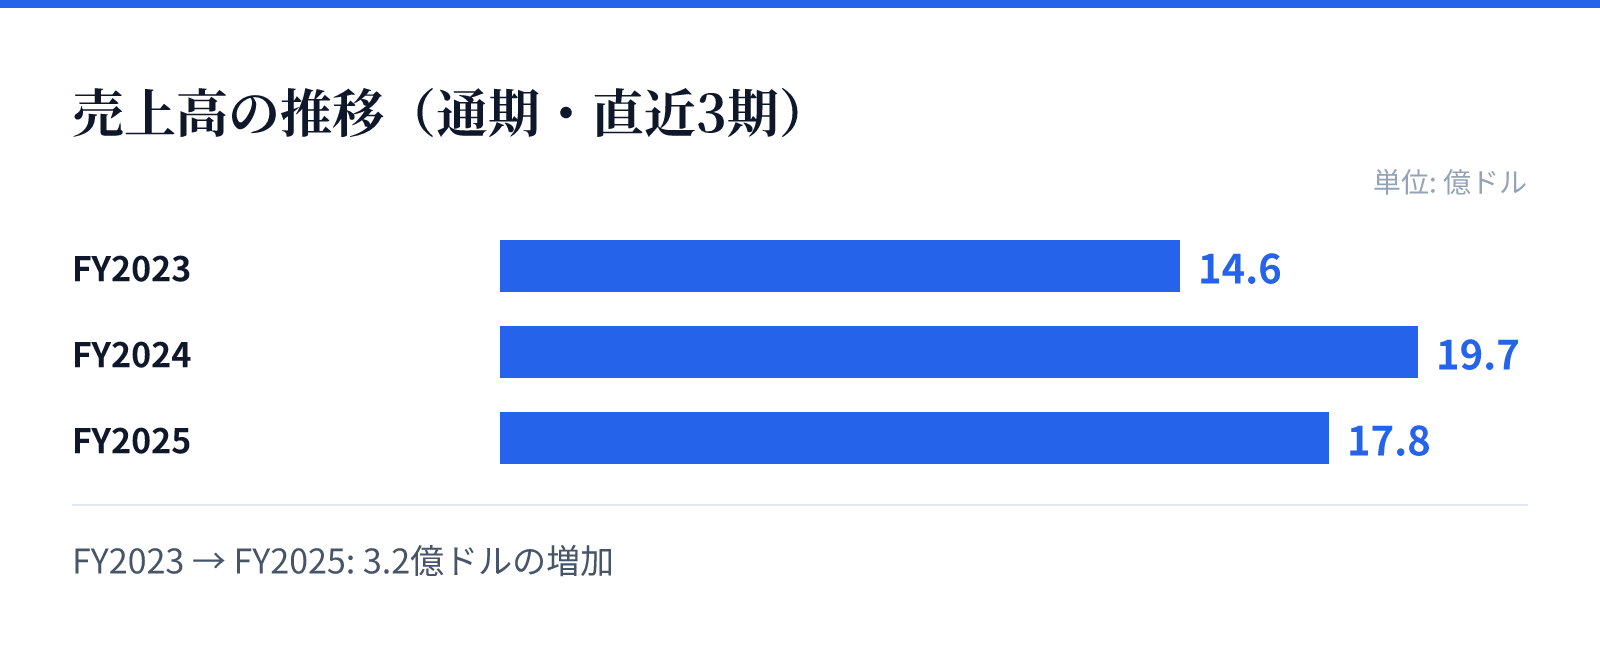
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は14.6億ドル。
FY2024の売上高は19.7億ドル。
FY2025の売上高は17.8億ドル。
成長ドライバー
同社の成長要因は、米国およびメキシコにおける石油・天然ガス資源の探査・生産能力の拡大にあります。特に天然ガス液体の生産を含む多角的な資源開発が、事業の基盤を支えています。
また、炭素回収および貯留(Carbon Capture and Sequestration)という、環境対応とエネルギー生産を組み合わせたセグメントを保有している点が特徴です。これらの事業展開が、将来的な成長の柱として期待されています。
リスク
直近の財務推移から、売上高の変動や利益率の低下がリスク要因として見受けられます。特にFY2025における純利益の急激な減少は、事業運営におけるコスト構造や市場環境の影響を強く受けている可能性を示唆しています。
また、石油・ガス資源の探査・生産は、地政学的要因や資源価格の変動に左右されやすい性質を持っています。メキシコを含む広域での事業展開において、各地域の規制や環境の変化が事業継続性に影響を与える可能性があります。
競合
同社は、米国およびメキシコという主要なエネルギー資源供給地において、石油・天然ガスおよび天然ガス液体の探査・生産を行っています。この領域では、資源の確保と生産効率の向上が競争優位性を左右する重要な要素となります。
炭素回収および貯除のセグメントは、近年のエネルギー業界における環境規制への対応として重要度が増している分野です。この分野での技術力や事業規模の拡大が、競合他社に対する差別化要因となる可能性があります。
バリュエーション
現在の市場データに基づくと、同社の株価は16.67ドル、時価総額は約27.8億ドルとなっています。PBRは1.48倍と算出されており、資産価値に対する現在の市場評価を反映しています。
同社は5.8億ドルの現金および現金同等物を保有しており、事業運営のための流動性を確保しています。投資判断にあたっては、直近の売上高の推移と、利益率の変動要因を精査する必要があります。