事業モデル
同社は米国を拠点とするバイオ医薬品企業であり、慢性閉塞性肺疾患(COPD)の治療薬であるYUPELRIの開発および販売を行っています。この薬剤は、1日1回吸入する長時間作用型ムスカリン拮抗薬として提供されています。
また、Viatris Inc.VTRSとの戦略的提携を通じて、revefenacin(YUPELRI吸入液を含む)の開発と商業化を進めています。さらに、多系統萎縮症(MSA)患者の症状性神経原性起立性低血圧に対する治験薬Ampreloxetineの開発にも取り組んでいます。
KPI
最新の会計年度であるFY2025において、同社は売上高107,464,000 USD(=1.1億ドル)を記録しています。この数値は前年度と比較して大幅な増加を見せており、事業の拡大が確認できます。
同期間の営業利益率は-3.4%となり、過去の数年間に比べ大幅な改善を見せています。また、ROEも35.7%を記録しており、財務的な健全性と収益性の向上が顕著に現れています。手元には288,101,000 USD(=2.9億ドル)の現金および現金同等物が保有されています。
業績推移
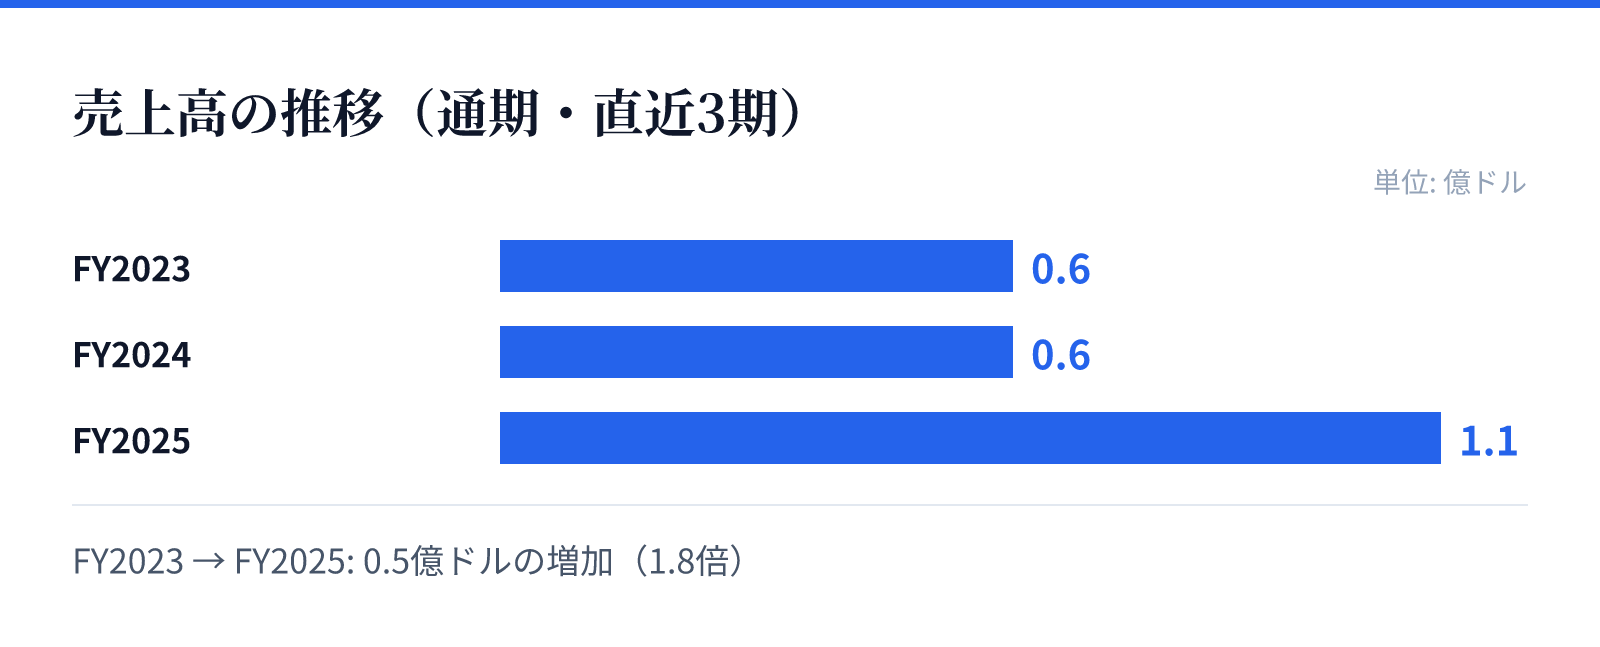
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は0.6億ドル。
FY2024の売上高は0.6億ドル。
FY2025の売上高は1.1億ドル。
成長ドライバー
成長の主な要因は、主力製品であるYUPELRIの市場浸透と、それに伴う売上高の急増にあります。FY2025の売上高は前年比で66.9%増加しており、強力な成長トレンドを示しています。
また、現在フェーズ3の臨床試験段階にあるAmpreloxetineの進捗も重要な成長要因です。この薬剤が承認され市場に投入されることで、将来的な収益の柱となることが期待されています。これらのパイプラインの進展が、同社の長期的な成長を支える基盤となります。
リスク
同社の事業は、新薬の臨床試験の成否や規制当局による承認の可否に大きく左右されるリスクを抱えています。特にAmpreloxetineのような治験段階の薬剤は、承認が得られない場合、将来の成長見通しに影響を与える可能性があります。
また、過去の財務データを見ると、FY2023およびFY2024において営業利益率が大幅なマイナスとなっており、研究開発や初期の商業化段階におけるコスト負担の大きさが示されています。現在は改善傾向にあるものの、依然として高い研究開発コストの管理が重要となります。
競合
同社は、慢性閉 OSError 肺疾患(COPD)の治療薬市場において、特定のニッチな領域で存在感を示しています。Viatris Inc.との戦略的提携により、販売網や流通の面で強固な基盤を確保しているとみられます。
競合他社との差別化要因として、1日1回吸入という利便性の高い投与方法や、特定の疾患に対する特異的なアプローチが挙げられます。しかし、バイオ医薬品分野では常に競合する新薬の登場や、より安価なジェネリック医薬品の台頭に対する警戒が必要です。
バリュエーション
最新の市場データに基づくと、同社の株価は17.05ドル、時価総額は約8.9億ドル(885百万USD)となっています。PERは16.39倍、PBRは3.05倍と算出されています。
これらの指標は、同社が成長段階にあるバイオテクノロジー企業として評価されていることを示唆しています。特に直近の黒字転換と売上の大幅な伸びを考慮すると、現在のバリュエーションは将来の成長期待を反映した水準にあると分析されます。