事業モデル
同社は米国国内の個人、法人、卸売顧客に対し、通信サービスを幅広く提供する企業です。主な事業内容は、インターネット接続、Wi-Fiサービス、光ファイバー、セキュリティ、およびサポートサービスの提供です。
さらに、高度なホームTVエンターテインメントやクラウドTVプラットフォーム、固定・長距離電話サービス、無線サービスなどを展開しています。また、中小企業向けのブロードバンドやIPベースのサービス、通信サービスの提供、さらにはタワースペースの賃貸などの付加サービスも提供しています。
KPI
最新の財務データにおいて、FY2025の売上高は1,228,207,000 USD(=12.3億ドル)を記録しています。この数値は前年度の1,296,978,000 USD(=13億ドル)と比較して、前年比で5.3%の減少となっています。
一方で、営業利益率はFY2023の-9.8%からFY2025には-5.0%へと改善の動きを見せています。また、同社は2,194,014,000 USD(=21.9億ドル)の現金および現金同等物を保有しており、安定した財務基盤を維持しています。
業績推移
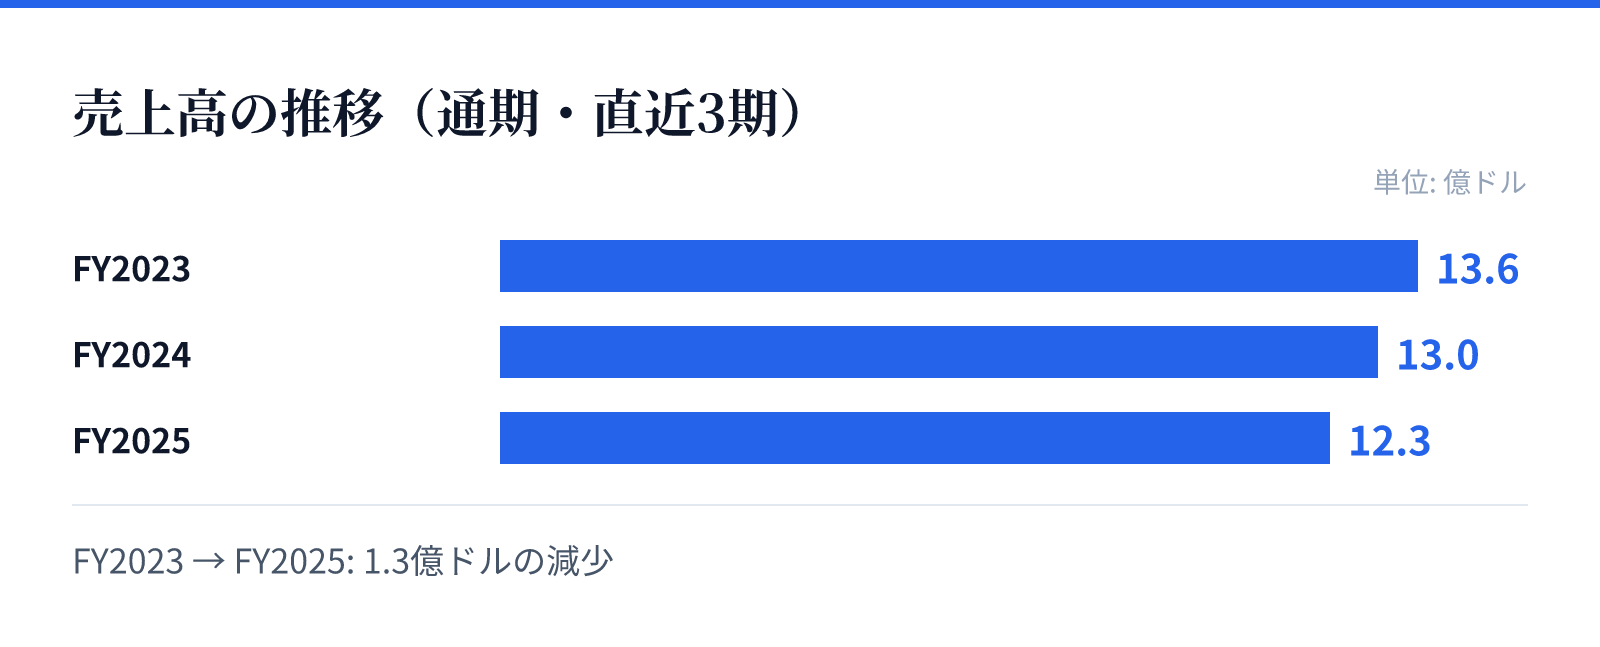
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は13.6億ドル。
FY2024の売上高は13.0億ドル。
FY2025の売上高は12.3億ドル。
成長ドライバー
成長の要因として、通信サービスの多角的な展開と、提供サービスの高度化が挙げられます。特に、クラウドTVプラットフォームや、中小企業向けのブロードバンド、IPベースのサービスなど、多様なニーズに対応するポートフォリオを構築しています。
また、近年の財務推移を見ると、FY2025の純利益は前年比で77.5%の増加を記録しています。売上高が減少傾向にある一方で、利益の伸びが顕著であることは、効率的な運営や高付加価値サービスの浸透が寄与しているとみられます。
リスク
事業面におけるリスクとして、売上高が直近3期において継続的に減少している点が挙げられます。FY2023の13.6億ドルからFY2025の12.3億ドルへと推移しており、市場環境の変化や競争激化の影響を受ける可能性があります。
また、営業利益率が依然としてマイナス圏にあることも、収益構造の安定に向けた課題として認識されます。しかし、利益率の改善傾向や、潤沢な現金保有が、これらのリスクに対する緩衝材として機能しているとみられます。
競合
同社は、通信サービスを提供する競争の激しい市場において、多様な顧客層へのアプローチを行っています。個人向けだけでなく、中小企業向けのブロードバンドや、通信サービスが手薄な地域へのサービス提供など、独自のニッチな領域もカバーしています。
また、タワースペースの賃貸や付加サービスの提供など、インフラに関連する多角的なサービスを展開することで、競合他社との差別化を図っています。これらの多角的なサービス提供が、競争環境における優位性の確保に寄与しています。
バリュエーション
最新の市場データに基づくと、同社の株価は33.65ドル、時価総額は約38.7億ドルとなっています。PERは8.41倍、PBRは1.00倍と算出されており、市場における評価の基準が示されています。
配当利回りは0.48%となっており、安定した配当を求める投資家への訴求点となります。これらの指標は、同社の現在の事業規模と、将来の成長期待のバランスを反映した数値となっています。