事業モデル
同社は世界各地でオフショア支援船および海洋支援サービスを提供しており、石油・天然ガスおよび風力発電の探査、開発、生産、メンテナンスに寄与しています。事業はアメリカ、アジア太平洋、中東、欧州、西アフリカの5つの地域セグメントに分かれて展開されています。
提供するサービスは多岐にわたり、曳航やアンカーハンドリング、物資や人員の輸送、さらにはパイプ敷設やケーブル敷設などの特殊なサービスが含まれます。これらの活動は、独立系企業から政府系組織まで、幅広いオフショアエネルギー関連企業を顧客としています。
KPI
最新の財務データにおいて、FY2025の売上高は1,352,786,000 USD(=13.5億ドル)を記録しています。同期間の営業利益率は20.5%に達しており、前年度の22.0%と比較しても高い水準を維持しています。
また、同社のROEはFY2023の9.4%からFY2025には24.5%へと大幅に上昇しており、資本効率の改善が顕著です。手元資金として613,544,000 USD(=6.1億ドル)の現金および現金同等物を保有しています。
業績推移
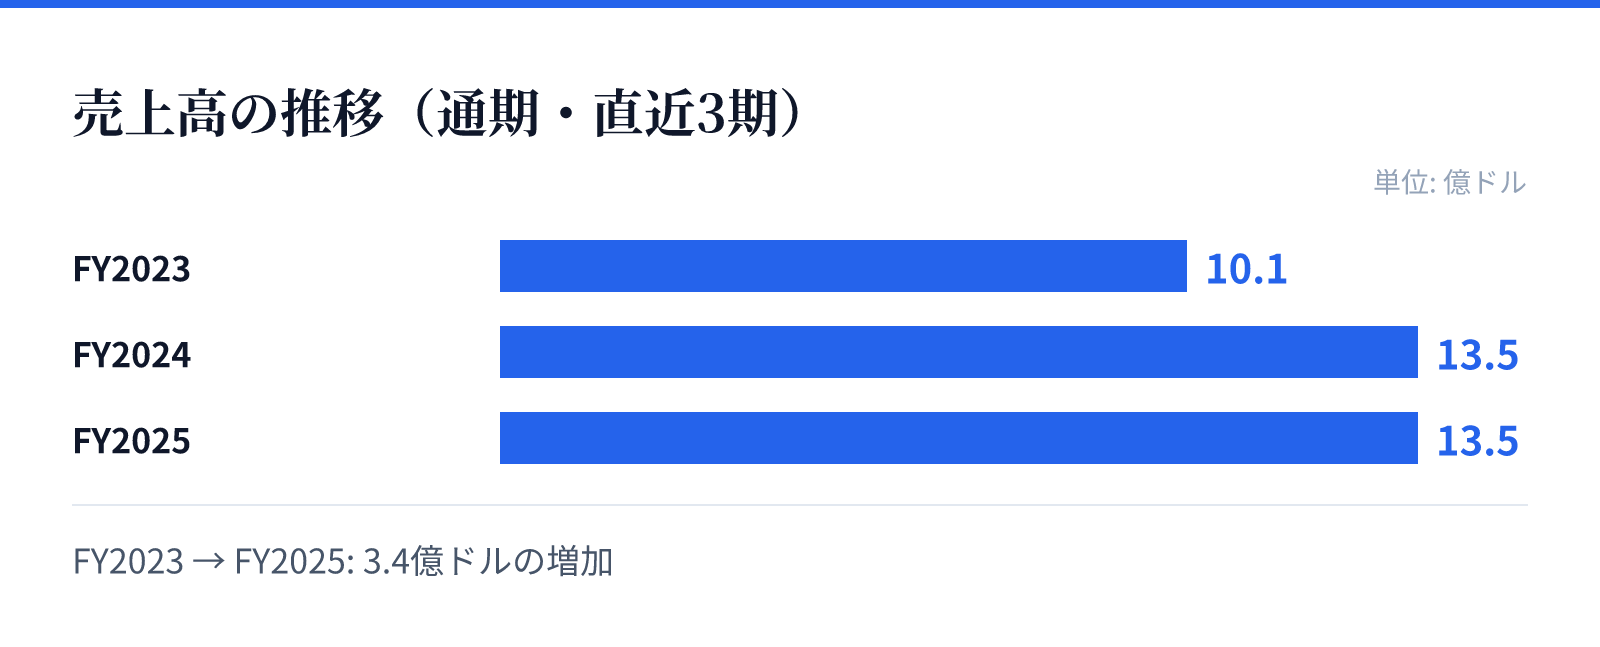
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は10.1億ドル。
FY2024の売上高は13.5億ドル。
FY2025の売上高は13.5億ドル。
成長ドライバー
直近の財務トレンドを見ると、売上高はFY2023の1,009,985,000 USD(=10.1億ドル)からFY2024の1,345,835,000 USD(=13.5億ドル)へと大幅に増加しています。FY2025の売上は前年比で0.5%の微増となりました。
特筆すべきは純利益の推移であり、最新のFY2025において前年比で85.2%もの大幅な増加を記録しています。この利益成長とROEの急上昇は、同社の運営効率の向上を裏付けています。
リスク
同社の事業は、石油や天然ガス、さらには風力発電といったエネルギー産業の動向に強く依存しています。世界各地の海域で活動を展開しているため、各地域の地政学的リスクや海事規制の影響を受ける可能性があります。
また、船舶の運用を主軸とするビジネスモデルであるため、燃料価格の変動や船舶の維持管理コストの増大が利益を圧迫する要因となり得ます。これらの外部要因は、将来の収益安定性に影響を与える可能性があります。
競合
同社は、石油・ガスおよび風力発電の分野において、多様なサービスを提供する競合他社と市場を共有しています。提供するサービス範囲が広いため、特定のニッチな技術や特殊な船舶の運用能力が競争優位の源泉となります。
特に、アンカーハンドリングやパイプ敷設といった高度な技術を要する分野では、専門性の高いサービス提供が重要となります。多様な顧客層に対応できる広範なサービスポートフォリオが、競合に対する優位性を支えています。
バリュエーション
最新の市場データに基づくと、同社の株価は92.62ドル、時価総額は約46.1億ドル(4,608百万USD)となっています。PERは18.79倍、PBRは3.31倍と算出されています。
これらの指標は、同社の成長性と現在の市場評価を反映しています。高いROEの推移と安定した売上規模を背景に、オフショア支援分野における確固たる地位を評価する材料となります。