事業モデル
Triumph Financial, Inc.は、米国を拠点に銀行業務、ファクタリング、決済、およびインテリジェンスサービスを提供する金融持株会社です。預金商品として当座預金や貯蓄、マネーマーケット、譲渡証書を提供し、商業用不動産や住宅ローン、農業ローンなど多岐にわたる融資商品を提供しています。
特にトラック輸送業界に特化したサービスを展開しており、決済、監査、その他の銀行サービスを提供しています。また、運送業者向けに開発されたデジタル銀行口座「LoadPay」や、輸送ファクタリング、保険仲介サービスなどを提供しており、特定の産業に深く根ざしたビジネスモデルを構築しています。
KPI
同社の財務状況において、最新のFY2025における売上高は423,833,000 USD(=4.2億ドル)を記録しています。この売上高は前年比で2.0%の成長を見せており、安定した事業基盤を維持していることが伺えます。
また、同社は896,811,000 USD(=9億ドル)の現金および現金同等物を保有しています。ROE(自己資本利益率)については、FY2023の4.8%からFY2024の1.8%へと低下したものの、FY2025には2.7%へと回復する推移を見せています。
業績推移
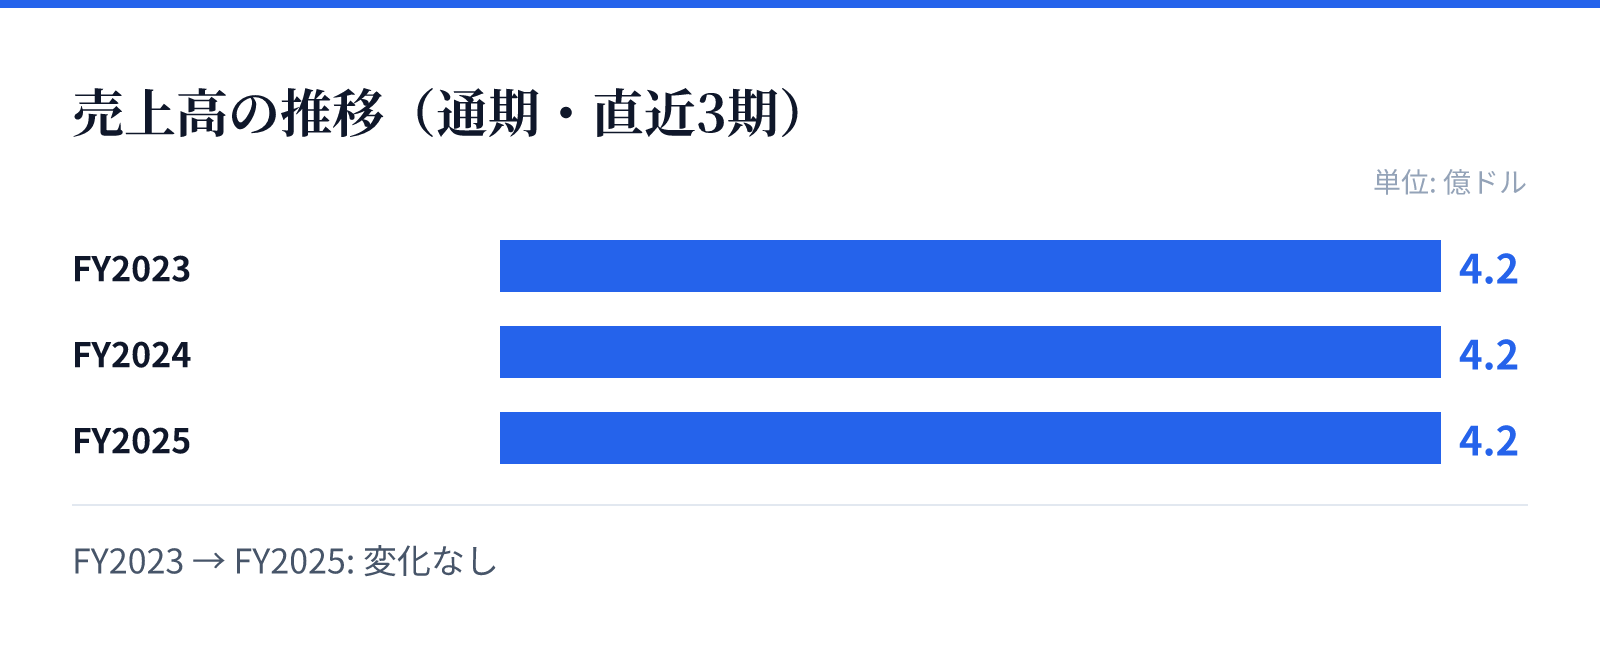
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は4.2億ドル。
FY2024の売上高は4.2億ドル。
FY2025の売上高は4.2億ドル。
成長ドライバー
成長の主な要因の一つは、トラック輸送業界に特化した独自のデジタルソリューションとサービスの提供にあります。特に運送業者向けのデジタル銀行口座「LoadPay」や、同業界向けのパフォーマンス評価、ベンチマーキングの提供が独自の強みとなっています。
最新の財務データでは、FY2025の純利益が前年比で57.6%と大幅に増加しており、収益性の改善が顕著です。特定のニッチな市場において、高度な専門知識とテクノロジーを組み合わせたサービスを展開することで、持続的な成長を追求しているとみられます。
リスク
同社の事業は、トラック輸送業界という特定のセクターに深く依存しているため、当該業界の景気動向や規制の変化が直接的な影響を及ぼす可能性があります。また、金融機関として、金利動向や信用リスクの変動が貸付事業や預金事業の収益性に影響を与える要因となります。
さらに、競争環境の変化や、デジタル決済・金融サービスの高度化に伴う技術革新への対応も継続的な課題となります。特定のニッチ市場での優位性を維持するためには、常に変化する物流業界のニーズに適応し続ける必要があります。
競合
同社は、地域銀行(Regional Banks)セクターにおいて、特定のニッチ市場であるトラック輸送業界に特化した独自のポジションを確立しています。一般的な銀行業務に加え、ファクタリングや特定の業界向け決済ソリューションを提供することで、競合他社との差別化を図っています。
この特化型の戦略は、広範な顧客層を持つ大手銀行とは異なる競争優位性をもたらしています。特に運送業者向けの高度なインテリジェンスやベンチマーキングの提供は、同社独自の強みとして機能しているとみられます。
バリュエーション
同社の株価は2026年8月28日時点で71.86ドルとなっており、時価総額は約17.2億ドル(1,717百万USD)です。市場における評価の指標として、PERは48.55倍、PBRは1.87倍を記録しています。
これらの数値は、同社が特定のニッチ市場において高い専門性を持ち、独自の成長機会を有していることを反映している可能性があります。投資判断にあたっては、これらのバリュエーション指標と、同社の特化した事業モデルの持続性を照らし合わせる必要があります。