事業モデル
同社は米国において、病院運営およびサービスと外来ケアの2つのセグメントを通じて多角的な医療サービスを提供しています。一般病院では、急性期ケア、手術・回復室、放射線、臨床検査、薬局などの包括的な医療サービスを提供しています。
さらに、心臓血管疾患や神経科学、整形外科などの専門的な治療に加え、リハビリテーションを含む外来サービスも提供しています。緊急治療センターや画像診断センター、手術センターなどを通じ、高度な医療技術と広範なネットワークを統合した医療提供体制を構築しています。
KPI
最新の会計年度における売上高は213億ドル(=213億ドル)を記録しており、安定した事業規模を維持しています。同期間の営業利益率は16.1%に達しており、効率的な運営体制が示唆されます。
また、同期間のROEは33.3%を記録しています。同社は21.7億ドル(=21.7億ドル)の現金および現金同等物を保有しており、強固な財務基盤を維持しています。
業績推移
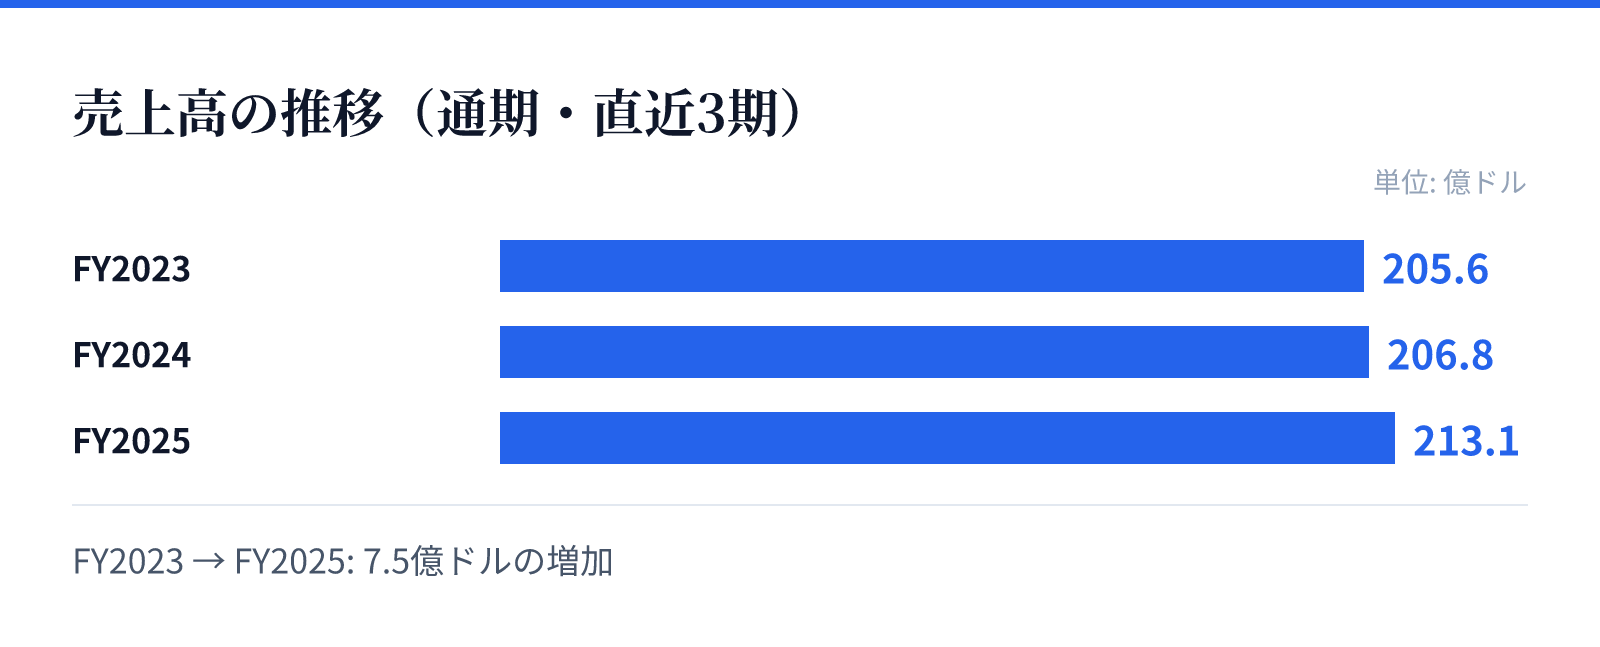
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は205.6億ドル。
FY2024の売上高は206.8億ドル。
FY2025の売上高は213.1億ドル。
成長ドライバー
直近の財務トレンドを見ると、売上高はFY2023の206億ドルからFY2025の213億ドルへと推移しており、前年比で3.1%の成長を遂げています。営業利益率も11.9%から16.1%へと上昇しており、収益性の改善が見て取れます。
ROEについても、FY2023の38.0%からFY2024には76.7%へと急上昇するなど、過去数年で動的な推移を見せています。これらの推移は、同社の医療サービス提供における効率性の向上を反映しているとみられます。
リスク
最新の財務データにおいて、FY2025の純利益が前年比で56.0%減少している点が注目されます。この急激な減少要因が、一時的な要因によるものか、あるいは構造的な変化によるものかは精査が必要です。
また、医療提供体制の複雑化に伴い、高度な専門技術や高度な医療機器の維持管理が重要となります。これらの運営コストや技術革新への対応が、将来の利益率に影響を与える可能性があるため、継続的な監視が必要です。
競合
同社は、急性期から高度な専門治療までをカバーする広範なサービスポートフォリオを強みとしています。特に、心臓外科や神経外科、整形外科といった高度な専門領域での提供能力は、競合他社に対する優位性を構築する要因となります。
また、緊急治療センターや手術センターなどの多様な拠点を保有することで、地域における医療アクセスを確保しています。これらの多角的な拠点は、競合他社との差別化要因として機能しているとみられます。
バリュエーション
現在の株価は266.8ドルであり、時価総額は約215億ドル(21,482百万USD)となっています。PERは10.35倍と算出されており、市場における評価は比較的安定した水準にあります。
PBRは4.61倍となっており、保有資産や事業規模に対する市場の期待を反映しています。これらの指標は、同社の安定した事業基盤と、医療セクターにおける確固たる地位を反映しているものとみられます。