事業モデル
同社は自動車および医療の2つのセグメントで、熱管理および空気圧による快適性技術を提供しています。自動車分野では、シートヒーターや電動制御ユニット、さらにはドアパネルやアームレスト向けの空調システムなど、多岐にわたるコンポーネントを製造・販売しています。
医療分野では、BlanketrolやAstothermといったブランドを通じて、集中治療や手術における患者の温度管理システムを提供しています。世界各地に拠点を持ち、自動車メーカーや医療業界の主要な顧客層へ向けた高度な技術ソリューションを展開しています。
KPI
直近の財務データにおいて、FY2025の売上高は1,498,602,000 USD(=15億ドル)を記録しています。これは前年比で2.9%の増加となっており、安定した売上規模を維持していることが伺えます。
一方で、FY2025の営業利益率は6.5%となっており、前年度の8.4%から低下しています。また、同期間の純利益は前年比で71.8%の大幅な減少を記録しており、収益性の推移には注意が必要です。
業績推移
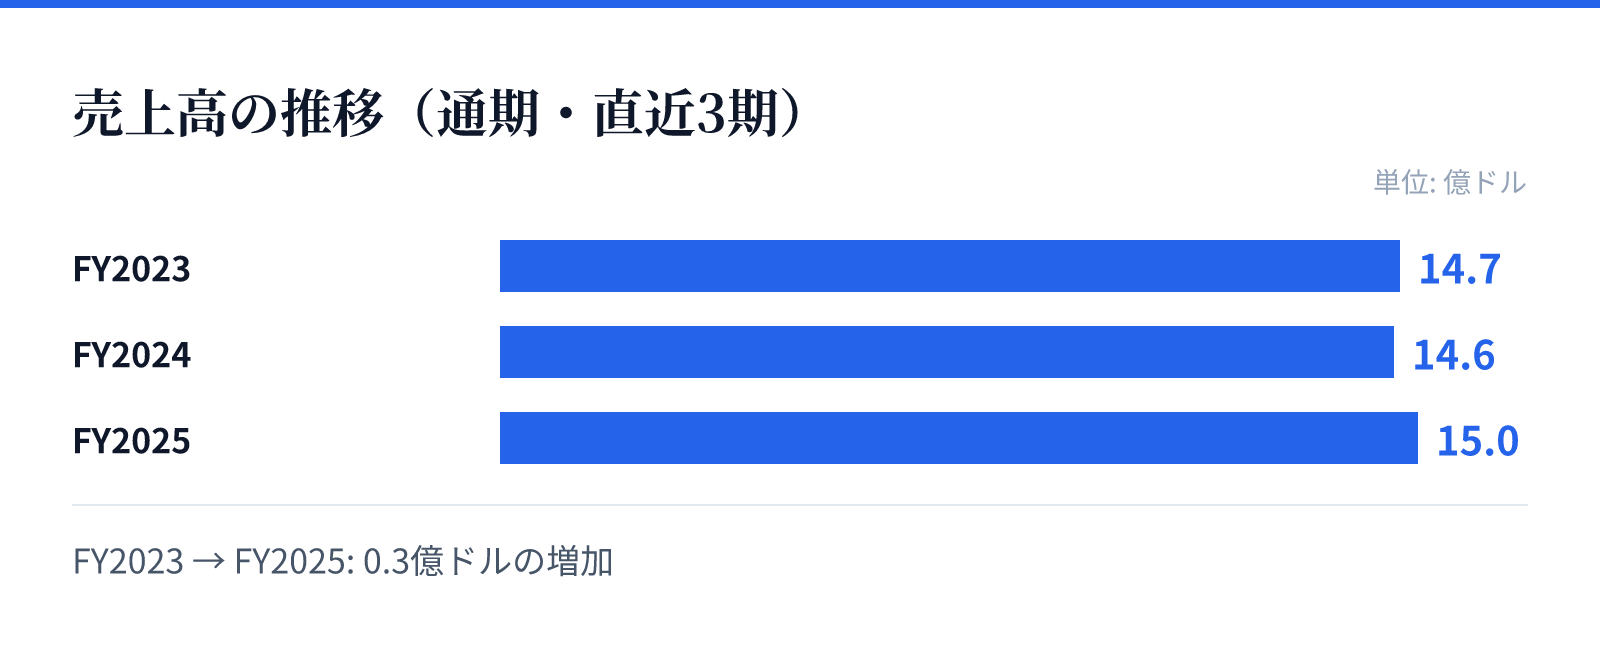
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は14.7億ドル。
FY2024の売上高は14.6億ドル。
FY2025の売上高は15.0億ドル。
成長ドライバー
同社の成長は、自動車市場における快適性への需要の高まりと、医療分野での高度な温度管理技術の需要に支えられています。特に、シートヒーターや電動制御ユニットといった統合的な電子コンポーネントの提供は、自動車の高度化に伴い重要度が増しています。
また、バッテリー性能向上に向けた接続デバイスや、燃料管理のためのバルブシステムなど、多様な技術領域への展開も成長の源泉となります。これらの技術は、自動車の電動化や高度な医療環境の整備というマクロなトレンドと合致しています。
リスク
財務推移を見ると、FY2025において純利益が前年比で71.8%減少している点が、短期的なリスク要因として挙げられます。営業利益率も前年度から低下しており、コスト構造や市場環境の変化による影響を注視する必要があります。
また、自動車部品および医療機器という、高度な技術と品質管理が求められる分野で事業を展開しているため、サプライチェーンの変動や規制環境の変化が事業運営に影響を及ぼす可能性があります。これらの要因が、将来の利益率の安定性に影響を与える可能性があります。
競合
同社は、自動車および医療という専門性の高い分野において、独自のブランドと技術力を武器に競合と差別化を図っています。特に、シートヒーターや空気圧による快適性ソリューションなど、特定のニッチな領域で強固な地位を築いています。
競合他社との競争においては、高度な電子制御ユニットやソフトウェアの統合能力が重要な要素となります。また、医療分野におけるブランド認知度も、競合に対する優位性を維持するための重要な要素となります。
バリュエーション
現在の株価は39.545ドルであり、時価総額は約12.1億ドル(1,214百万USD)となっています。市場データに基づくPERは47.08倍、PBRは1.68倍と算出されています。
これらの指標は、同社が保有する技術的優位性や市場でのポジションを反映した評価となっています。投資判断にあたっては、現在の高いPER水準と、直近の純利益の推移を照らし合わせながら検討する必要があります。