事業モデル
同社はTools & Accessoriesセクターに属し、産業界に不可欠な製品を提供しています。事業基盤は強固であり、安定した市場での地位を確立しています。
提供する製品は幅広い産業分野で活用されており、長期的な需要が見込まれる構造です。同社の事業モデルは、確固たる技術力と製品ラインナップに支えられています。
KPI
直近の財務データにおいて、FY2023の売上高は47.7億ドル、営業利益率は14.7%を記録しました。しかし、FY2024には売上高が45.7億ドル、営業利益率は13.4%へと低下しています。
FY2025の売上高は45.8億ドルと前年比でわずかな増加(+0.2%)を見せましたが、営業利益率は12.4%まで低下しました。また、ROEもFY2023の15.3%からFY2025には9.1%まで低下する推移を見せています。
業績推移
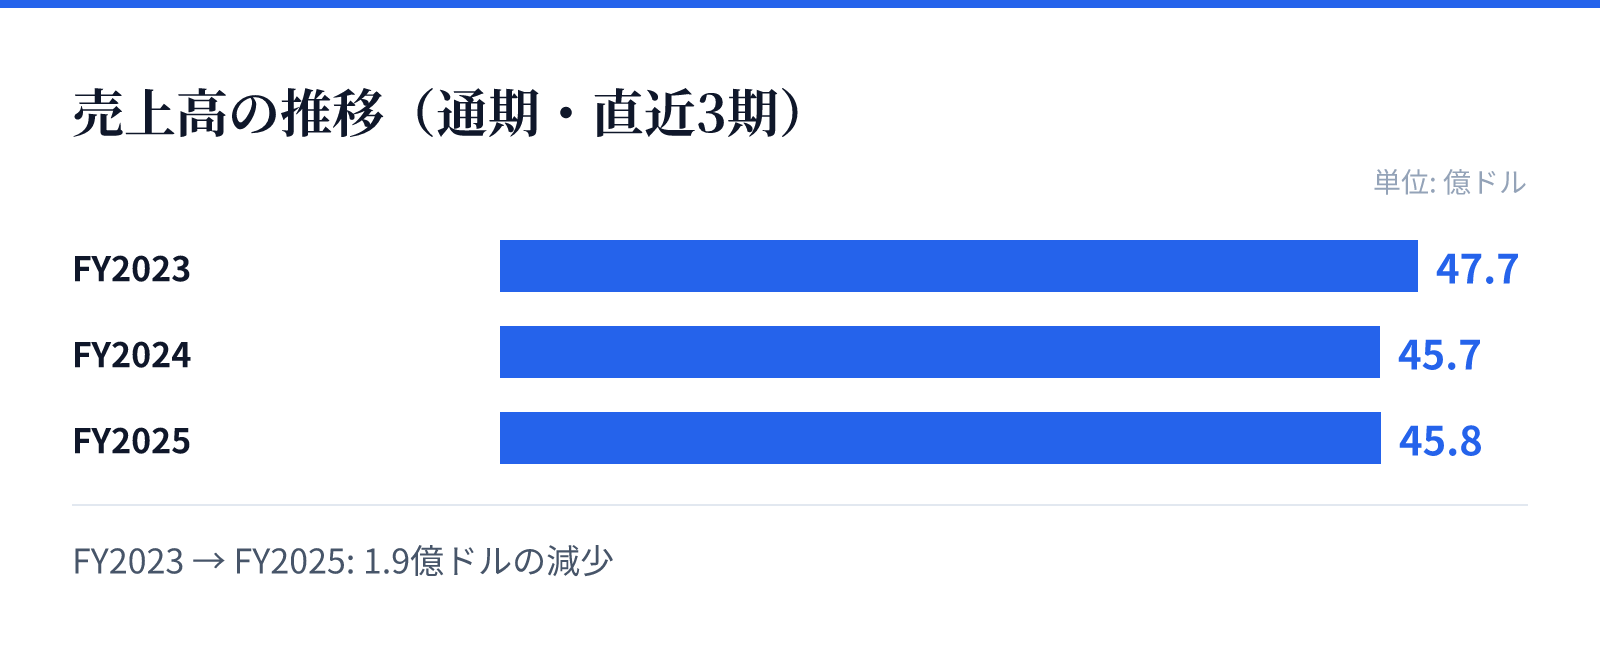
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は47.7億ドル。
FY2024の売上高は45.7億ドル。
FY2025の売上高は45.8億ドル。
成長ドライバー
直近の売上高はFY2024からFY2025にかけて、わずかながらも横ばいから微増の推移を見せています。この安定した売上基盤は、同社の市場における地位を反映しているものとみられます。
今後の成長は、低下傾向にある営業利益率の改善と、資本効率の向上にかかっているとみられます。特に、売上高の伸びを維持しながら利益率を回復させることが、成長に向けた重要な焦点となります。
リスク
直近の財務推移において、売上高が横ばいである一方で、営業利益率が継続的に低下している点が懸念されます。この傾向は、コスト構造の変化や競争環境の変化による影響を反映している可能性があります。
また、ROEの低下は資本効率の低下を示唆しており、投資家に対しての訴求力が弱まるリスクを含んでいます。純利益がFY2025において前年比18.2%減となっている点は、今後の経営改善に向けた課題として注目されます。
競合
同社はTools & Accessoriesセクターにおいて、確立された技術と製品群を武器に競合と対峙しています。市場における地位は安定していますが、利益率の低下は競合他社との競争激化を示唆している可能性があります。
競争環境の変化に対応するため、コスト構造の最適化や高付加価値製品へのシフトが求められる局面です。市場シェアの維持と同時に、収益性の改善が競争優位性を再構築するための鍵となります。
バリュエーション
現在の株価は120.82ドルであり、時価総額は約85.3億ドルと算出されています。PERは33.90倍、PBRは2.67倍となっており、市場からは一定の評価を得ている一方で、成長期待に対するプレミアムも反映されています。
配当利回りは1.15%となっており、安定した配当を求める投資家への訴求力を維持しています。現在のバリュエーションは、同社の事業基盤の安定性と、今後の収益性改善への期待のバランスを反映した数値といえます。