事業モデル
同社は北米においてTrinityRailのブランド名で鉄道車両の製品およびサービスを提供しています。事業は、車両のリース・管理・保守を行う「Railcar Leasing and Services Group」と、液体、ガス、乾燥貨物用の車両を製造・販売する「Rail Products Group」の2つのセグメントで構成されています。
リース部門では、101,485両の車両フリートを保有し、エネルギー、農業、建設、消費財などの多岐にわたる産業分野の顧客にサービスを提供しています。製造部門では、鉄道会社やリース会社向けに車両および関連部品を製造・販売しており、自社営業員と独立した販売代理人の両方を通じて販売を行っています。
KPI
最新の会計年度における売上高は2,156,900,000 USD(=21.6億ドル)を記録しています。この期間の営業利益率は16.6%に達しており、効率的な運営体制が示されています。
また、同期間のROEは23.5%と非常に高い水準に達しています。同社は155,700,000 USD(=1.6億ドル)の現金および現金同等物を保有しており、安定した財務基盤を維持しています。
業績推移
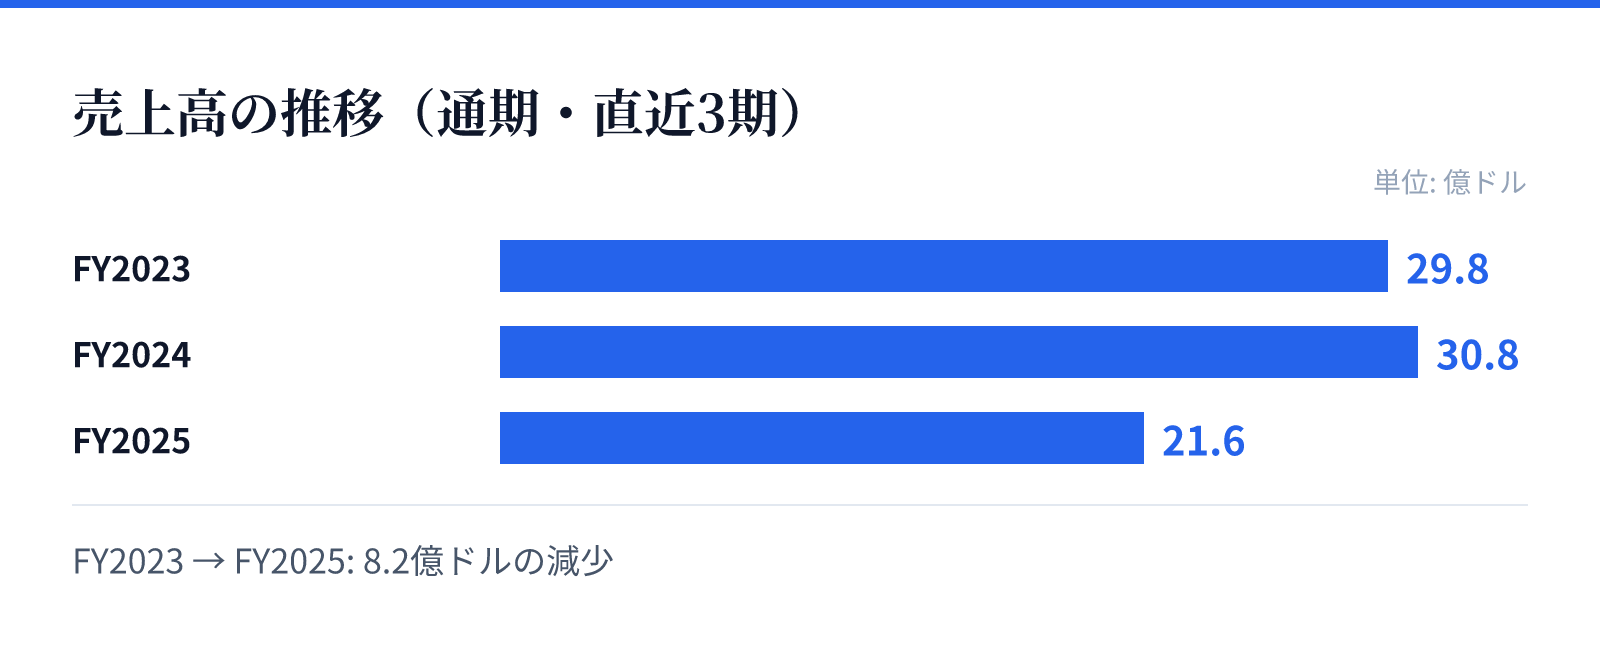
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は29.8億ドル。
FY2024の売上高は30.8億ドル。
FY2025の売上高は21.6億ドル。
成長ドライバー
直近の財務トレンドを見ると、売上高はFY2023の2,983,300,000 USD(=29.8億ドル)からFY2025の2,156,900,000 USD(=21.6億ドル)へと推移しています。売上高は前年比で30.0%減少していますが、純利益は前年比で82.9%増加しています。
営業利益率はFY2023の10.9%からFY2025の16.6%へと上昇しており、収益性の改善が進んでいるとみられます。ROEも10.2%から23.5%へと大幅に向上しており、資本効率の改善が顕著な傾向にあります。
リスク
事業規模の拡大や需要の変動が、鉄道インフラへの投資動向に左右される可能性があります。特に、特定の産業セクターにおける物流需要の変化が、車両の需要に直接影響を与える構造となっています。
また、製造とリースという二つの異なるビジネスモデルを運営しているため、それぞれの市場環境の変化に対応する必要があります。原材料価格の変動や、物流規制の変更などが、製造コストや運営コストに影響を与える要因となり得ます。
競合
同社は北米の鉄道車両市場において、製造とリース・メンテナンスの両面で強固なポジションを築いています。多様な産業分野の顧客を抱えることで、特定のセクターへの過度な依存を分散させています。
競合他社と比較して、広範な車両フリートの管理能力と、メンテナンス・改修サービスの提供能力が強みとなります。独自の販売ネットワークと、長年の歴史に裏打ちされたブランド力が、市場における競争優位性を支えています。
バリュエーション
最新の市場データに基づくと、同社の株価は29.27ドル、時価総額は約23.3億ドル(2,332百万USD)となっています。PERは6.97倍と、市場平均と比較して比較的割安な水準で評価されています。
また、PBRは2.04倍となっており、資産価値に対して一定のプレミアムが付与されています。配当利回りは4.21%と高く、安定したキャッシュフローを背景とした株主還元が期待できる水準にあります。