事業モデル
同社は米国において、住宅ローン管理権(MSR)、機関投資家向け住宅ローン担保証券(RMBS)、およびその他の金融資産への投資、資金調達、管理を行っています。主な対象資産には、固定金利、変動金利、ハイブリッド型ローン、またはデリバティブで担保付けられた機関RMBSが含まれます。
また、非機関証券やヘッジ取引を含まない金融および住宅ローン関連資産も保有しています。同社は連邦所得税法上のREITとしての資格を有しており、2009年に設立され、ミネソタ州セントルイスパークに拠点を置いています。
KPI
同社の財務状況において、最新の会計年度であるFY2026の売上高は85,799,000 USD(=8,580万ドル)を記録しています。この数値は前年度の115,060,000 USD(=1.2億ドル)と比較すると、前年比で25.4%の減少となっています。
一方で、同社のROEはFY2025の-25.4%からFY2026には1.9%へと改善し、黒字に転換しています。また、同社は642,691,000 USD(=6.4億ドル)の現金および現金同等物を保有しています。
業績推移
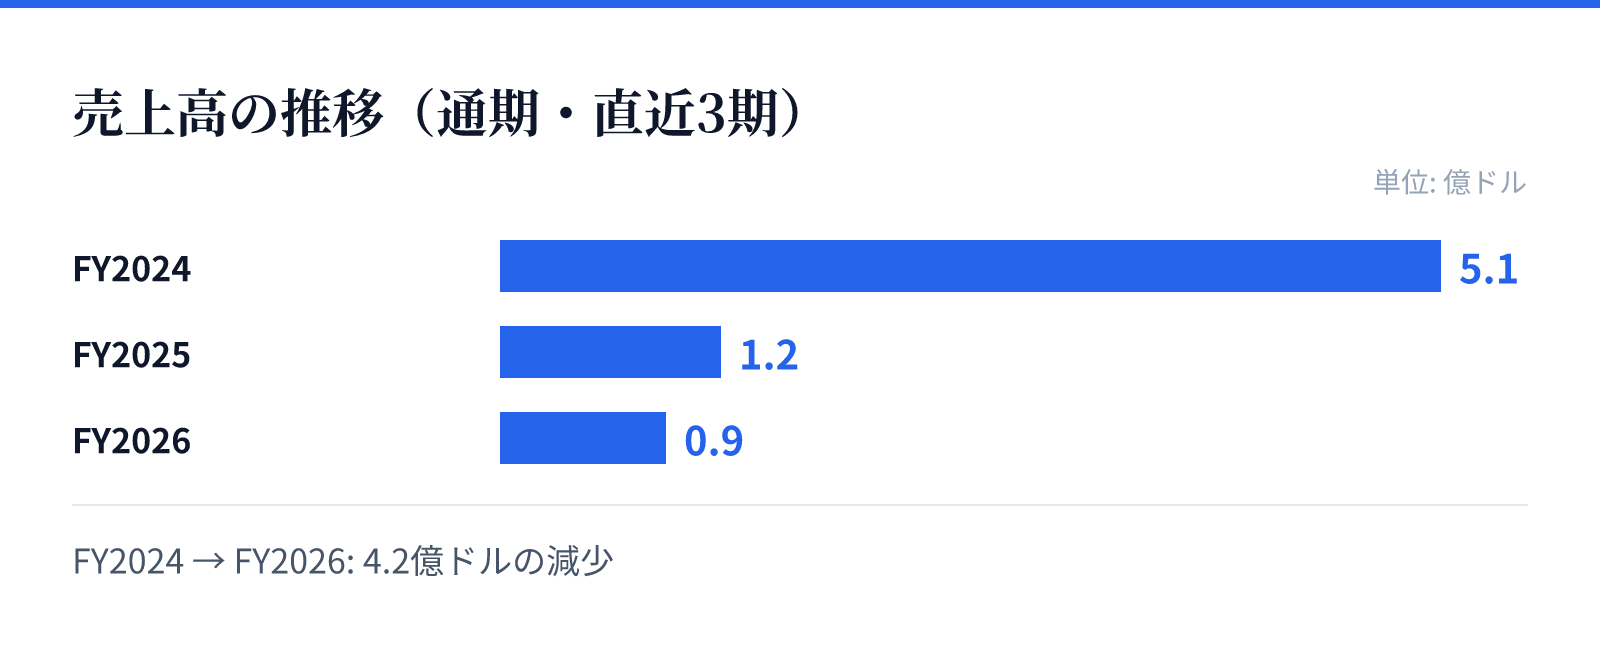
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は5.1億ドル。
FY2025の売上高は1.2億ドル。
FY2026の売上高は0.9億ドル。
成長ドライバー
同社の成長要因は、住宅ローン管理権(MSR)の保有と管理による安定的な収益構造にあります。MSRは住宅ローン管理の権利を指し、金利環境の変化に応じて価値や収益性が変動する特性を持っています。
また、機関RMBSなどの金融資産への投資を通じて、ポートフォリオの多様性を確保しています。これらの資産は、住宅ローン市場の動向と密接に関連しており、適切な資産管理が将来の収益に寄与するとみられます。
リスク
同社の事業は住宅ローン市場の動向に強く依存しており、金利変動や住宅ローン需要の変化が直接的なリスクとなります。特にMSRの価値は、市場の金利環境や住宅ローン貸付の動向によって変動する可能性があるため、注意が必要です。
また、財務トレンドを見ると、FY2025にはROEが大幅なマイナスを記録しており、収益の安定性には注意を払う必要があります。売上高が直近の年度で減少傾向にあることも、今後の事業運営における重要な監視ポイントとなります。
競合
同社は住宅ローン関連の金融資産に特化したREITとして、特定のニッチな市場で事業を展開しています。競合他社と比較して、MSRやRMBSといった特定の資産クラスに集中することで、独自のポジションを確立しています。
同社はCrossCountry Mortgage, LLCの子会社として運営されており、親会社のネットワークやリソースを活用しているとみられます。この構造により、住宅ローン関連の専門的な資産管理において独自の競争優位性を維持している可能性があります。
バリュエーション
最新の市場データに基づくと、同社の株価は12.18ドル、時価総額は約12.8億ドル(1,281百万USD)となっています。PBRは1.12倍と算出されており、資産価値に対して比較的安定した評価を受けています。
投資家にとって最も顕著な特徴は、11.17%という高い配当利回りです。この高い配当は、同社の事業モデルであるMSRやRMBSの保有から生み出されるキャッシュフローを反映しているものとみられます。