事業モデル
同社は米国および国際市場において、カジュアルダイニングレストランを展開する企業です。主な事業セグメントはTexas Roadhouse、Bubba’s 33、およびその他のブランドで構成されています。
提供するメニューは、熟成されたステーキやリブ、シーフード、チキン、ポークチョップなどの肉料理に加え、ハンバーガーやサラダ、サンドイッチ、ピザ、ウィングなど多岐にわたります。1993年に設立され、ケンタッキー州ルイビルに拠点を置いています。
KPI
直近の財務データによると、FY2025の売上高は5,878,075,000 USD(=58.8億ドル)を記録しています。同期間の営業利益率は8.1%となっており、前年度の9.6%と比較すると低下傾向にあります。
ROE(自己資本利益率)については、FY2023の26.7%からFY2024には31.9%へと上昇し、FY2025には27.8%となっています。また、同社は202,427,000 USD(=2億ドル)の現金および現金同等物を保有しています。
業績推移
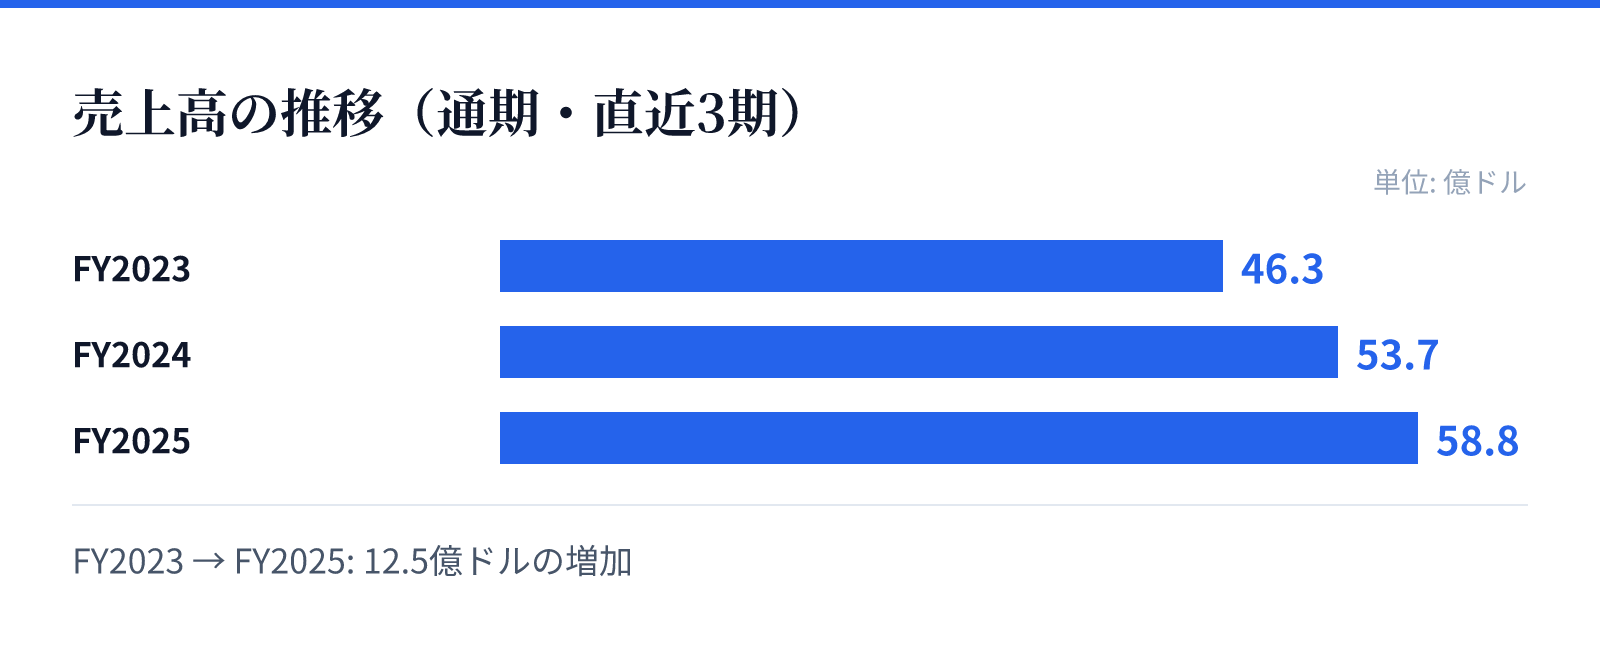
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は46.3億ドル。
FY2024の売上高は53.7億ドル。
FY2025の売上高は58.8億ドル。
成長ドライバー
売上高は直近のFY2025において、前年比(YoY)で9.4%の成長を達成しています。この成長は、同社が持つ複数のブランド展開と、幅広いメニュー展開による顧客層の獲得に支えられているとみられます。
一方で、FY2025の純利益は前年比で6.5%減少しており、売上の伸びに対して利益の効率性が課題となる可能性があります。しかし、依然として高いROEを維持しており、資本効率の高さは維持されています。
リスク
直近の財務推移において、売上高が成長している一方で、純利益が前年比で6.5%減少している点が注目されます。これは、原材料費の高騰や人件費の増加など、運営コストの増大が影響している可能性が高いと考えられます。
また、営業利益率もFY2024の9.6%からFY2025には8.1%へと低下しており、収益性の維持が今後の重要な課題となります。これらのコスト要因をいかにコントロールするかが、今後の成長の鍵を握るとみられます。
競合
同社はTexas Roadhouse、Bubba’s 33、Jaggersといった複数のブランドを保有しており、競合他社との差別化を図っています。特にステーキやリブといった肉料理に強みを持つメニュー構成が、顧客の支持を得る要因となっています。
カジュアルダイニング市場において、多様なメニュー(ピザやウィング等)を網羅することで、幅広い顧客層を取り込んでいます。ブランドの多様化と、各店舗の独自性を維持する戦略が、競争優位性を支える基盤となっています。
バリュエーション
現在の株価は198.99ドルであり、時価総額は約131億ドル(13,062百万USD)となっています。PERは32.04倍、PBRは8.50倍と算出されており、市場からの評価を反映しています。
配当利回りは1.50%となっており、安定した配当を求める投資家への訴求力も備えています。これらの指標は、同社のブランド価値と将来の成長期待を反映した水準にあると分析されます。