事業モデル
同社は米国において、預金、融資、投資管理、保険、決済処理など多岐にわたる金融サービスを提供する銀行持ち株会社です。預金商品には当座預金や普通預金が含まれ、融資分野では商業用不動産や住宅ローン、設備融資など幅広いニーズに対応しています。
さらに、プライベートバンキングや投資アドバイス、相続・退職計画などの高度な財務計画サービスも提供しています。また、商用および小規模ビジネス向けの決済処理サービスや、再保険、信託サービスなど、多様な顧客層に向けた包括的な金融ソリューションを展開しています。
KPI
同社の財務状況は、直近の会計年度において良好な推移を見せています。最新のFY2025における売上高は1,040,952,000 USD(=10.4億ドル)に達しており、前年比で11.9%の成長を記録しています。
収益性の指標であるROEも、FY2023の5.8%からFY2024の7.4%、そしてFY2025には9.0%へと着実に向上しています。また、同社は455,097,000 USD(=4.6億ドル)の現金および現金同等物を保有しており、安定した流動性を確保しています。
業績推移
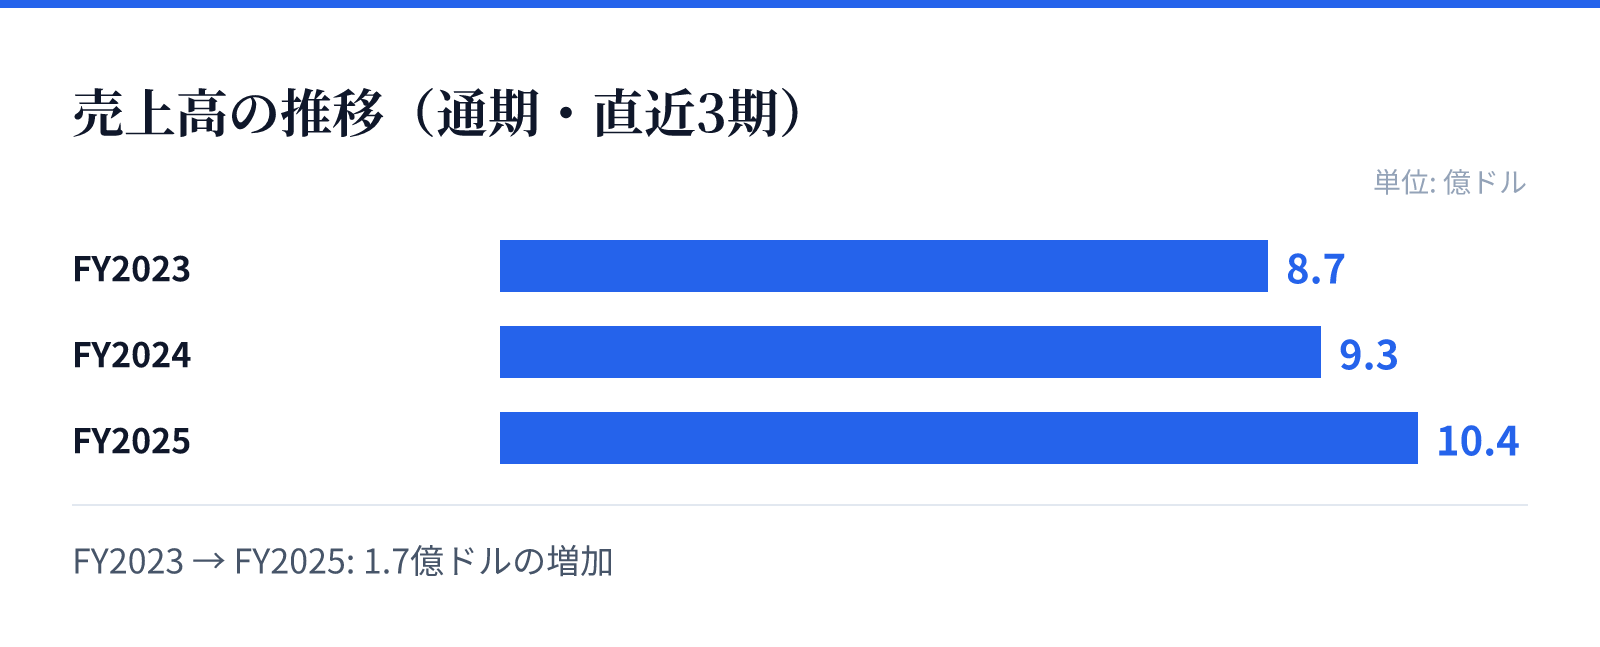
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は8.7億ドル。
FY2024の売上高は9.3億ドル。
FY2025の売上高は10.4億ドル。
成長ドライバー
同社の成長は、多様な顧客セグメントへのアプローチと、多角的なサービス展開によって支えられています。商業、小売、政府、教育、エネルギー、ヘルスケア、不動産といった幅広い分野の顧客に対し、包括的な金融ソリューションを提供しています。
特に、近年の売上高の増加と純利益の顕著な伸び(FY2025で前年比30.0%増)は、提供するサービスの広がりと市場での強固な地位を反映しているとみられます。多様な金融商品と専門的なアドバイザリーサービスの組み合わせが、持続的な成長の源泉となっています。
リスク
地域密着型の銀行として運営されているため、地元の経済動向や不動産市場の変動が事業に影響を与える可能性があります。特に商業用不動産や住宅ローンに関連する融資ポートフォリオは、地域の経済環境に強く依存する構造となっています。
また、金融機関として、金利変動や規制環境の変化が収益性に与える影響を常に注視する必要があります。広範な金融サービスを提供しているため、各分野における規制遵守や、提供する多様な金融商品のリスク管理が重要な要素となります。
競合
同社は地域密着型の銀行として、特定の地域において強固な顧客基盤を構築しています。商業、政府、教育、ヘルスケアなど多岐にわたるセクターにサービスを提供しており、地域社会に深く根ざした存在となっています。
競合他社と比較して、預金から投資管理、保険、決済処理までを一気通貫で提供できる点が強みです。多様な金融ニーズをワンストップで満たす能力は、地域内の顧客との長期的な関係構築において有利に働くとみられます。
バリュエーション
同社の株価は$31.18(2026-08-28時点)となっており、時価総額は約42.4億ドル(4,242百万USD)です。PERは11.50倍、PBRは1.15倍と、同業種の中でも安定した評価を得ていることが伺えます。
配当利回りは2.95%となっており、投資家に対して安定した配当を提供しています。これらの指標は、同社の堅実な財務基盤と、地域金融機関としての安定した事業モデルを反映した数値となっています。