事業モデル
同社は米国および国際市場において、エネルギー製品の流通、貯蔵、輸送、および関連サービスの提供を行っています。事業は、公共事業、ミッドストリームおよびマーケティング、国際事業、およびプロパン事業の4つのセグメントで構成されています。
具体的には、住宅や商業、工業、農業など幅広い顧客層に対し、約8億100万ガロンのプロパンや液化石油ガス(LPG)を供給しています。また、約10,800の顧客に対し天然ガス、液体燃料、電気の小売販売を行い、広範なインフラネットワークを運用しています。
KPI
最新の会計年度における売上高は7,287,000,000 USD(=72.9億ドル)を記録しています。この期間の営業利益率は15.0%に達しており、前年度の14.0%から改善が見られます。
自己資本利益率(ROE)についても、前年度の6.2%から14.2%へと大幅に向上しています。また、同期間の売上高は前年比で1.1%増加しており、安定した事業運営が示されています。
業績推移
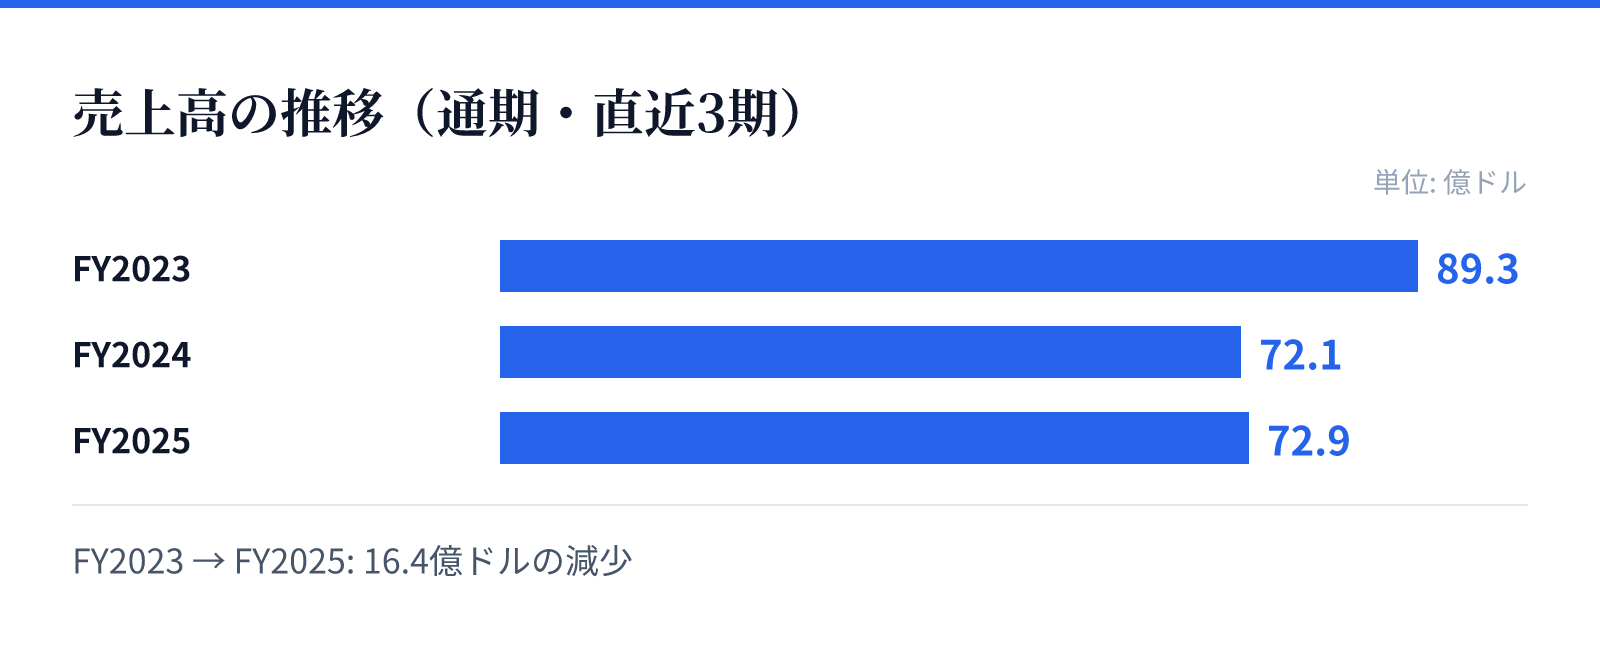
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は89.3億ドル。
FY2024の売上高は72.1億ドル。
FY2025の売上高は72.9億ドル。
成長ドライバー
直近の財務推移において、純利益は前年比で152.0%という極めて高い伸びを記録しています。これは、事業構造の最適化や効率的な運営が寄与しているものとみられます。
また、天然ガスや電力の供給において、広大な送電線やガス配管網といった強固なインフラ資産を保有しています。これらの既存資産を活用した安定的な供給体制が、将来の成長を支える基盤となっています。
リスク
同社はエネルギー供給という公共性の高い事業を展開しており、規制環境の影響を強く受ける構造となっています。特に、天然ガスや電力の供給網は広範囲に及ぶため、インフラ維持に関するコスト変動が影響を及ぼす可能性があります。
また、エネルギー価格の変動や、関連する規制の変更が収益性に直接的な影響を与える要因となります。これらの外部要因に対する耐性が、長期的な安定性を左右する重要な要素となります。
競合
同社は、プロパンや天然ガス、電力といった多岐にわたるエネルギー製品を扱うことで、競合に対する強固なポジションを築いています。特に、特定の地域における広範な配管網や送電網の保有は、参入障壁の高さを示唆しています。
また、第三者への物流や貯蔵サービスの提供など、付加価値の高いサービスも展開しています。多様な顧客層(住宅、商業、工業、農業など)へのアプローチにより、安定した市場シェアを確保しています。
バリュエーション
現在の株価は38.01ドルであり、時価総額は約81.5億ドル(8,153百万USD)となっています。PERは12.63倍、PBRは1.50倍と算出されています。
配当利回りは3.92%となっており、投資家に対して一定の還元が行われていることが確認できます。これらの指標は、安定したインフラ事業を展開する企業としての特性を反映しています。