事業モデル
同社は米国において、クラウドベースの人工知能(AI)を活用した融資プラットフォームを運営しています。主な事業内容は、個人向け融資、自動車融資、およびその他のカテゴリーの3つのセグメントに分類されます。
提供されるサービスには、無担保の個人ローンや少額ローンが含まれるほか、自動車の借り換えやリテールローン、担保付きの個人ローンなどが含まれます。さらに、ホームエクイティライン・オブ・クレジットも提供しており、多様な融資ニーズに対応する体制を整えています。
KPI
最新の会計年度であるFY2025において、同社は売上高1,023,985,000 USD(=10.2億ドル)を記録しています。これは前年度の売上高628,834,000 USD(=6.3億ドル)と比較して、大幅な成長を遂げたことを示しています。
収益性の指標であるROEについても、FY2023の-37.8%からFY2024の-20.3%へと改善し、FY2025には6.7%へと上昇しました。この推移は、同社の事業モデルが安定期に入り、収益性が向上していることを示唆しています。また、手元には457,739,000 USD(=4.6億ドル)の現金および現金同等物が保有されています。
業績推移
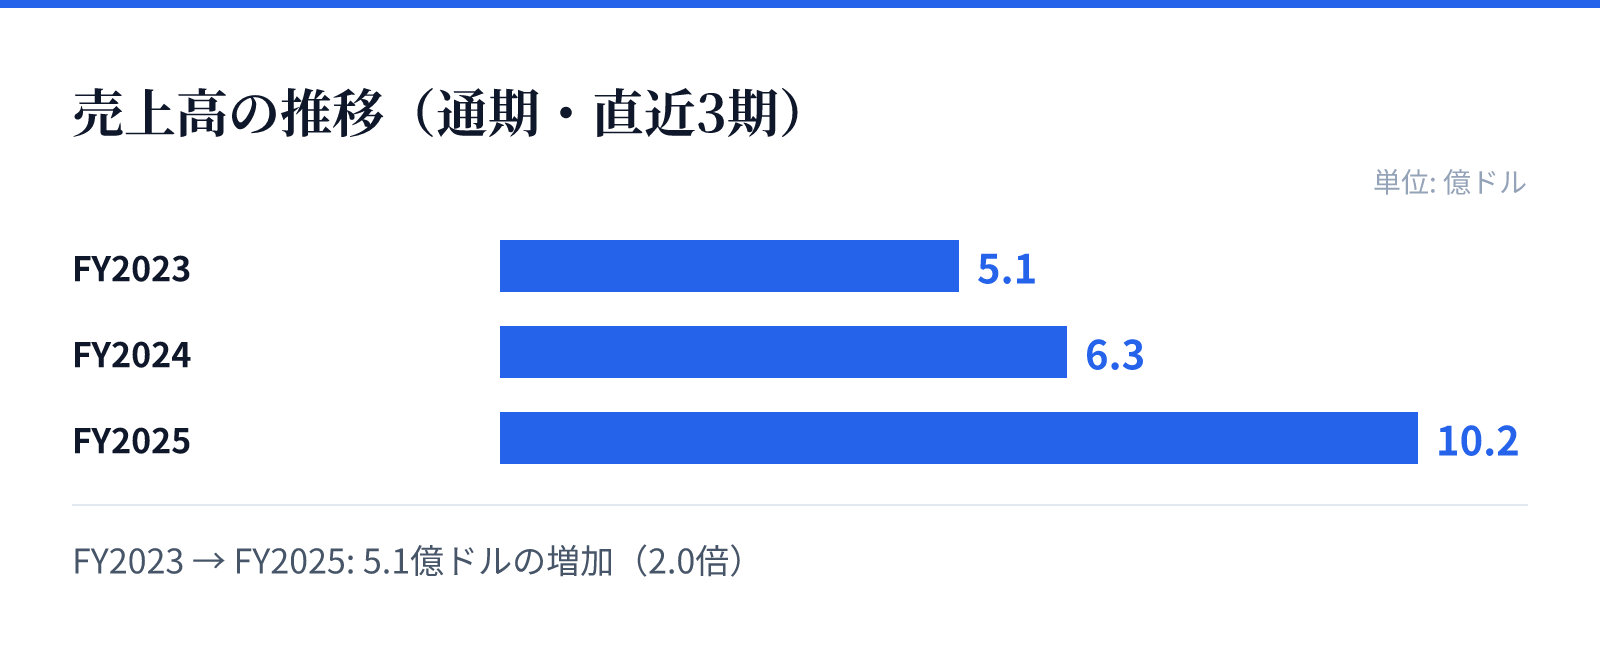
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は5.1億ドル。
FY2024の売上高は6.3億ドル。
FY2025の売上高は10.2億ドル。
成長ドライバー
同社の成長の主な要因は、AI技術を統合した融資プラットフォームによる効率的な融資プロセスの構築にあります。最新の財務データによれば、FY2025の売上高は前年比で62.8%増と非常に高い成長率を記録しています。
この急成長は、AIによる高度な与信判断や、多様な融資セグメントへの展開が奏功しているものとみられます。特に、直近の期間で純利益が黒字に転換したことは、同社の成長戦略が実効性を持ち始めていることを示す重要なマイルストーンです。
リスク
同社の事業は、AIアルゴリズムの精度や、それに基づく与信判断の正確性に大きく依存しています。AIモデルの予測精度が低下した場合、貸倒率の上昇や信用リスクの増大を招く可能性があるため、技術的な安定性が重要となります。
また、融資事業という性質上、マクロ経済の動向や金利環境の変化が、顧客の借り入れ意欲や貸付条件に直接的な影響を与える可能性があります。特に信用市場の変動は、プラットフォームを通じた融資件数や収益性に影響を及ぼす要因となり得ます。
競合
同社は、従来の金融機関や他のフィンテック企業との競争環境の中に位置しています。AIを活用した独自の融資プラットフォームを強みとしていますが、競合他社も同様の技術を取り入れ、より高度なアルゴリズムを開発する可能性があります。
競争優位性を維持するためには、独自のデータセットの蓄積と、それに基づく精度の高いAIモデルの継続的な更新が不可欠です。市場におけるシェアを確保するためには、技術革新とユーザー体験の向上を両立させる戦略が求められます。
バリュエーション
最新の市場データに基づくと、同社の株価は29.08ドルとなっており、時価総額は約27.8億ドル(2,783百万USD)です。この規模に対し、PERは58.16倍、PBRは3.55倍と算出されています。
これらの指標は、同社が成長企業として市場から評価されていることを示しています。特に黒字転換を達成した直後のタイミングであることから、将来の成長期待が現在のバリュエーションに反映されているとみられます。