1. 同じ「金利上昇」を、二人が別々の言葉で説明している
ジャクソンホール会議が現地8月27日に開幕しました。米カンザスシティ連銀がワイオミング州で毎年8月下旬に開く経済シンポジウムで、各国の中央銀行関係者や経済学者が集まる場です。今年の焦点は、米東部時間28日午前10時、日本時間では同日午後11時に予定されているウォーシュFRB議長の初講演にあります。
その直前の債券市場が、落ち着いていません。米30年債利回りは8月18日に一時5.337%と、2007年以来の高水準を付けました。米10年債も4.7%近辺まで水準を切り上げる場面がありました。
ここで市場がざわついたのは、「金利が上がった」という事実そのものではありません。上がった理由の説明が、二人の当局者で食い違って見えたからです。
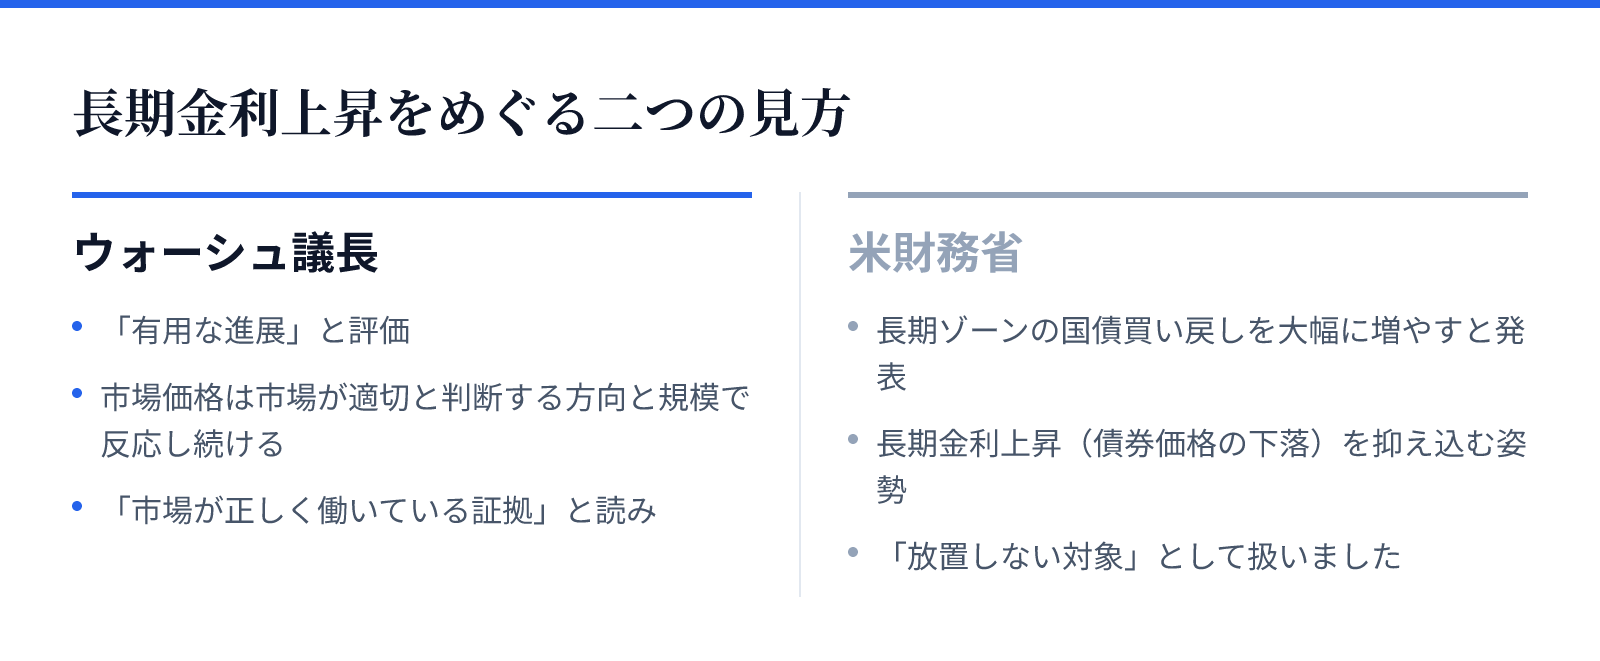
ウォーシュ議長は7月29日のFOMC後の記者会見で、名目・実質金利が経済指標に反応して上昇したことを「有用な進展」と評価しました。市場価格は市場が適切と判断する方向と規模で反応し続ける、という言い方もしています。金利が上がったのはFRBの誘導ではなく市場がデータに反応した結果だ、という整理です。
一方、米財務省は8月19日、長期ゾーンの国債買い戻しを大幅に増やすと発表しました。日本経済新聞は、米財務省が長期金利上昇(債券価格の下落)を抑え込む姿勢を示し、市場の自由な価格形成を重視するウォーシュ氏との「政策的な矛盾」が浮き彫りになった、と伝えています。
つまり片方は上昇を「市場が正しく働いている証拠」と読み、もう片方は「放置しない対象」として扱いました。どちらが正しいかを当てにいく前に、やるべきことがあります。長期金利という一つの数字を、要素に分けることです。争点は水準ではなく、内訳なのだ。
2. 長期金利は「中央銀行の金利」ではない ── では、誰が決めているのか
最初に外しておきたい誤解があります。FRBが動かしているのは「長期金利」ではありません。
FRBが決めているのはFF金利の誘導目標、つまり銀行同士が1日単位でお金を融通し合うときの、ごく短い金利の目安です。現在の誘導目標は3.50〜3.75%で、実際に取引されている実効的な水準は3.63%あたりにあります。ここは、たしかにFRBの領分です。
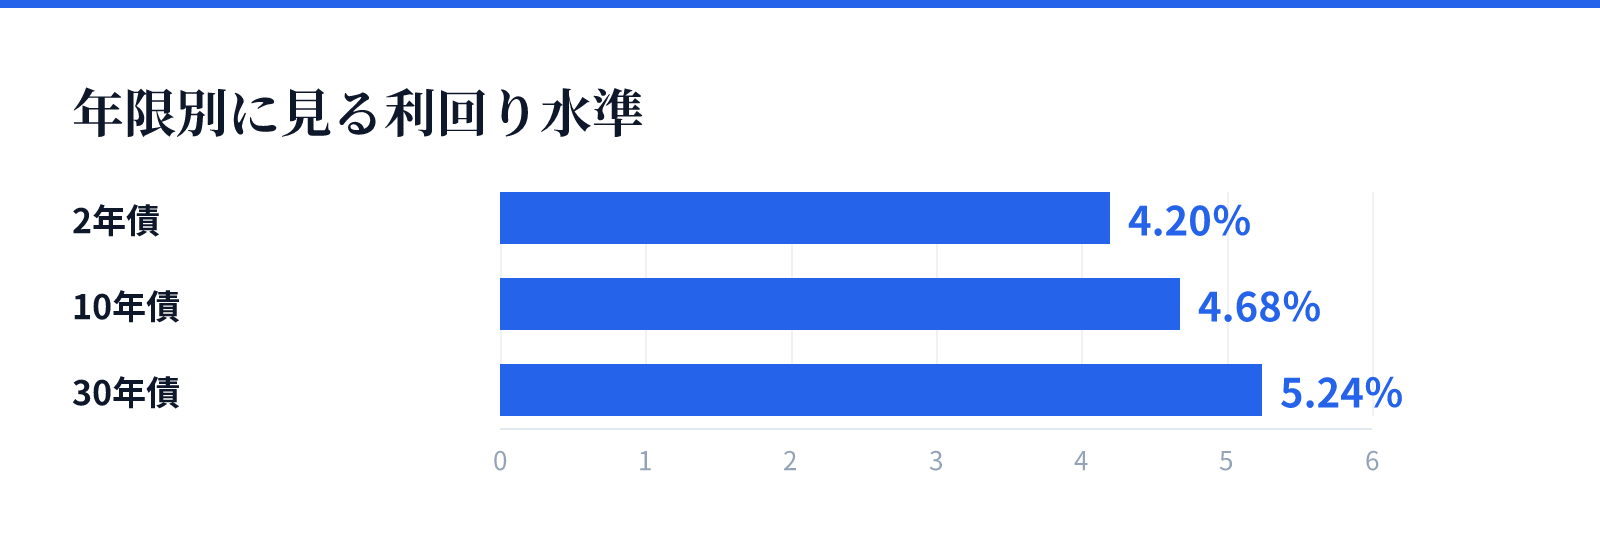
ところが10年債は4.68%、30年債は5.24%といった水準で取引されてきました。政策金利より10年金利が1ポイントほど高い状態です。この差は、FRBが命じたものではありません。市場参加者が国債を売り買いした結果として、値段が付いているだけです。
国債の利回りは、値段の裏返しとして決まります。満期に受け取る金額はあらかじめ決まっているので、買う値段が下がるほど、受け取りとの差=利回りは大きくなります。「金利上昇」と「債券価格の下落」が同じ現象の表と裏だと言われるのは、このためです。
日本の読者には、日銀の例のほうが実感しやすいかもしれません。日銀も本来は短期金利だけを動かす中央銀行でしたが、2016年9月に導入したイールドカーブ・コントロール(YCC)で、10年物国債金利までコントロール下に置きました。市場が決めるはずの長期金利にまで手を伸ばした異例の政策で、2024年3月に解除されています。裏を返せば、YCCのような特別な枠組みを持ち出さない限り、長期金利は中央銀行の外側にあるということです。
長期金利は、中央銀行が決める数字ではなく、市場が毎日つけ直す値段なのだ。
3. 分解その1 ── 「これから何年、金利はいくらか」の予想
では、市場は何を見て10年債の値段を決めているのか。教科書的な出発点が「期待仮説」です。長期金利は、これから満期までの短期金利の予想を平均したものになる、という考え方を指します。
言葉より数字のほうが早いので、証券会社の用語解説にある例を借ります。いま1年物の短期金利が10%だとして、1年先の1年物を12%と予想するなら、2年物の長期金利は約11%に決まります。2年で固定するのと、1年ずつ2回転がすのとで結果が同じになる水準に落ち着く、という理屈です。
だから「利上げが近づいた」「利下げが遠のいた」というニュースで長期金利が動きます。実際、この夏の米国はこの経路がよく効きました。7月のFOMCは9対3の賛成多数で政策金利を据え置きましたが、3人が0.25%の利上げを主張して反対票を投じています。FOMC参加者の2026年末のFF金利中央値予測は3.8%で、現行の誘導目標より上にあります。
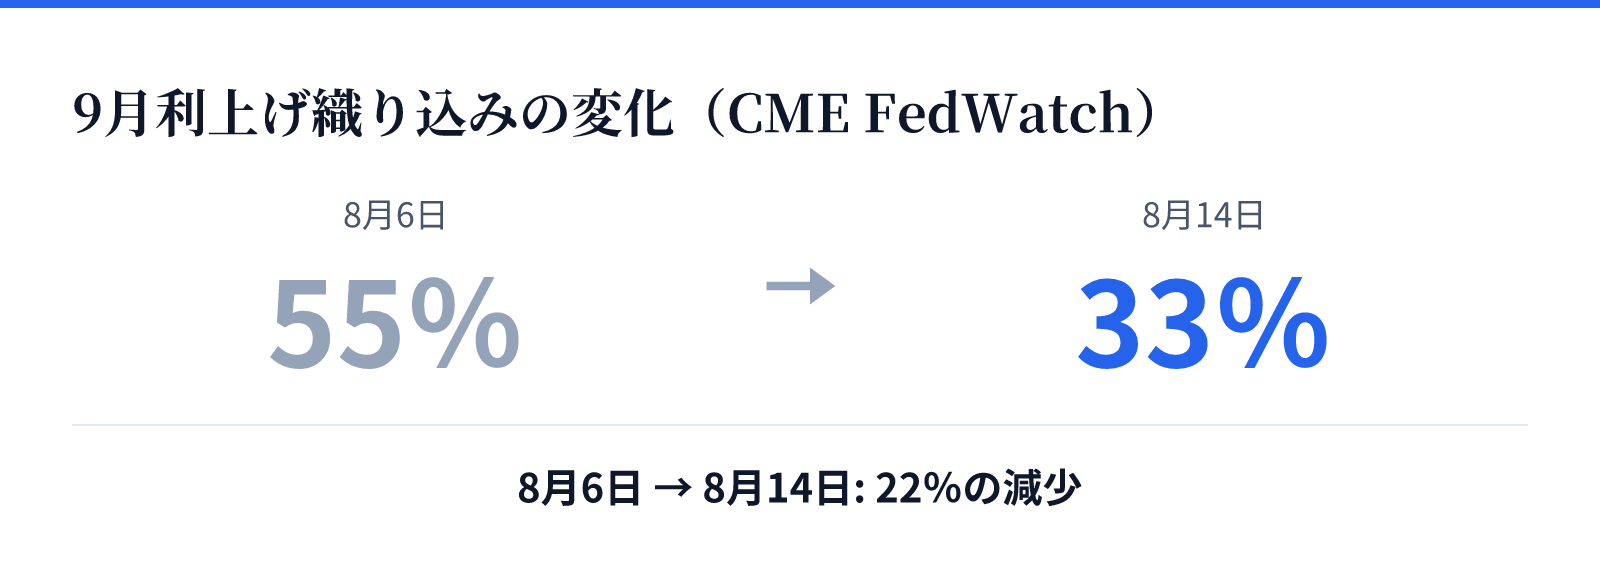
市場の織り込みも揺れ続けました。CMEのFedWatchでは、8月6日時点で9月利上げの織り込みが55%だったものが、7月の雇用統計を挟んで8月14日には33%まで低下し、据え置きが67%となりました。三井住友DSアセットマネジメントの集計では、市場が織り込む2026年内の利上げ回数は7月ピークの約1.8回から約1.1回へ減っています。この上下動そのものが、長期金利の第一の部品が「予想」でできていることの証拠です。
見落とされがちなのは、この「予想」がずっと先まで伸びていることです。ある運用会社の分析によれば、5年先までの政策金利期待が4%近辺に収れんする一方、これまで3%超にとどまっていた30年先の政策金利期待が2014年以来の水準へ切り上がっている、と指摘されています。30年債が5.3%で推移している主因を、財政不安ではなくこの「遠い将来の金利観の上方修正」に求める見方です。
この経路で金利が上がるとき、背景には景気の強さや物価の粘りがあります。株式にとっては、割引率の上昇という逆風と、企業収益の底堅さという追い風が同時に吹きやすい局面になります。悪材料一色になるとは限りません。
4. 分解その2 ── タームプレミアム、つまり「長く持つことの値段」
ところが、話はそこで終わりません。予想の平均だけでは、長期金利は説明しきれないからです。
残りが「タームプレミアム」です。長期金利は次のように分解できる、と整理されています。
長期金利 = 予想短期金利の平均 + タームプレミアム
タームプレミアムとは、投資家が長期債を持つことで引き受ける金利変動リスクに対して要求する上乗せ分のことです。10年、30年とお金を固定するのは、やはり怖いものです。その怖さの分だけ余計に利回りをよこせ、という要求が上乗せされます。いわば「長く持つことの保険料」です。日銀のワーキングペーパーでも、長期金利を期待短期金利成分とタームプレミアム成分に分けて分析する手法が説明されています。
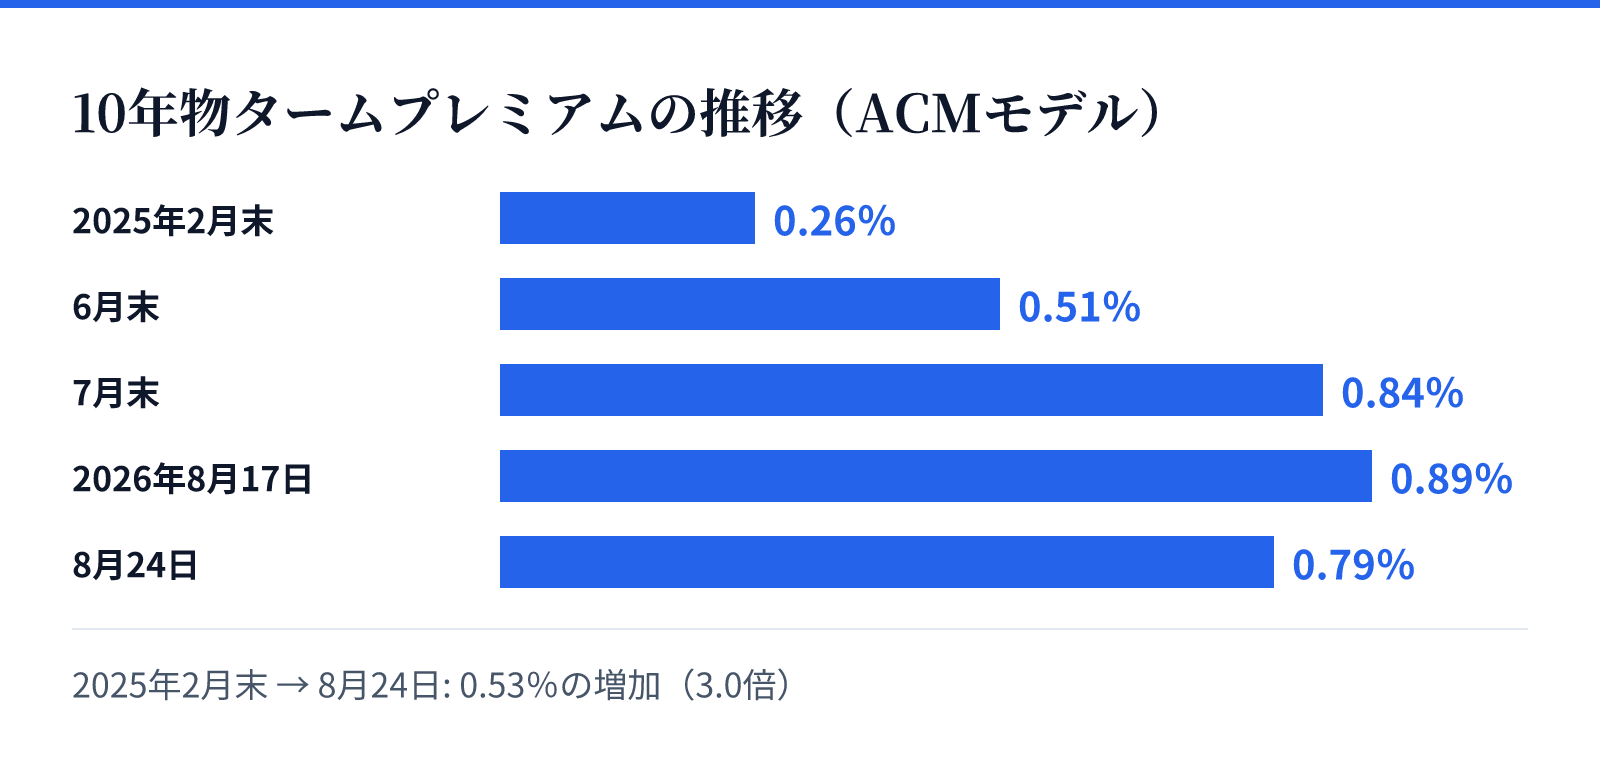
この保険料は、目に見えないぶん推計するしかありません。代表的なのがニューヨーク連銀のACMモデルで、10年物のタームプレミアムは2026年8月17日に0.89%と、2026年に入ってからの日次値では最も高い水準を付けました。6月末は0.51%程度、7月末は0.84%程度、8月24日は0.79%程度です。ちなみに2025年2月末は0.26%程度でした。半年あまりで、保険料が明らかに厚くなっています。
厚くなる理由として挙げられるのは、大きく三つです。
- 財政赤字の拡大と国債供給の増加。米議会予算局(CBO)は2026年度の財政赤字を1兆9000億ドルと見込んでいます。2025年10月から2026年6月までの純利払い費は8570億ドルで、前年同期より13%増えました。
- インフレの見通しの不確実性。関税や産業政策による生産コストの押し上げが、物価の上振れリスクとして意識されています。
- 買い手の顔ぶれと需給。中央銀行の量的引き締め、国際的な資金の移動、政治リスクも要因として整理されています。
需給の重さは、入札の現場にも出ました。8月13日の250億ドル規模の30年債入札は、最高落札利回りが5.216%と2001年以来の高水準になっています。応札倍率は2.39倍で買い手そのものは付いたものの、長期債を抱えるには高い対価が要る、という状況が数字に出た格好です。
ここが厚くなる金利上昇は、景気が強いからではありません。貸す側が怖がっているから起きます。PIMCOは、タームプレミアムが1980年代に400bpsを大きく上回った後に長期低下してきた経緯を振り返り、仮に1990年代後半から2000年代初頭の200bps程度まで戻れば、債券だけでなく株式や不動産など将来のキャッシュフローを割り引いて評価される資産の価格にも影響すると論じています。当時、高い利回りを要求して政府支出に規律をもたらす投資家は「債券自警団」と呼ばれました。
ただし、足元の上昇を財政不安だけで説明するのは行き過ぎです。FRBの7月会合の時点では、利回り上昇は主に実質金利の上昇によるもので、将来の利上げも織り込まれていたと整理されています。OISスプレッドなどが安定していることから、財政懸念が主因とは考えにくいとの見方もあります。一方でAI関連投資に伴う社債発行の急増が国債需給に影響している可能性も指摘されており、要因は一つに絞れません。
同じ「10年金利が上がった」でも、予想が動いたのか、保険料が厚くなったのか。同じ上昇でも、意味は正反対。
5. なぜ財務省の見解が出てくるのか ── 発行の年限を決めるのは財務省
ここまでの分解を持っていると、財務省が話に出てくる理由が見えてきます。
国債をいくら発行するかは、財政が決めます。しかし、その総量を短期債と長期債にどう振り分けるか、つまり年限の構成を決めるのは財務省です。短いほうに寄せれば長期債の供給は減り、長期ゾーンの需給は緩みます。長いほうに寄せれば、長期金利には上向きの力がかかります。
この振り分けは、買い手が別々のプールにいるから効きます。1年以内に満期が来る短期国債(Tビル)は、MMF(マネー・マーケット・ファンド)や企業の資金プールなど、安全性と流動性を求める投資家が自然に吸収します。米国のMMF残高は2026年半ばで約8兆ドルに迫っており、短期債の受け皿は厚いのです。一方で30年債の買い手は、その厚みを当てにできません。
財務省に助言する国債入札諮問委員会(TBAC)は、ウォール街の主要銀行や運用会社の代表で構成されます。TBACはかつて、Tビルの発行割合を市場性国債残高の15〜20%に保つよう推奨していました。ところがイエレン前財務長官の時代に約22%まで引き上げられ、その後ガイダンスは「長期平均で約20%」へ改訂されています。歴史的には10%から36%の範囲で動いてきたとも説明されています。
そして今回の一手が、買い戻し(バイバック)です。政府が過去に発行した国債を市場から買い戻す仕組みです。2024年5月にイエレン氏の下で始まり、ベッセント長官の下で頻度が倍増しました。四半期ごとの規模も拡大されてきています。
8月19日の発表内容は次のとおりです。
- 対象は長期の名目クーポン債(残存10〜20年、20〜30年ゾーン)
- 1回あたりの規模を最大20億ドルから、少なくとも40億ドルへ
- 適用開始は2026年9月9日、期間は今回の四半期の残り(2026年11月4日まで)
米財務省は目的を「長期ゾーンでの流動性支援」と説明し、応札の質と量が継続して高いことを理由に挙げました。公表文に「利回りを下げるため」という表現はありません。
それでも市場は別の読み方をしました。30年債が5.337%を付けた翌日という時機であり、四半期定例入札の発表からわずか2週間後、160億ドルの20年債入札を数時間後に控えたタイミングでもあったからです。ウォール・ストリート・ジャーナルのニック・ティミラオス記者はこの異例さに注目し、ある金利ストラテジストの「当局は市場で起きていたことを好ましく思わなかったのだろう」という見方を紹介しました。
値動きは正直でした。発表後、30年債利回りは約8bp、10年債は約5bp低下する一方、2年債はわずかに上昇し、イールドカーブはフラット化しました。ドル円も一時157円台まで急落しています。
ところが翌20日、低下分はほぼ吐き出されます。10年債は約5bp上昇の4.70%台、30年債は約6bp上昇の5.25%前後へ戻りました。株式も下げ、ダウ工業株30種平均は前日比703.84ドル安の52,759.21ドル、S&P500種は0.87%安の7,641.16、ナスダック総合は1.00%安の26,067.17で引けています。政府が金利を下げたいと示したのに、金利は下がりませんでした。ここが売られた理由だと解説されています。
1回40億ドルという規模は、巨大な米国債市場から見れば小さな額にとどまります。効果は需給を直接変える力よりも、「利回りがどこまで上がれば財務省が再び動くか」という引き金の水準を市場に意識させた点にある、といういわば米財務省版の「ベッセント・プット」だという評価が出ています。さらに、買い戻しの正味の効果は原資をどの年限で調達するかに左右されます。Tビルの増発で賄えば市場全体が抱える長期金利リスクの総量は減りますが、同じ年限の発行で賄えば効果は中立に近づきます。
問題は、この動きが金融政策と重なることです。米財務省とFRBは別組織で、ウォーシュ氏に買い戻しを承認したり阻止したりする権限はありません。それでも長期金利の低下は、住宅ローンや企業の調達コストを通じて金融環境を緩めます。財務省が長期ゾーンを繰り返し支えれば、FRBが政策金利を据え置いても、市場が担っていた引き締めの一部が薄れてしまいます。財政の都合が金利水準を規定するのではないか、という「財政従属」の懸念も指摘されています。
どちらの当局が正しいかは、ここでは論じません。押さえるべきは役割分担の事実です。長期金利は、中央銀行だけの領分ではない。
6. 日本株の投資家に、どの経路で届くのか
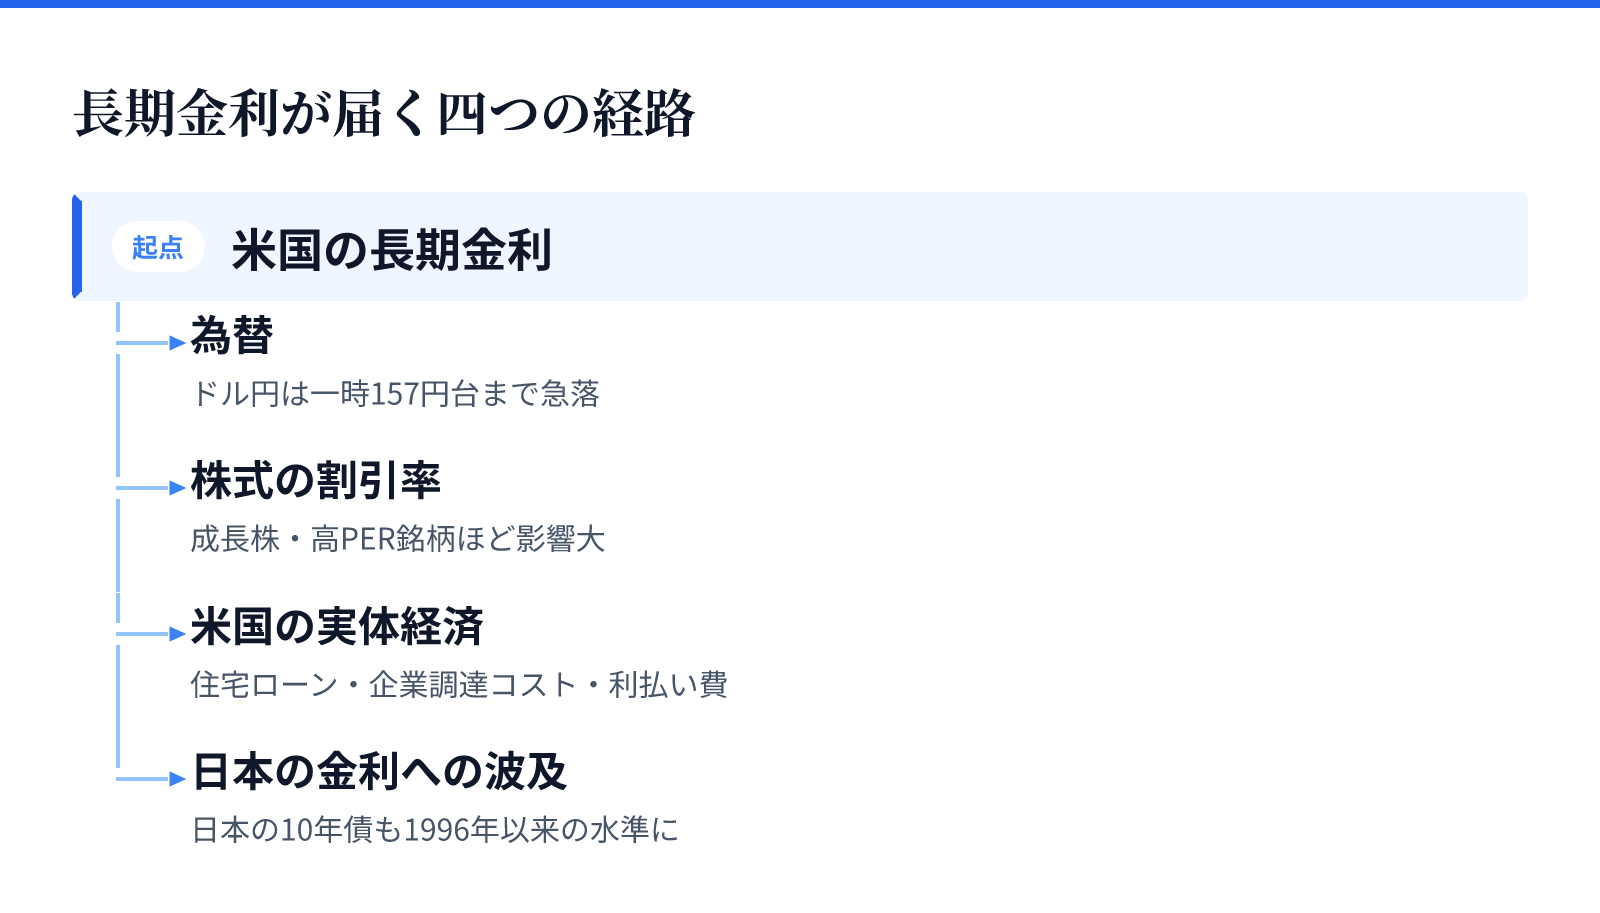
米国の長期金利は、遠い国の数字ではありません。私たちの資産には、少なくとも四つの経路で届きます。
第一に、為替です。7月29日のFOMC後には、一時1ドル=163円台前半まで円高が進みました。8月19日の買い戻し拡大発表の直後には、米長期金利の低下につれてドル円が一時157円台まで急落しています。日本経済新聞は円相場が再び160円を視野に入れる展開も伝えています。ただし為替は金利差だけで動きません。財政、物価、貿易、投機的な資金の動きが同時に効くため、金利差が縮まるから円高になると言い切れる材料は、いまのところありません。
第二に、株式の割引率です。将来の利益を今の価値に割り引いて評価する資産ほど、長期金利の上昇はこたえます。利益がまだ先にある成長株や、高いPER(株価収益率、株価が1株利益の何倍かを示す指標)が付いている銘柄ほど、影響が出やすい経路です。実際、S&P500は8月12日に7,798.99の史上最高値を付け、VIX(恐怖指数と呼ばれる変動率の指標)は8月中旬に14.2まで低下していました。株が最高値圏で静かにしている裏で、債券市場は19年ぶりの金利を記録していました。この乖離が、8月20日の同時安として一度に精算された形です。
第三に、米国の実体経済です。長期金利の上昇は住宅ローン金利を押し上げ、家計の負担を重くしかねません。企業の調達コストも上がります。加えて、政府自身の利払い費が膨らみます。低い金利で発行された古い国債が満期を迎えるたび、財務省は今の高い金利で借り換えなければならないからです。
第四に、日本の金利への波及です。日本の10年国債利回りは一時2.945%と1996年以来の高水準を付けました。年初来では2年債より10年債のほうが速く上がっており、政策金利の引き上げだけでは説明しきれない動きになっています。米国の長期金利上昇が日本のリスクプレミアムの押し上げ要因になるとの見方や、米国を起点にタームプレミアムが国際的に連動しているとの分析も出ています。ドイツ、フランス、英国、カナダでも長期国債利回りは上昇しました。
自分のポートフォリオがどの経路に一番強く触れているのか。そこを知らないまま「米金利上昇」の見出しを眺めても、次の一手は決まりません。
7. 明日から自分で確かめる ── 見出しを分解する3つの問い
では、私たちは何を見ればよいのか。手順にすると三つです。
一つ目。上がったのは何年物か。2年債4.20%、10年債4.68%、30年債5.24%というように、年限ごとの利回りを並べて、どこが最も動いたかを見ます。短い年限が主役なら、政策金利の予想が動いた可能性が高くなります。超長期だけが突出して動いたなら、タームプレミアム側の可能性が上がります。8月19日の値動きが、まさにこの読み方の練習台になります。30年が8bp、10年が5bp下がる一方で2年はわずかに上昇し、カーブが平らになりました。長いところだけが選んで動かされた形です。
二つ目。同じ日に、期待インフレが動いたか。物価連動国債の利回りは物価上昇分を除いた「実質金利」を示し、普通の国債の利回りとの差が「ブレークイーブンインフレ率」、つまり市場が織り込む期待インフレ率になります。期待インフレがほとんど動かずに名目金利だけ上がったなら、上昇の中身は実質金利側にあります。実際、FRBの7月会合の時点での利回り上昇は、主に実質金利の上昇によるものだったと整理されています。
三つ目。株と債券が同じ方向に動いたか。教科書どおりなら、株が売られるとき、安全資産である国債は買われて利回りは下がります。ところが2025年の関税ショックの局面では、2年債利回りが下がるのに10年・30年が上がり、株と国債がそろって下落する場面がありました。8月20日も、株安と金利上昇が同時に起きています。これは「景気が強いから金利が上がった」ではなく、「貸す側が怖がっている」型のサインと読めます。
数字の当たり先も決めておくと迷いません。タームプレミアムの推計はニューヨーク連銀のACMモデル、政策金利の織り込みはCMEのFedWatch、国債の年限構成は米財務省の四半期定例入札の公表資料です。次の四半期定例入札は2026年11月4日で、買い戻しを続けるのか規模を戻すのかが、そこで改めて示される予定になっています。
8. まとめ ── 「金利が上がった」で思考を止めない
日本時間28日午後11時、ウォーシュ議長がジャクソンホールで初の講演に立ちます。過去には、講演が相場を大きく動かした例があります。2022年にパウエル議長(当時)が痛みを伴うと語った日にはS&P500が3.37%下落し、2025年に利下げを示唆した日には1.52%上昇しました。
もっとも今年は、政策の方向性が示されない可能性も指摘されています。ウォーシュ議長は7月の会見で講演内容について「演説内容について検討すら始めていない」と述べ、「近視眼的な議論に陥りがちだ」として一歩引いた大局的な視点から大きな問いを提起する考えを示しました。今年の会議全体のテーマは「Financial Innovation: Implications for Payments and Policy(金融イノベーション3970:決済と政策への含意)」です。方向性を明示せず、テーマに沿った大局的な内容にとどまるとの見方が基本シナリオとされています。相場がどう動くかは、当てにいかないほうがよいでしょう。
論点を回収しておきます。
- 長期金利はFRBが決める数字ではなく、市場が付ける値段です。FRBの領分は超短期の政策金利にとどまります。
- 長期金利は「予想短期金利の平均」と「タームプレミアム(長く持つことの保険料)」に分解できます。
- 予想が動いた上昇と、保険料が厚くなった上昇では、株式にとっての意味が違います。後者のほうが厳しい経路になりやすい、と考えられます。
- 国債の年限構成を決めるのは財務省であり、長期の需給に直接効きます。だから議長と財務長官の見解がズレて見えます。
- 見出しを見たら、年限・期待インフレ・株と債券の連動という三つの問いを当ててみます。
では、私たちに何ができるのか。予測を当てにいくのではなく、自分の資産がどの経路に触れているかを点検することです。円だけを持つ人にとっては為替の経路が、成長株に厚く傾いている人にとっては割引率の経路が、それぞれ最初に効いてきます。通貨と年限を分けて持つこと、そして値動きの理由を要素に戻して確かめる習慣が、揺れる金利環境での防御になります。
今夜の講演も、「何を根拠に、どちらの要素の話をしているか」で聴けば、市場の反応の理由を後から辿れます。見出しの数字は、分けてから読む。
本記事は公開情報をもとにした解説であり、特定の金融商品の売買を推奨するものではありません。投資判断はご自身の責任で行ってください。