事業モデル
Virtus Investment Partnersは、個人および機関投資家向けに資産運用サービスを提供する公開運用会社です。個別のクライアントに焦点を当てた株式および債券ポートフォリオを立ち上げるほか、株式、債券、バランス型の投資信託も組成しています。また、上場投資信託(ETF)にも投資しており、マルチマネージャー方式を採用している点が特徴です。
運用プロセスでは、定量分析と自社リサーチを活用し、S&P 500指数をベンチマークとしてパフォーマンスを評価しています。1995年にコネチカット州ハートフォードで設立され、現在は801人の従業員を擁しています。
KPI
最新会計年度(FY2025)の売上高は8.5億ドル(847,893,000ドル)で、前年比6.1%減となりました。営業利益率は19.7%と高水準を維持しており、前年の19.8%からほぼ横ばいです。純利益は前年比13.7%増加しており、収益性の改善が見られます。
自己資本利益率(ROE)は14.8%で、前年の13.6%から上昇しました。現金及び現金同等物は2.9億ドル(285,850,000ドル)を保有しており、財務の安定性を示しています。
業績推移
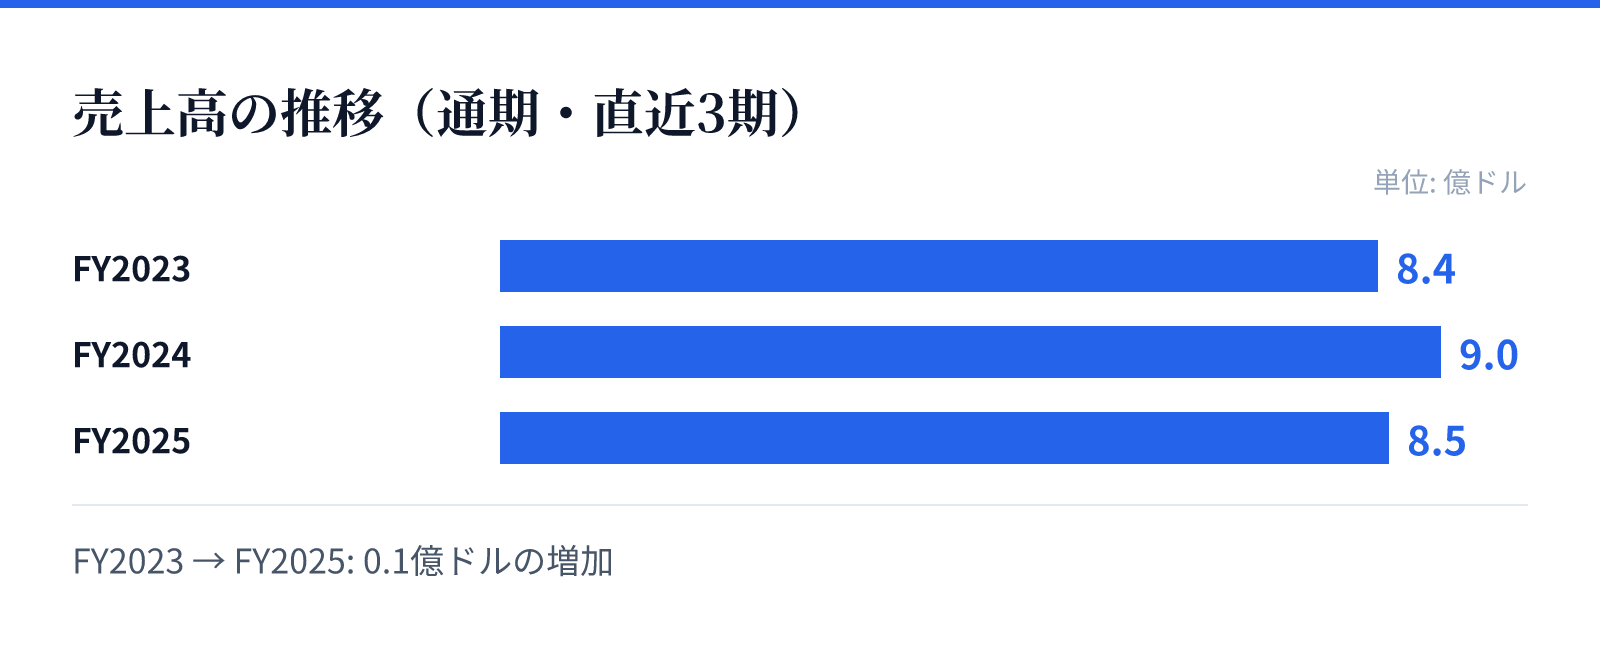
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は8.4億ドル。
FY2024の売上高は9.0億ドル。
FY2025の売上高は8.5億ドル。
成長ドライバー
売上高はFY2023の8.4億ドルからFY2024には9億ドルへ増加しましたが、FY2025には8.5億ドルへ減少しました。この変動は市場環境の影響とみられますが、営業利益率は17.4%から19.8%へ改善し、その後も19.7%と高水準を維持しています。
成長の原動力としては、マルチマネージャー方式による多様な運用戦略と、ETFを含む幅広い商品ラインアップが挙げられます。また、ROEが15%前後で推移していることから、資本効率の良い運用が行われていると評価できます。
リスク
売上高の減少は、運用資産の減少や市場の変動による影響とみられます。特に、株式市場の下落や金利変動は運用資産額に直接影響を与えるため、収益の不安定要因となります。
また、規制環境の変化や競争の激化もリスクです。資産運用業界は厳しい規制下にあり、コンプライアンスコストの増加や運用パフォーマンスの低下が生じる可能性があります。さらに、主要な投資家や販売チャネルへの依存度が高い場合、その関係悪化が業績に影響を与える恐れがあります。
競合
資産運用業界は、ブラックロックやバンガードなどの大手運用会社から、ニッチな戦略を提供する中小運用会社まで、多くの競合が存在します。Virtusはマルチマネージャー方式を強みとしており、多様な運用スタイルを一つのプラットフォームで提供できる点が差別化要因です。
しかし、競争は激しく、手数料の引き下げ圧力や運用パフォーマンスの比較が厳しくなっています。特に、ETFの人気が高まる中で、低コストのパッシブ運用との競争が激化しており、アクティブ運用の付加価値をいかに示すかが課題です。
バリュエーション
最新の市場データによると、株価は164.375ドル(2026年9月1日時点)で、時価総額は約11.3億ドル(1,126百万ドル)です。PERは9.53倍、PBRは1.23倍となっており、収益に対して割安な水準と評価できます。
配当利回りは5.86%と高く、株主への還元が手厚いことが特徴です。これは、安定したキャッシュフローと資本効率の高さを示しており、インカムゲインを重視する投資家にとって魅力的です。ただし、売上減少傾向が続く場合、バリュエーションの見直しが生じる可能性もあります。