事業モデル
バルボリンは、米国とカナダで小売店舗を通じて自動車の予防整備サービスを提供しています。具体的には、オイル交換、バッテリー・電球・ワイパーの交換、タイヤのローテーションなどのメンテナンスサービスを主力としています。また、サービスセンターや小売店舗の運営およびフランチャイズ展開も行っており、直営とフランチャイズの混合モデルを採用しています。
同社は1866年に創業され、ケンタッキー州レキシントンに本社を置いています。従業員数は10,600人で、予防整備という特定分野に特化することで、専門性の高いサービスを提供しています。このビジネスモデルは、車両の寿命を延ばし、故障を未然に防ぐという価値を顧客に提供するものであり、定期的なメンテナンス需要を取り込むことで、安定した収益基盤を築いています。
KPI
最新会計年度(FY2025)の売上高は17.1億ドル(1,710,300,000 USD)で、前年比5.6%の増加となりました。営業利益率は22.9%と、FY2023の19.4%から着実に改善しており、収益性の向上が顕著です。一方、純利益は前年比で0.4%減少しており、利益成長の鈍化が見られます。
自己資本利益率(ROE)はFY2023の698.7%からFY2024の114.0%、FY2025の62.2%へと大幅に低下していますが、これは自己資本の拡大によるもので、依然として高い水準を維持しています。現金及び現金同等物は8,420万ドル(84,200,000 USD)と、流動性は十分に確保されています。
業績推移
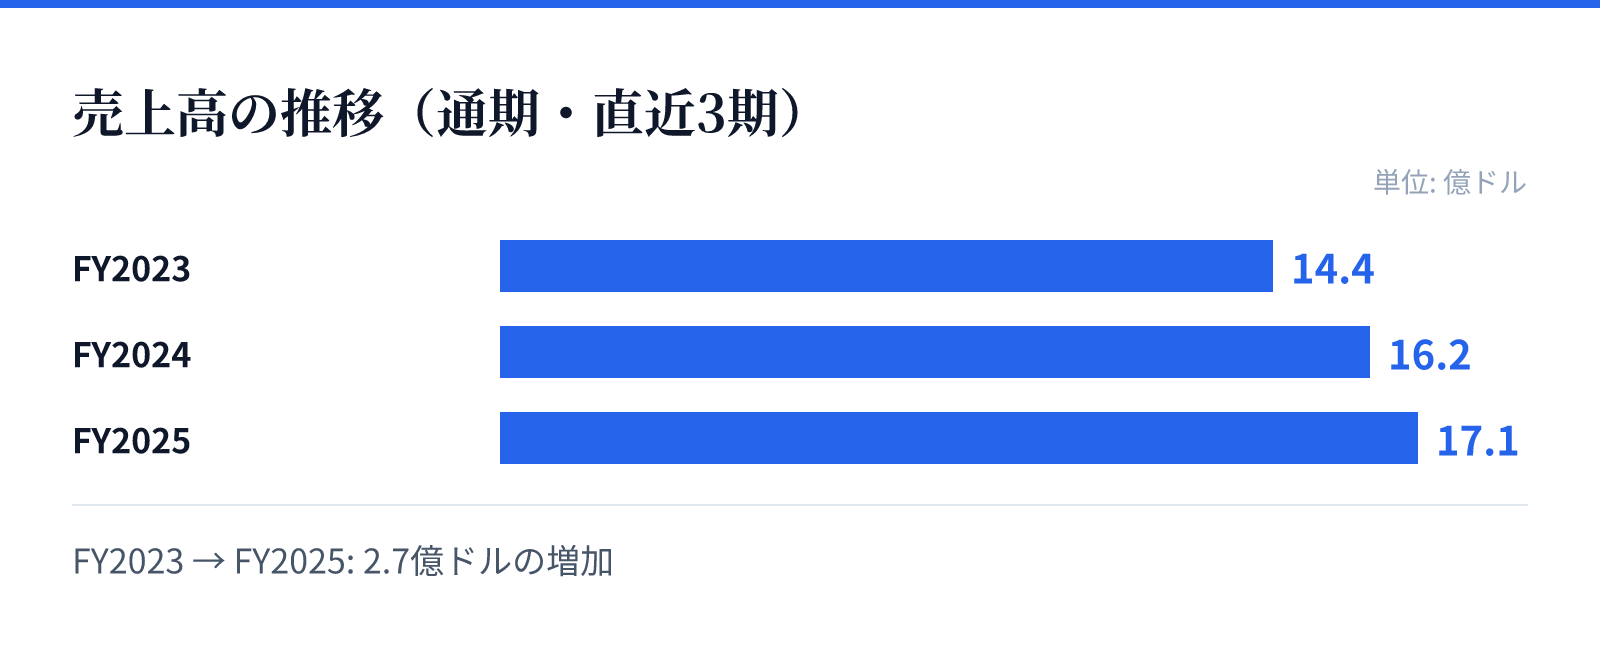
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は14.4億ドル。
FY2024の売上高は16.2億ドル。
FY2025の売上高は17.1億ドル。
成長ドライバー
成長の主な原動力は、店舗網の拡大とサービス需要の増加です。同社は直営店とフランチャイズの両方を展開しており、特にフランチャイズモデルは低資本で店舗数を増やせるため、成長戦略の重要な柱となっています。また、予防整備への需要は、車両の長寿命化やメンテナンス意識の高まりにより、中長期的に安定した成長が見込まれます。
さらに、同社はオイル交換だけでなく、バッテリーやワイパー交換などの付随サービスを提供することで、顧客単価の向上を図っています。これにより、既存店舗の売上増加も期待できます。加えて、カナダ市場への展開も進めており、北米全体での市場シェア拡大を目指しています。
リスク
主なリスクとしては、自動車産業の構造変化が挙げられます。電気自動車(EV)の普及が進むと、オイル交換などの従来型メンテナンス需要が減少する可能性があります。また、ガソリン車の販売が減少すれば、中長期的に市場規模が縮小するリスクがあります。
さらに、フランチャイズモデルに依存する部分が大きいため、フランチャイズ店舗の品質管理やブランドイメージの維持が課題となります。また、人件費や部品コストの上昇が利益率を圧迫する可能性もあります。加えて、経済不況時には、消費者がメンテナンスを先延ばしにする傾向があるため、売上高が影響を受けるリスクがあります。
競合
競争環境としては、自動車整備業界には多数の競合他社が存在します。同社は予防整備に特化している点で差別化を図っていますが、総合整備工場やディーラー系のサービスセンター、さらにはDIY市場などと競合しています。特に、価格競争が激しい市場であり、サービス品質と価格のバランスが重要です。
同社の強みは、ブランド力と店舗網の広さにあります。また、フランチャイズモデルにより、地域密着型のサービスを提供できる点も競争優位性となっています。しかし、新規参入や既存競合のサービス拡充により、市場シェアを維持するためには継続的な投資が必要です。
バリュエーション
最新の市場データによると、株価は32.34ドル(2026年9月1日時点)で、時価総額は約41億ドル(4,097百万ドル)です。PERは39.64倍、PBRは9.83倍となっており、市場は同社の成長性を高く評価していると見られます。
ただし、PERが39倍を超える水準は、業績の伸びが鈍化する中で割高感があるとも解釈できます。純利益が前年比で減少していることから、今後の成長が期待されるかどうかが株価の焦点となるでしょう。配当は行われていないため、投資家はキャピタルゲインを期待することになります。