事業モデル
ウェンディーズは、米国内外でクイックサービスレストランを直営およびフランチャイズ展開する企業です。事業セグメントは米国、国際、グローバル不動産開発に分かれ、ハンバーガーやチキンサンドイッチ、朝食メニューなどを提供しています。また、不動産の所有・リースも行っており、フランチャイズ収入と不動産収入が収益の柱です。2025年12月時点で、米国内に5,969店舗、海外38か国に1,428店舗を展開しており、フランチャイズ比率が高いことが特徴です。
KPI
最新会計年度(FY2025)の売上高は21.8億ドルで、前年比3.1%減となりました。営業利益率は16.3%と前期の17.3%から低下したものの、依然として高い水準を維持しています。ROEは140.6%と前期の74.9%から大幅に上昇しており、株主資本に対する収益性が非常に高いことを示しています。純利益は前年比15.1%減と減少しましたが、これは売上減の影響とみられます。
業績推移
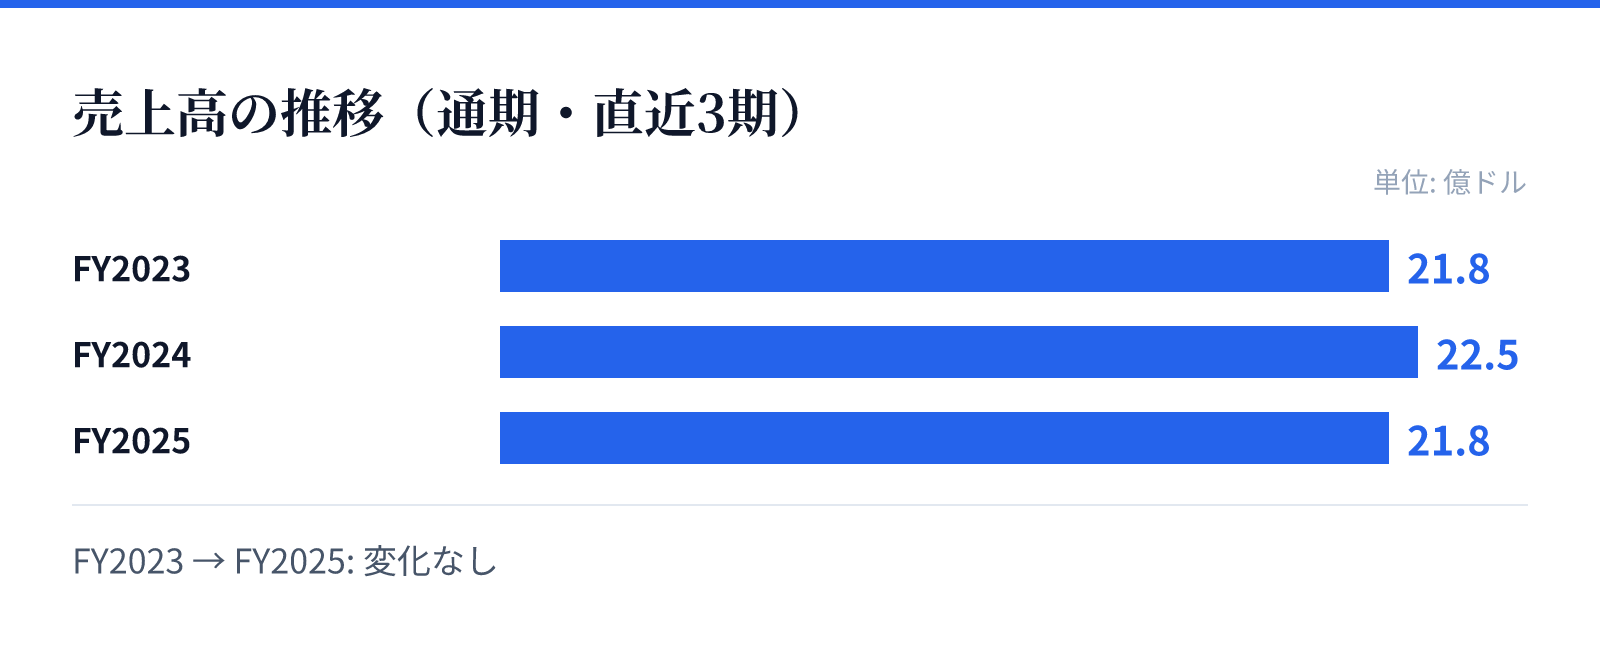
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は21.8億ドル。
FY2024の売上高は22.5億ドル。
FY2025の売上高は21.8億ドル。
成長ドライバー
成長ドライバーとしては、国際展開の拡大が挙げられます。海外38か国に1,428店舗を有しており、新興市場での出店が今後の成長に寄与するとみられます。また、朝食メニューの強化や期間限定プロモーション商品の投入により、既存店の売上向上を図っています。さらに、デジタル化やテクノロジー投資による顧客体験の向上も成長戦略の一環です。ただし、直近の売上は減少しており、成長の鈍化が懸念されます。
リスク
主なリスクとして、競争激化による市場シェアの低下が挙げられます。外食産業は競争が激しく、価格競争や新商品の投入が収益を圧迫する可能性があります。また、原材料費や人件費の上昇が利益率を悪化させるリスクもあります。さらに、フランチャイズ依存度が高いため、フランチャイズ店舗の業績不振やブランドイメージの毀損が全体の収益に影響を与える可能性があります。為替変動も国際事業に影響を及ぼす要因です。
競合
競争環境としては、マクドナルドやバーガーキングなどの大手ハンバーガーチェーンとの競合が激しいです。また、チックフィレイやシェイクシャックなど、高品質志向のチェーンも台頭しています。ウェンディーズは、フレッシュなビーフパティや独自のメニューで差別化を図っていますが、競争優位性の維持には継続的な革新が必要です。フランチャイズモデルによる店舗網の広さは強みですが、競合他社も同様の戦略を取っており、差別化が課題です。
バリュエーション
最新の市場データによると、株価は8.365ドル、時価総額は約15.8億ドルです。PERは12.53倍、PBRは13.62倍となっており、PERは市場平均と比較して割安感があります。配当利回りは3.58%と高く、株主還元に積極的です。ただし、PBRが高いのはROEが非常に高いためであり、収益性を考慮すると妥当な水準とみられます。売上減や利益率低下のトレンドを考慮すると、今後の業績回復が株価のカギとなるでしょう。