事業モデル
当社は石油・天然ガス・地熱井の掘削から評価、仕上げ、生産、改修に至るまでの設備とサービスを提供するエネルギーサービス企業です。事業は掘削・評価、坑井建設・仕上げ、生産・改修の3セグメントで構成され、マネージドプレッシャー掘削や方向性掘削、坑井内計測、セメンチング、人工採油システムなど多岐にわたります。
収益は主に油田開発・生産活動に紐づくサービス提供から得られ、顧客は石油・ガス事業者が中心です。ソフトウェアや自動化ソリューションも提供しており、一部に継続的な収益源を含みますが、基本的にはプロジェクト単位の受注・サービス提供が主体です。
KPI
最新会計年度(FY2025)の売上高は49.2億ドル(前年比10.8%減)、営業利益率は15.1%、ROEは25.4%でした。前年度(FY2024)は売上高55.1億ドル、営業利益率17.8%、ROE39.4%であり、売上・利益率・ROEいずれも低下しています。
FY2023は売上高51.4億ドル、営業利益率16.2%、ROE45.1%でした。直近3期でROEは45.1%から25.4%へと低下傾向にありますが、依然として高い水準を維持しています。現金及び現金同等物は11億ドルを保有しています。
業績推移
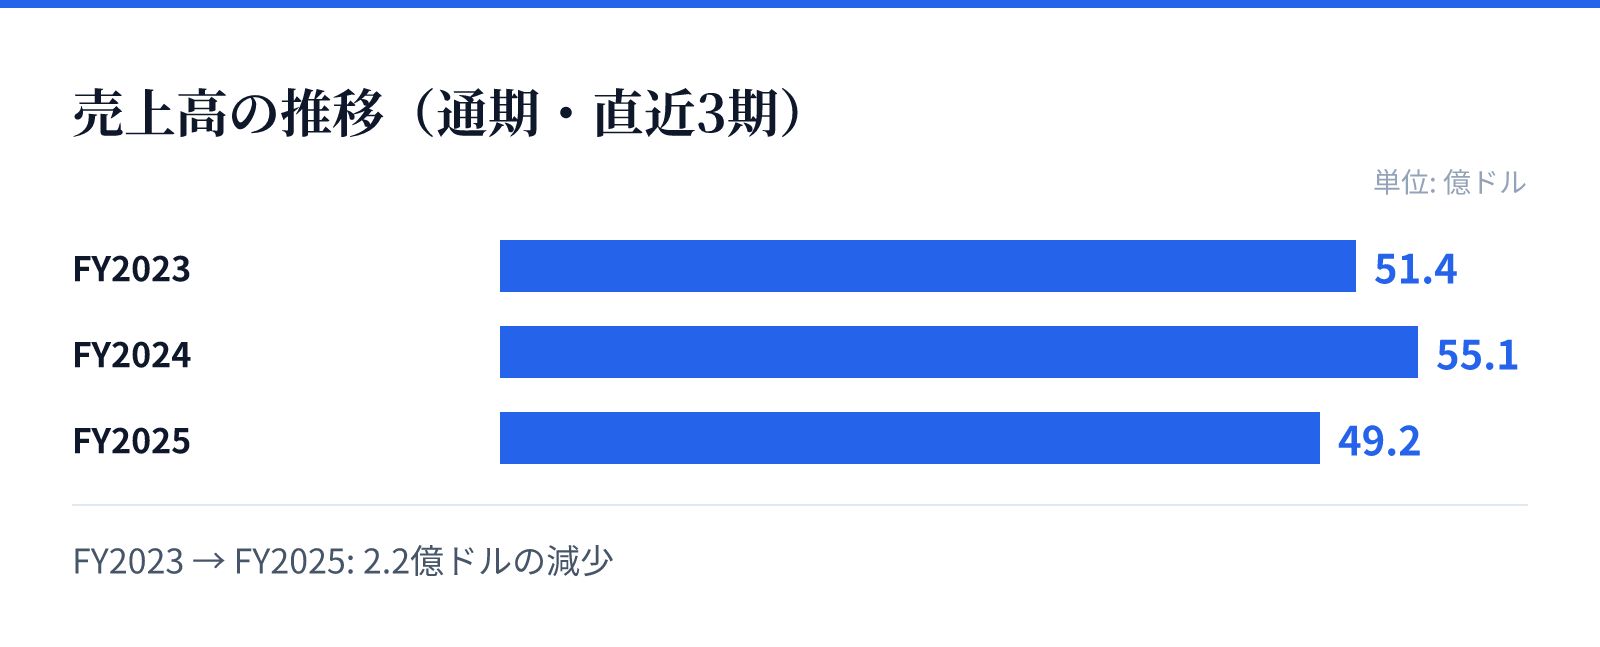
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は51.4億ドル。
FY2024の売上高は55.1億ドル。
FY2025の売上高は49.2億ドル。
成長ドライバー
成長ドライバーとしては、地熱井や高圧高温環境向けの先端技術、人工採油システム、ソフトウェア・自動化ソリューションなどが挙げられます。特に、従来の石油・ガスに加えて地熱エネルギー分野への展開は、再生可能エネルギー需要の高まりを背景に成長機会となる可能性があります。
また、坑井の生産効率を高める技術や、老朽化した坑井の改修・放棄サービスは、既存油田の生産維持ニーズに応えるものであり、安定した需要が見込まれます。国際的な事業展開と幅広いサービスラインアップも、地域別・分野別の需要変動に対する耐性を高めています。
リスク
主要なリスクは、原油・天然ガス価格の変動に伴う油田開発投資の増減です。エネルギー価格の下落は顧客の投資意欲を減退させ、当社の受注や売上に直接的な影響を及ぼします。実際、最新年度の売上高は前年比10.8%減となっており、需要減の影響が顕在化しています。
また、油田サービス業界は競争が激しく、技術革新やコスト競争力の維持が求められます。さらに、環境規制の強化やエネルギー転換の動きは、長期的な石油・ガス需要の不確実性を高めており、事業ポートフォリオの見直しが必要となる可能性があります。
競合
油田サービス業界には、大手から専門企業まで多くの競合が存在します。当社は、掘削・評価から生産・改修までを一貫して提供できる総合力と、高圧高温環境向けの技術力で差別化を図っています。特に、マネージドプレッシャー掘削や回転操舵システムなどの先端技術は競争優位性の源泉です。
競争環境は価格競争が激しく、技術革新のスピードも重要です。当社は特許技術やソフトウェア・自動化ソリューションを活用し、顧客の生産効率向上に貢献することで、競合との差別化を目指しています。
バリュエーション
最新の市場データによると、株価は97.595ドル、時価総額は約67.2億ドルです。PERは18.14倍、PBRは3.77倍、配当利回りは1.20%となっています。
ROEが25.4%と高い一方、売上高は減少傾向にあり、市場は成長鈍化を織り込んでいる可能性があります。PER18倍台は、油田サービスセクターの中では中程度の水準とみられますが、今後の需要回復や新規事業の成長次第でバリュエーションは変動し得ます。