事業モデル
WSFS Financial Corporationは、デラウェア州ウィルミントンに本社を置く貯蓄貸付持株会社で、WSFS銀行を通じて多様な銀行サービスを提供しています。事業はWSFS銀行、Cash Connect、ウェルス&トラストの3つのセグメントで構成され、預金商品や商業・住宅ローン、富裕層向けの資産管理・信託サービスを展開しています。また、ATM現金管理やスマートセーフなどのキャッシュロジスティクスサービスも提供しており、銀行業務に付随する収益源を確保しています。
同社は1832年の創業以来、地域密着型の金融機関として事業を拡大してきました。従業員数は2,391人で、地域社会との強い結びつきを活かしたリレーションシップバンキングを特徴としています。収益構造は、貸出金利ざやに加え、手数料収入やウェルスマネジメント事業からの収益が寄与しており、バランスの取れたビジネスモデルを構築しています。
KPI
最新会計年度(FY2025)の売上高は10.7億ドル(1,065,601,000ドル)で、前年比1.8%増加しました。純利益は前年比9.0%増と堅調に推移し、ROEは10.5%と高い水準を維持しています。直近3年間の売上高は、FY2023の10.1億ドルからFY2024の10.5億ドル、FY2025の10.7億ドルへと着実に成長しています。
ROEはFY2023の10.9%からFY2024の10.2%へ低下しましたが、FY2025には10.5%へ回復しました。これは、収益性の改善と資本効率の向上を示しています。現金及び現金同等物は25.7億ドルと潤沢で、流動性の高さが財務の安定性を支えています。
業績推移
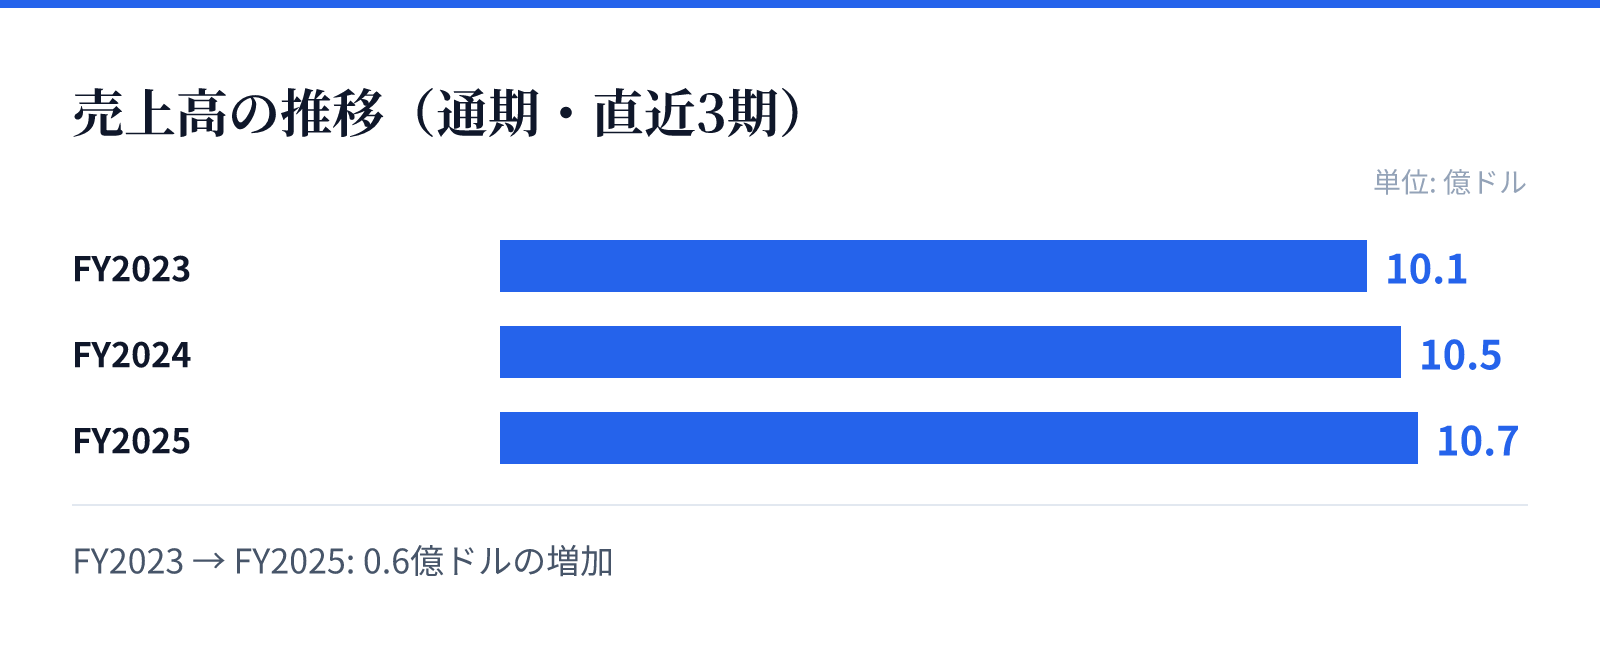
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は10.1億ドル。
FY2024の売上高は10.5億ドル。
FY2025の売上高は10.7億ドル。
成長ドライバー
成長の原動力として、富裕層向けのウェルス&トラスト事業が挙げられます。資産管理や信託サービスは手数料収入を生み、金利変動の影響を受けにくい安定的な収益源となっています。また、Cash Connect事業はATM現金管理やスマートセーフなどのキャッシュロジスティクスサービスを提供しており、銀行以外の顧客にもサービスを拡大することで成長が期待されます。
さらに、地域密着型のビジネスモデルを活かし、デラウェア州を中心とした市場でのシェア拡大を図っています。商業貸出や住宅ローンの組成を強化し、地域経済の成長を取り込む戦略です。デジタルバンキングの強化や新規サービスの開発も、中長期的な成長ドライバーとなる可能性があります。
リスク
主要なリスクとして、金利変動が挙げられます。銀行の収益は金利動向に大きく依存しており、金利低下局面では貸出金利ざやが縮小し、収益性が悪化する可能性があります。また、地域経済への依存度が高く、デラウェア州や周辺地域の経済悪化は貸出資産の質に悪影響を及ぼす恐れがあります。
さらに、規制環境の変化もリスク要因です。銀行業界は厳しい規制下にあり、資本規制や消費者保護規制の強化はコスト増加や事業制約につながる可能性があります。競争激化による貸出金利の低下や預金獲得競争の激化も、収益性を圧迫する要因となり得ます。
競合
競争環境としては、地域銀行や大手銀行、信用組合などが挙げられます。特に、デラウェア州では他の地域銀行や全国展開する大手銀行との競争が激しく、預金獲得や貸出先の開拓において競争が繰り広げられています。また、フィンテック企業の台頭により、オンライン銀行や決済サービスとの競争も無視できません。
WSFSは、地域密着型のサービスと富裕層向けの専門性で差別化を図っています。Cash Connectのような独自のキャッシュ管理サービスは、競合他社との差別化要因となっています。また、長い歴史と地域社会での信頼を活かし、顧客との長期的な関係構築に強みを持っています。
バリュエーション
最新の市場データによると、株価は77.66ドル(2026年9月1日時点)で、時価総額は約40億ドルです。PERは13.14倍、PBRは1.50倍、配当利回りは1.02%となっています。これらの指標は、地域銀行セクターの中では妥当な水準と見られます。
PERが13倍台であることは、市場が同社の安定した収益力に対して適正な評価をしていることを示しています。PBRは1.5倍で、純資産に対してやや割高感はあるものの、ROE10%超の収益性を考慮すれば許容範囲です。配当利回りは1%台と低めですが、今後の増配や株主還元策の強化が期待されます。