事業モデル
Watscoは、米国、カナダ、ラテンアメリカ、カリブ海地域で空調、暖房、冷凍機器および関連部品・消耗品の卸売販売を手掛ける。住宅用のダクト式・ダクトレス空調、ガス・電気・石油暖房炉、商業用空調システムなど幅広い機器を扱い、交換用コンプレッサー、蒸発器コイル、モーターなどの部品や、サーモスタット、断熱材、冷媒、ダクト材などの消耗品も供給する。
主要顧客は、住宅・軽商用の中央空調・暖房・冷凍システムの交換市場と新築市場にサービスを提供する請負業者や販売店である。1956年設立で、本社はフロリダ州マイアミに置く。従業員数は6,950人で、卸売事業としての規模を活かした在庫管理と物流網が強みとみられる。
KPI
最新会計年度(FY2025)の売上高は72.4億ドルで、前年比5.0%減となった。営業利益率は9.6%と、前期の9.9%から低下し、純利益も前年比7.3%減と減益となった。ROEは17.9%と、前期の20.2%から低下しているが、依然として高い水準を維持している。
直近3期の推移を見ると、FY2023の売上高は72.8億ドル、営業利益率10.6%、ROE24.1%とピークを打った後、FY2024は売上76.2億ドル、営業利益率9.9%、ROE20.2%と増収ながら利益率は低下、FY2025は減収減益となった。現金及び現金同等物は3.6億ドルを保有しており、財務基盤は安定している。
業績推移
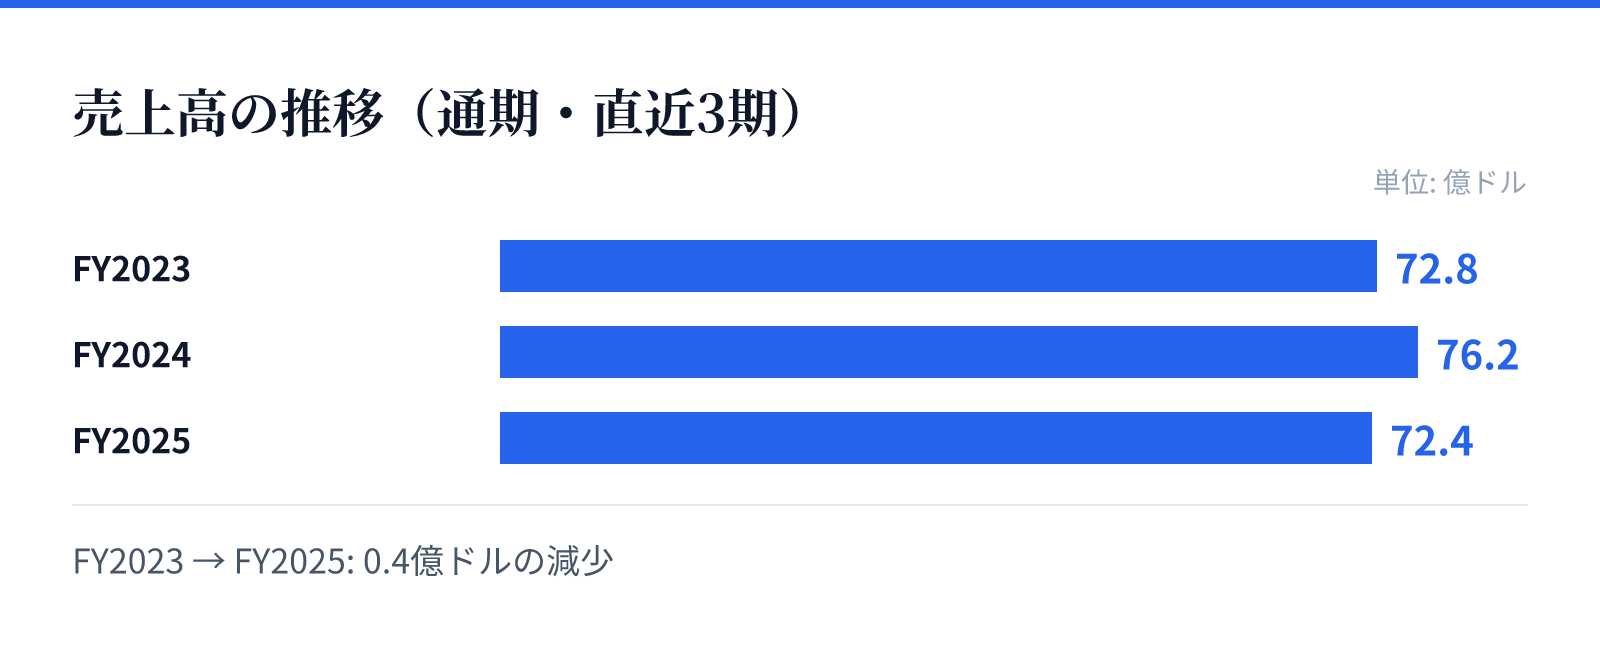
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は72.8億ドル。
FY2024の売上高は76.2億ドル。
FY2025の売上高は72.4億ドル。
成長ドライバー
成長ドライバーとしては、既存市場での交換需要の底堅さが挙げられる。空調・暖房機器は寿命が長い一方で、老朽化に伴う交換需要は景気に左右されにくく、安定的な収益源となっている。また、ラテンアメリカやカリブ海地域への展開により、新興市場での成長機会も有している。
さらに、省エネ規制の強化や気候変動への関心の高まりから、高効率な空調システムへの需要が増加する可能性がある。同社は幅広い製品ラインナップと供給網を活かし、こうした需要を取り込むことが期待される。ただし、直近の減収は需要減退を示唆しており、成長の回復には市場環境の改善が不可欠とみられる。
リスク
主なリスクは、住宅市場や商業建設の動向に依存する需要の変動である。金利上昇や景気後退により新築着工が減少すると、機器の販売に悪影響を及ぼす可能性がある。また、空調機器の需要は気候に左右されやすく、冷夏や暖冬が続くと販売が低迷するリスクがある。
さらに、競争激化による価格圧力や、サプライチェーンの混乱による在庫コストの増加も懸念される。同社は多国籍展開を行っているため、為替変動や現地の規制変更も業績に影響を与え得る。加えて、営業利益率の低下傾向が続く場合、収益性の改善が課題となる。
競合
競争環境としては、空調・暖房機器の卸売市場には多数の競合が存在する。地域密着型の卸売業者や、メーカー直販の動きなどが競争要因となる。同社は規模の経済を活かした幅広い在庫と物流網で競争優位性を築いているが、価格競争やサービス面での差別化が求められる。
また、オンライン販売の台頭により、顧客が直接メーカーから購入するケースも増えており、卸売業者の存在意義が問われる場面もある。同社は、技術を活用した在庫管理や顧客サポートの強化により、競争に対抗しているとみられる。
バリュエーション
最新の市場データによると、株価は308.585ドル、時価総額は約128億ドルである。PERは26.81倍、PBRは4.00倍と、市場は同社の収益力に対してプレミアムを付与している。配当利回りは4.22%と高く、インカムゲインを重視する投資家にとって魅力的な水準である。
ただし、直近の減収減益を考慮すると、現在のバリュエーションはやや割高に映る可能性もある。それでも、安定した配当と業界内での確固たる地位が、投資家の信頼を支えているとみられる。今後の業績回復がバリュエーションの正当性を左右するだろう。