事業モデル
ウィントラスト・ファイナンシャルは、米国を拠点とする金融持株会社で、地域密着型の個人向けおよび商業銀行サービスを提供しています。事業はコミュニティバンキング、スペシャルティファイナンス、ウェルスマネジメントの3つのセグメントで構成されており、預金、融資、富裕層向け資産管理など多岐にわたります。
コミュニティバンキングでは、無利息預金や住宅ローン、中小企業向け融資などを手掛け、地域社会に根ざしたサービスを展開しています。スペシャルティファイナンスでは、保険料融資や売掛金ファイナンス、設備リースなど専門性の高い金融サービスを提供し、ウェルスマネジメントでは信託や投資運用、証券仲介を通じて富裕層の資産形成を支援しています。
KPI
最新会計年度(FY2025)の売上高は27.3億ドル(2,725,992,000ドル)で、前年比11.2%増と堅調に成長しました。純利益は前年比18.5%増加し、ROEは11.3%と高い水準を維持しています。
直近3期の売上高は、FY2023の22.7億ドルからFY2024の24.5億ドル、FY2025の27.3億ドルへと拡大傾向にあり、ROEは11.5%、11.0%、11.3%と安定しています。現金及び現金同等物は41.7億ドルと潤沢な流動性を確保しています。
業績推移
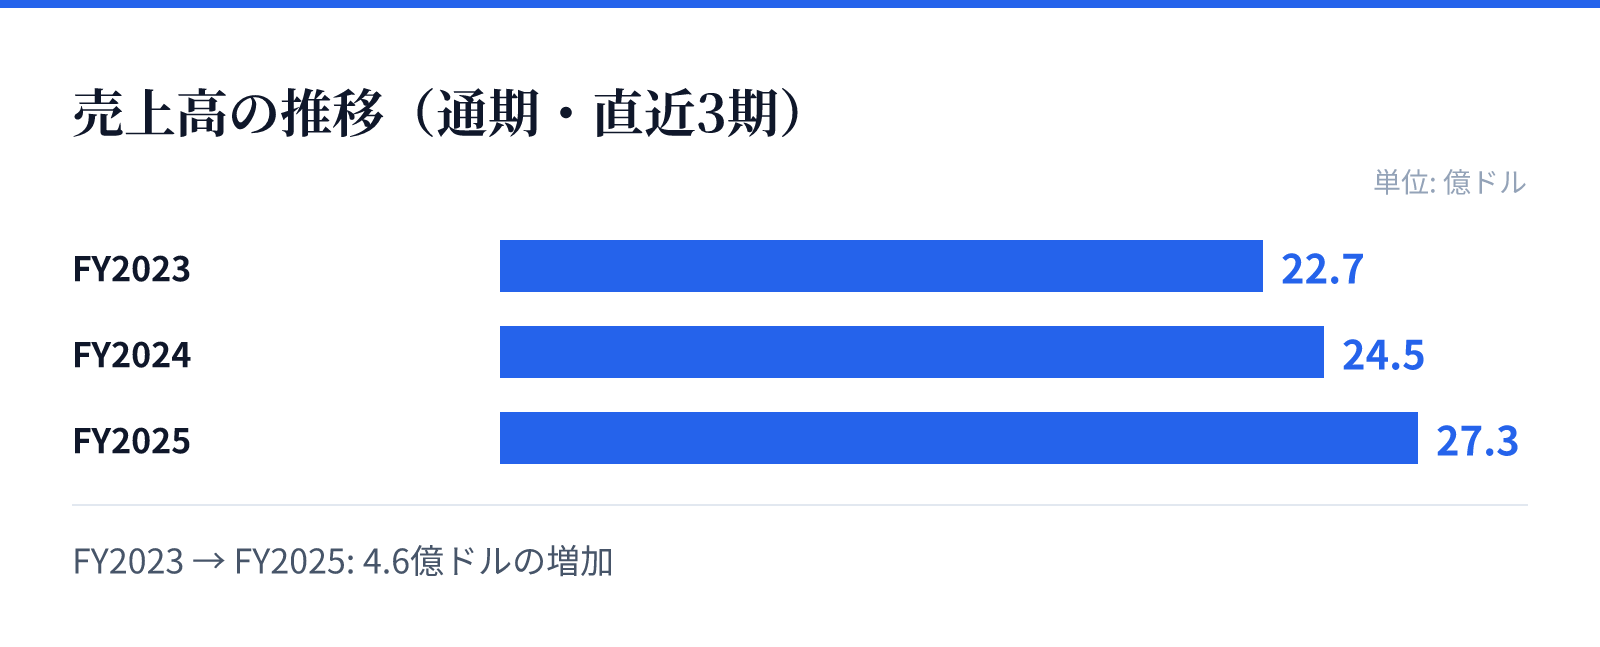
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は22.7億ドル。
FY2024の売上高は24.5億ドル。
FY2025の売上高は27.3億ドル。
成長ドライバー
成長の原動力は、地域密着型の銀行サービスに加え、スペシャルティファイナンスやウェルスマネジメントといった高付加価値分野の拡大です。特に、保険料融資や売掛金ファイナンスなど専門性の高いサービスは、他行との差別化要因となっています。
また、富裕層向けの資産管理サービスは、人口動態や資産形成ニーズの高まりを背景に成長が見込まれます。さらに、テクノロジーを活用したオンライン・モバイルバンキングの強化により、顧客基盤の拡大と利便性向上を図っています。
リスク
地域銀行として、金利変動や景気後退が収益に影響を与える可能性があります。特に、貸出金利と預金金利のスプレッド縮小は、収益性を圧迫するリスクがあります。
また、規制環境の変化やコンプライアンス強化に伴うコスト増加も懸念されます。さらに、地域経済への依存度が高く、特定地域の経済悪化が業績に直結するリスクがあります。
競合
競争環境としては、大手銀行や他の地域銀行、さらにはフィンテック企業との競争が激化しています。特に、オンライン銀行や新興の金融サービス企業が低コストでサービスを提供しており、顧客獲得競争が続いています。
しかし、ウィントラストは地域密着型の強みを活かし、中小企業や富裕層向けに専門的なサービスを提供することで差別化を図っています。また、スペシャルティファイナンス分野での専門性は、競合他社が容易に模倣できない強みとなっています。
バリュエーション
最新の市場データによると、株価は151.03ドル(2026年9月1日時点)で、時価総額は約103億ドル(10,319百万ドル)です。PERは12.29倍、PBRは1.45倍、配当利回りは1.44%となっています。
これらの指標は、地域銀行セクターの中では妥当な水準と見られます。安定した収益基盤と成長性を考慮すると、現在のバリュエーションは魅力的な投資機会を提供している可能性があります。