事業モデル
ホワイトマウンテンズ・インシュアランス・グループは、米国、英国、バミューダなどを拠点に保険・再保険サービスを提供する。事業は主に、アーク/WMアウトリガー、HGグローバル、クドゥ、ディスティングイッシュト、その他運営の各セグメントで構成される。
同社は、財産保険・再保険に加え、航空、サイバー、政治リスク、宇宙、テロ・政治暴力などの専門保険・再保険を扱う。また、医療過誤や専門家賠償、一般賠償などの傷害保険・再保険、個人事故や旅行、短期生命保険などの傷害・健康保険・再保険も提供する。さらに、地方自治体向けの公債保証再保険や、資産運用会社向けの資本ソリューション、専門電気工事サービスなども手がける。
KPI
最新会計年度(FY2025)の売上高は28.9億ドル(2,885,500,000米ドル)で、前年比22.5%増となった。純利益は前年比380.2%増と大幅に拡大し、ROEは20.4%に改善した。
前年度(FY2024)の売上高は23.5億ドル、ROEは5.1%だった。2年前(FY2023)の売上高は21.7億ドル、ROEは12.0%であり、売上高は3期連続で増加し、ROEは直近で大きく上昇している。現金及び現金同等物は9,870万ドルを保有する。
業績推移
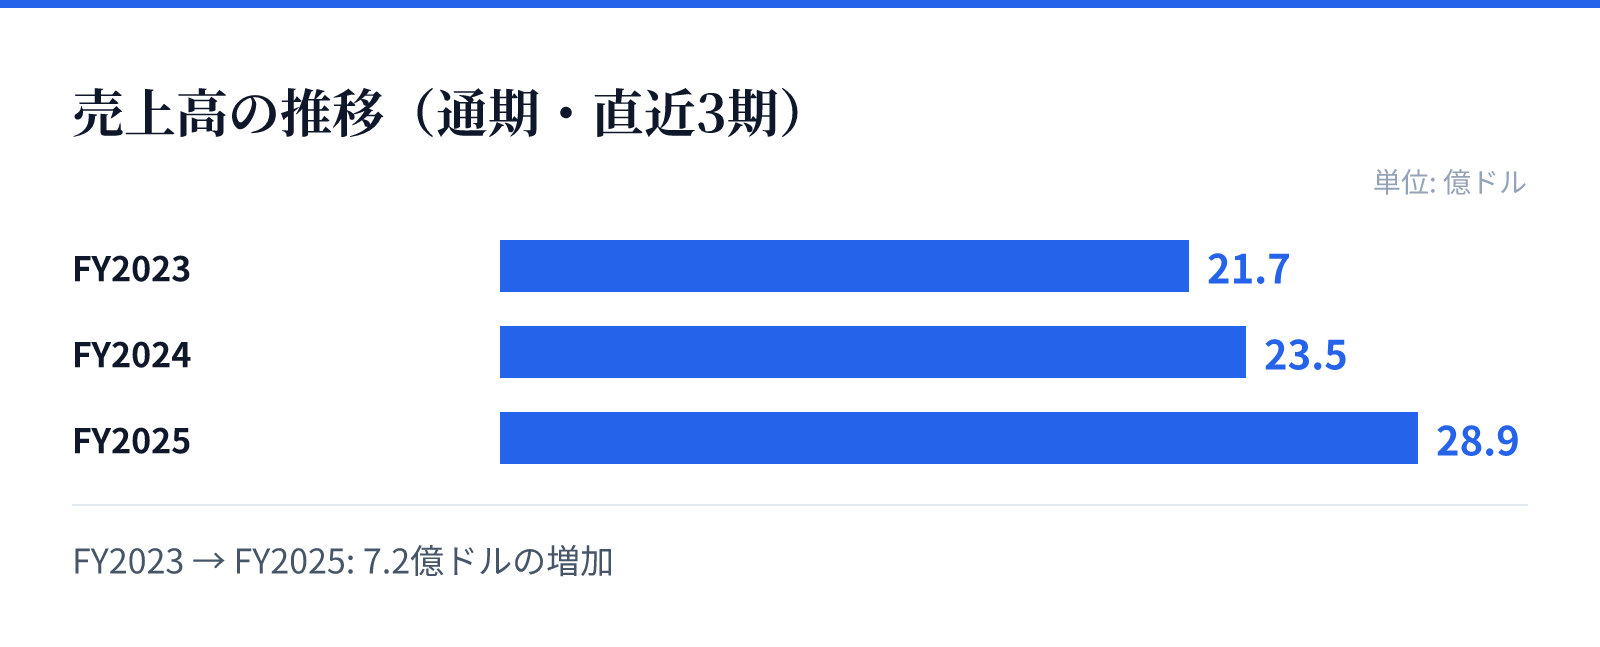
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は21.7億ドル。
FY2024の売上高は23.5億ドル。
FY2025の売上高は28.9億ドル。
成長ドライバー
売上高の成長は、保険・再保険事業の拡大と、多角化した事業ポートフォリオが牽引しているとみられる。特に、専門保険分野や、資産運用会社向け資本ソリューション、MGA(マネージング・ゼネラル・エージェント)事業などが成長に寄与している可能性がある。
また、国際展開も成長要因の一つであり、米国、英国、バミューダに加え、イスラエルや欧州連合、オーストラリアでも事業を展開している。最新年度のROEが20%超に達したことは、収益性の改善が顕著であることを示している。
リスク
保険・再保険事業は、自然災害や大規模事故による保険金支払いリスクに晒されている。また、投資収益が市況に左右されるため、金利や株式市場の変動が業績に影響を与える可能性がある。
さらに、規制環境の変化や、競争激化による保険料率の低下もリスク要因となる。同社はバミューダに本社を置くため、現地の税制や規制の変更も業績に影響し得る。
競合
保険・再保険業界は、大手保険会社や専門保険会社との競争が激しい。同社は、専門性の高い保険商品や、MGA事業、資本ソリューションなどで差別化を図っている。
また、公債保証再保険や、不動産・ホスピタリティ向け専門保険など、ニッチな分野での強みを持つ。競争環境は厳しいが、多角化した事業ポートフォリオと国際展開により、競争力を維持しているとみられる。
バリュエーション
最新の市場データによると、株価は2,107.85米ドル、時価総額は約51億ドル(5,097百万米ドル)である。PERは4.89倍、PBRは0.97倍、配当利回りは0.05%となっている。
PERが一桁台と低く、PBRが1倍を下回っていることから、市場は収益力に対して割安な評価をしている可能性がある。ただし、保険業界の特性や、将来の成長見通しを考慮する必要がある。