事業モデル
当社は、米国において水道、下水道、天然ガスサービスを提供する規制公益事業会社です。事業は規制水道セグメントと規制天然ガスセグメントに分かれ、家庭向けのサービスライン保護ソリューションや修理サービス、ガスマーケティング・生産活動、天然ガス供給サービスも手掛けています。ペンシルベニア州、オハイオ州、テキサス州など9州で、アクアおよびピープルズブランドを通じて約550万の顧客にサービスを提供しています。
同事業は規制された公益事業であるため、収益は安定しており、顧客基盤の拡大と料金改定が成長の柱となっています。また、水道と天然ガスの両方を提供する多角的な事業構造が特徴です。
KPI
最新会計年度(FY2025)の売上高は24.7億ドルで、前年比18.6%増加しました。営業利益率は37.2%と高水準を維持し、ROEは9.0%となっています。純利益は前年比3.5%増加しました。
直近3年間の財務トレンドを見ると、売上高はFY2023の20.5億ドルからFY2024の20.9億ドル、FY2025の24.7億ドルへと拡大しています。営業利益率も33.7%から36.3%、37.2%へと改善傾向にあります。ROEは8.4%から9.6%へ上昇した後、9.0%とやや低下しましたが、安定した水準を保っています。
業績推移
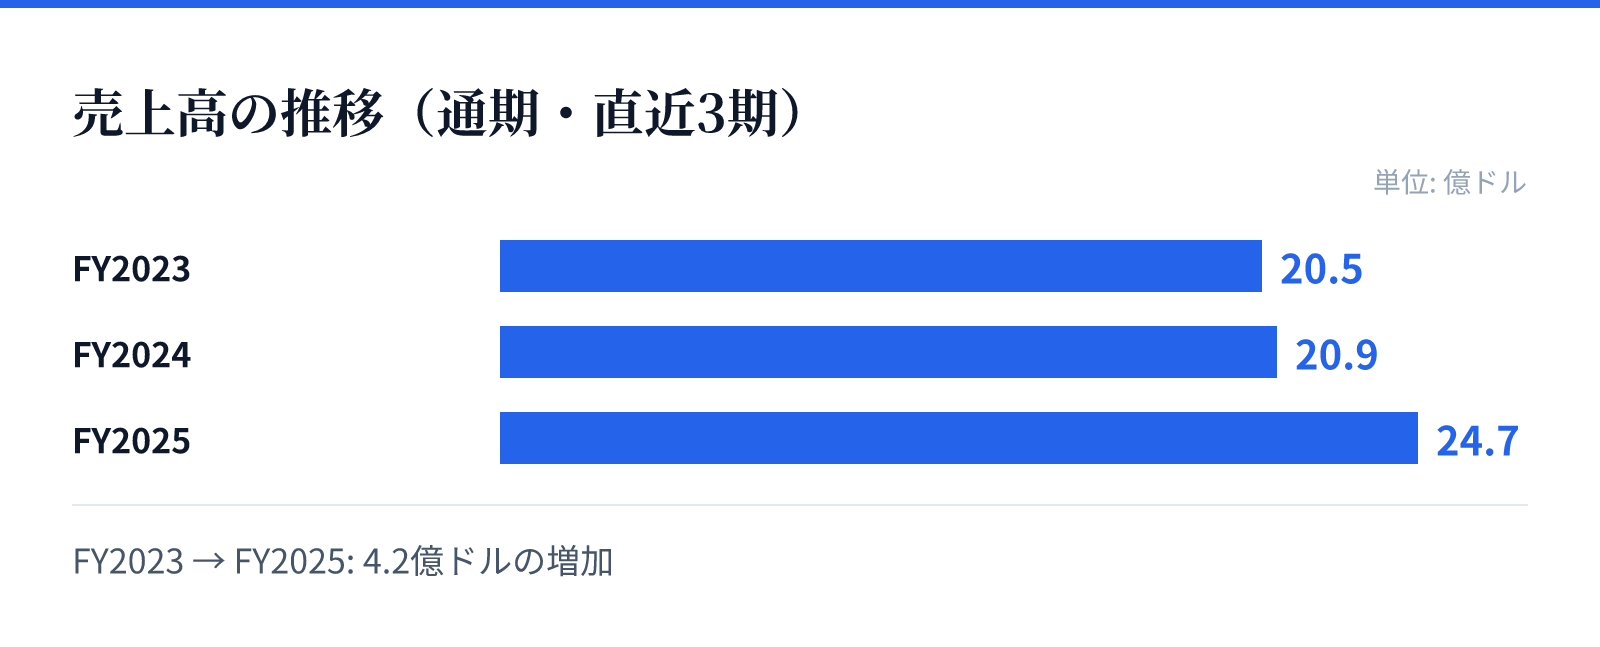
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は20.5億ドル。
FY2024の売上高は20.9億ドル。
FY2025の売上高は24.7億ドル。
成長ドライバー
成長の主な原動力は、規制水道事業における顧客基盤の拡大と、天然ガス事業の成長です。特に、FY2025の売上高は前年比18.6%増と大幅に伸びており、これは天然ガス部門の寄与が大きいとみられます。
また、同社は約550万の顧客を抱え、その基盤を活用したサービスライン保護ソリューションなどの付随サービスも収益に貢献しています。規制事業であるため、料金改定による収益増加も見込まれます。
リスク
規制公益事業であるため、料金改定が規制当局の承認に依存しており、承認が遅延または減額された場合、収益に影響を与える可能性があります。また、金利上昇は資本コストの増加につながり、設備投資や負債管理に影響を及ぼす可能性があります。
さらに、気候変動による水不足や異常気象は、水資源の確保やインフラの維持にリスクをもたらします。規制環境の変化や環境規制の強化も、事業運営に影響を与える要因です。
競合
水道・天然ガスの規制公益事業は、地域独占的な性質が強く、競争は限定的です。しかし、他の公益事業会社や、水処理技術を提供する民間企業との競争は存在します。
同社は、アクアとピープルズという強力なブランドを有し、9州にわたる広範な顧客基盤を持っています。これにより、規模の経済を活かした効率的な運営が可能となっています。
バリュエーション
最新の市場データによると、株価は40.99ドル、時価総額は約117億ドルです。PERは21.08倍、PBRは1.66倍、配当利回りは3.56%となっています。
公益事業セクターの特性として、安定した配当と低成長が期待される一方、PERは市場平均と比較して妥当な水準とみられます。配当利回り3.56%は、インカムゲインを重視する投資家にとって魅力的です。