事業モデル
XPOは北米のLTL(一括積載未満)輸送と欧州の輸送事業を2本柱とする物流企業です。北米LTL部門は、米国・メキシコ・カナダ・カリブ海地域向けに、地理的な密度を活かした日曜指定の国内・国際輸送サービスを提供しています。欧州輸送部門は、フランスや英国を含む欧州で、専用トラック輸送、LTL、ブローカー、マネージド輸送、ラストマイル、フォワーディング、倉庫・複合一貫輸送などを、消費者・貿易・産業市場の顧客に提供しています。同社は2022年12月にXPO LogisticsからXPOへ社名変更し、コネチカット州グリニッジに本社を置き、約38,000人の従業員を擁します。
KPI
最新会計年度(FY2025)の売上高は81.6億ドルで、前年比1.1%増と微増にとどまりました。営業利益率は8.9%で、FY2023の7.0%から2年連続で改善しています。一方、純利益は前年比18.3%減と減少しており、利益率の改善が純利益の増加に直結していない状況です。ROEはFY2024の24.2%からFY2025は17.0%へ低下しましたが、FY2023の14.9%は上回っています。現金及び現金同等物は3億ドルを保有しています。
業績推移
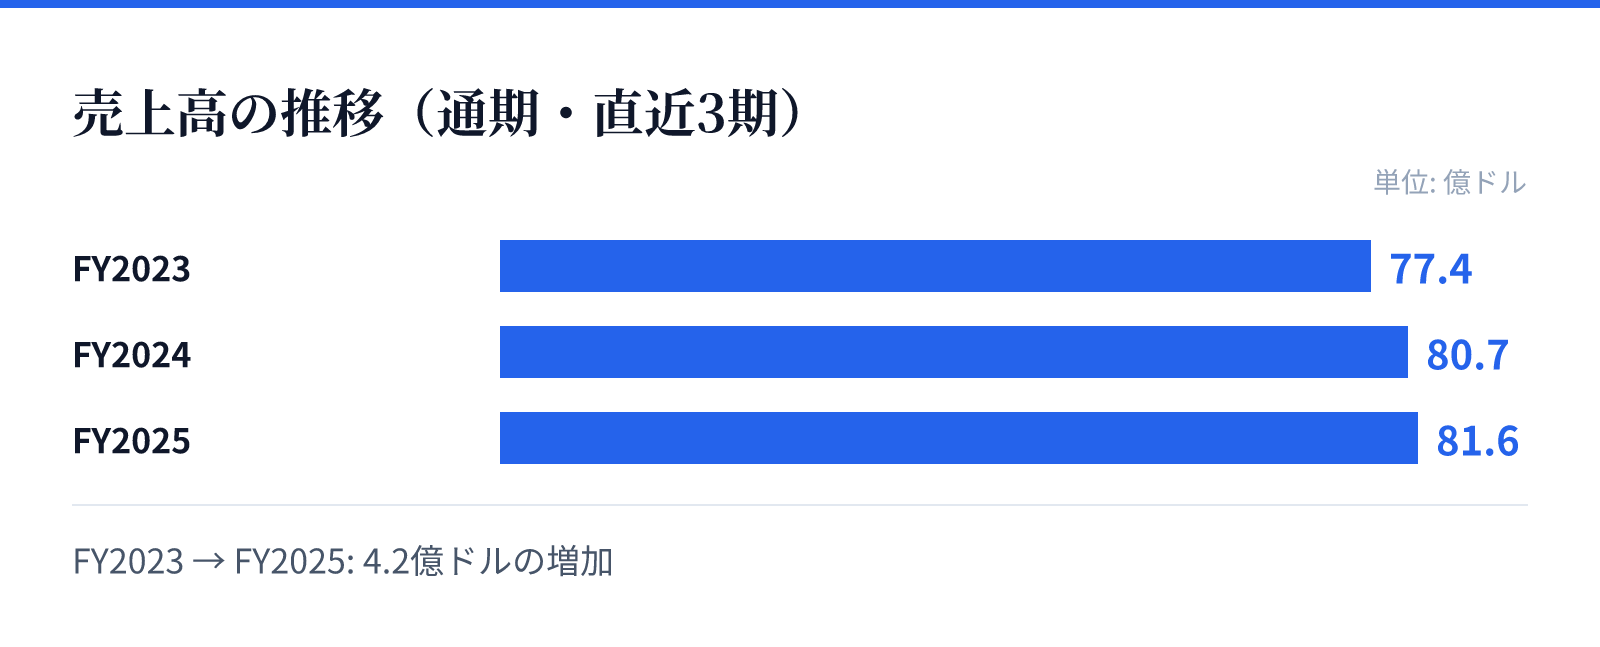
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は77.4億ドル。
FY2024の売上高は80.7億ドル。
FY2025の売上高は81.6億ドル。
成長ドライバー
成長ドライバーとしては、北米LTL事業の地理的密度を活かしたサービス拡大が挙げられます。日曜指定の国内・国際輸送は、荷主にとっての利便性が高く、需要の取り込みにつながるとみられます。欧州輸送部門では、多様なサービス(専用トラック、LTL、ブローカー、マネージド輸送、ラストマイル、フォワーディング、倉庫・複合一貫)をワンストップで提供することで、顧客基盤の拡大を図っています。また、売上高は微増ながら営業利益率が改善していることから、コスト管理や業務効率化が進んでいると考えられます。
リスク
リスク要因としては、純利益の減少が挙げられます。売上高は増加しているものの、純利益は前年比18.3%減となっており、コスト増や非経常的な損失が影響した可能性があります。また、ROEがFY2024の24.2%からFY2025は17.0%へ低下しており、資本効率の悪化が懸念されます。さらに、物流業界は景気変動の影響を受けやすく、輸送需要の減少や燃料費の高騰が収益を圧迫するリスクがあります。加えて、欧州事業は地域の規制や経済情勢の変化にさらされています。
競合
競争環境としては、北米LTL市場では、他の大手LTLキャリアとの競争が激しく、価格競争やサービス品質の差別化が重要です。欧州輸送市場でも、地域密着型の物流企業やグローバル大手との競争があります。XPOは、地理的密度と多様なサービス提供を強みに、競合他社との差別化を図っています。特に、北米LTLでは日曜指定のサービスが強みであり、欧州では包括的なソリューション提供が競争優位性につながるとみられます。
バリュエーション
最新の市場データに基づくと、株価は193.42ドル、時価総額は約221億ドルです。PERは55.62倍、PBRは11.25倍と、いずれも高水準にあります。これは、市場が今後の成長を期待している一方で、現在の収益力に対して割高に評価されている可能性を示唆します。純利益が減少している中で、このバリュエーションは株価の下振れリスクを内包しているとみられます。配当は実施されておらず、株主還元は株価上昇に依存する状況です。