事業モデル
DENTSPLY SIRONAは、歯科用機器・製品と泌尿器科・腸管ケア製品を世界規模で開発・製造・販売する。事業は、コネクテッドテクノロジーソリューション、エッセンシャルデンタルソリューション、矯正・インプラントソリューション、ウェルスペクトヘルスケアの4セグメントで構成される。コネクテッドテクノロジー部門は、画像機器や歯科用ハンドピース、治療台、CERECなどの歯科用CAD/CAMシステムを提供する。エッセンシャルデンタル部門は、根管治療用のファイルやシーラー、修復材料、麻酔薬など幅広い消耗品を扱う。矯正・インプラント部門は、クリアアライナー「SureSmile」やインプラント製品、デジタル義歯などを提供し、ウェルスペクト部門は尿閉用カテーテルや慢性便秘向けの洗浄システムを展開する。
同社は1877年創業で、ノースカロライナ州シャーロットに本社を置き、従業員数は14,000人。クラウド対応ソリューションを活用したデジタル歯科へのシフトを進めており、DS Coreプラットフォームによる3D可視化など、ソフトウェアとハードウェアの統合が特徴である。
KPI
最新会計年度(FY2025)の売上高は36.8億ドルで、前年比3.0%減となった。営業利益率は6.8%で、前期の5.0%から改善したが、FY2023の7.3%には及ばない。ROEは-44.7%と大幅な赤字が続いており、前期の-46.9%からはわずかに改善した。純利益は前年比で34.3%増加しており、コスト削減や事業ポートフォリオの見直しが寄与したとみられる。
現金及び現金同等物は2.4億ドルと手元流動性は限定的で、財務の安定性が課題となる。売上高は3期連続で減少しており、市場環境の厳しさがうかがえる。一方で、営業利益率は改善傾向にあり、収益構造の立て直しが進んでいる可能性がある。
業績推移
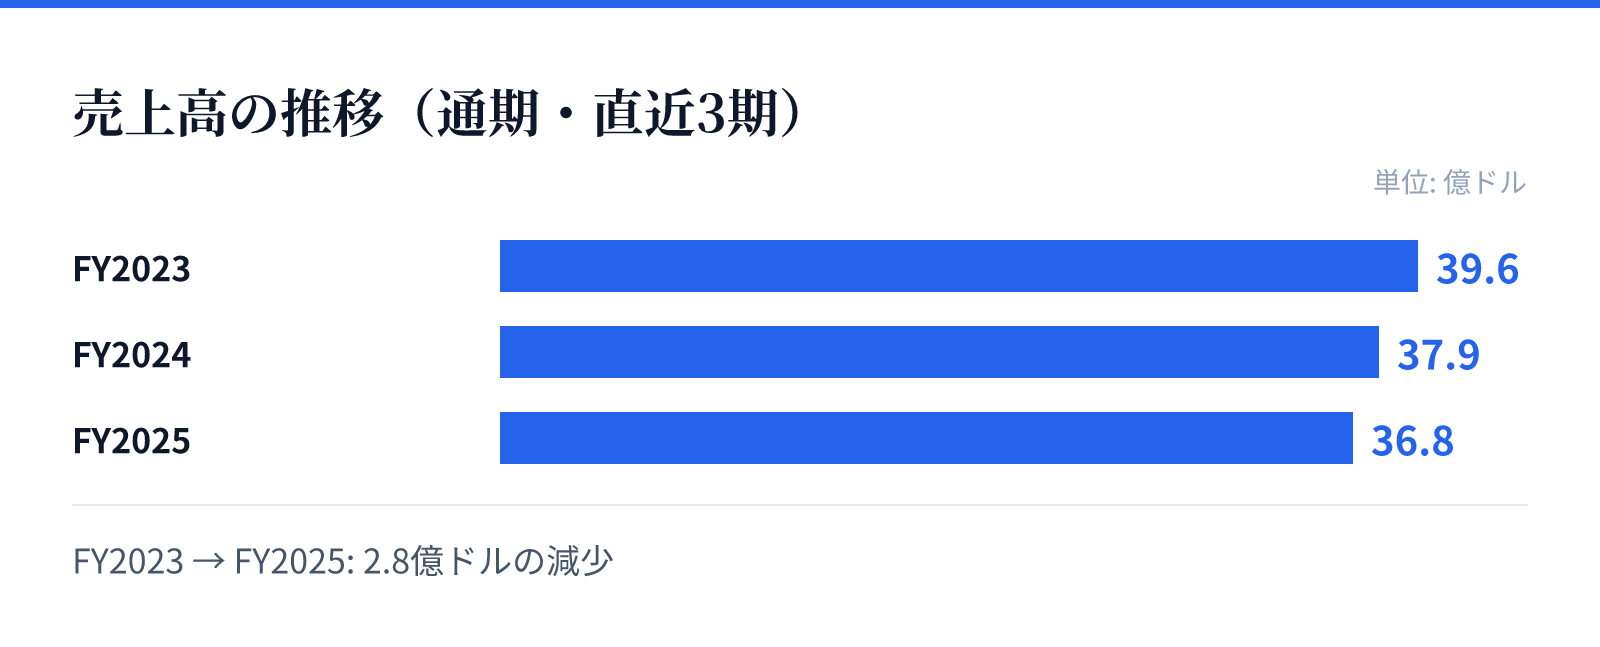
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は39.6億ドル。
FY2024の売上高は37.9億ドル。
FY2025の売上高は36.8億ドル。
成長ドライバー
成長ドライバーとしては、デジタル歯科分野への注力が挙げられる。CERECやDS Coreプラットフォームなど、デジタル技術を活用した製品群は、歯科医院の効率化や患者体験の向上に寄与し、需要拡大が見込まれる。また、矯正・インプラント部門のSureSmileは、クリアアライナー市場での競争力強化が期待される。
さらに、ウェルスペクト部門の泌尿器・腸管ケア製品は、高齢化に伴う慢性的な健康問題の増加により、安定した需要が見込まれる。グローバル展開も強みであり、世界規模での販売網を活かした新興国市場の開拓が成長の鍵となる。ただし、これらの成長分野の売上貢献はまだ限定的であり、全体の売上減少を補うには至っていない。
リスク
主要なリスクは、売上高の減少傾向が続いていることである。特に、歯科業界の需要は景気変動の影響を受けやすく、設備投資の抑制が機器販売に悪影響を及ぼす可能性がある。また、ROEが大幅なマイナスであり、株主価値の毀損が続いている点は深刻な問題である。
さらに、現金及び現金同等物が2.4億ドルと少なく、財務的柔軟性が限られている。多額の負債やリストラ費用が利益を圧迫している可能性があり、今後の資金調達コスト増加も懸念される。競争激化による価格圧力や、規制強化による製品承認の遅延もリスク要因である。
競合
競争環境は、歯科機器・製品市場で多数の競合他社が存在する。特に、デジタル歯科分野では、アライン・テクノロジーやストローマンなどが強力な競争相手となる。クリアアライナー市場では、SureSmileはアラインのインビザラインと直接競合しており、市場シェアの獲得が課題である。
また、インプラント分野では、ストローマンやジンマー・バイオメットなどが競合する。消耗品分野では、多数の中小企業が参入しており、価格競争が激しい。同社は、幅広い製品ポートフォリオとグローバルな販売網を強みに差別化を図っているが、競争優位性の維持には継続的なイノベーション3970が必要である。
バリュエーション
最新の市場データによると、株価は11.166ドルで、時価総額は約22.2億ドルである。PBRは1.69倍で、純資産に対して割高感はないが、ROEが大幅なマイナスであるため、株主資本の価値が毀損している点に注意が必要である。配当利回りは5.04%と高く、インカムゲインを求める投資家にとっては魅力的な水準である。
ただし、売上減少と収益性の低さを考慮すると、現在のバリュエーションは割安に見える一方で、業績悪化が続けばさらなる株価下落のリスクがある。市場は同社の再建計画の進捗を注視しており、収益改善の兆しが見えれば評価が向上する可能性がある。