1. 3日で5円は、何が起きた速度なのか
為替のニュースは、いつも「水準」で報じられます。160円だ、150円だ、という具合に。けれど企業の決算と私たちの持ち株に効いているのは、水準そのものではありません。
2026年9月2日、ドル円は160円台前半から急落しました。日銀の高田創審議委員が「年2回の利上げは従来の発想」「機動的に利上げを行うべき」「連続利上げもあり得る」と踏み込んだためです。この日は約1円50銭のドル安・円高となり、158円72銭前後で取引を終えました。ニューヨーク時間には、2週間ぶりに158円19銭前後まで下げています。翌3日には156円台へ。そして「円急騰、一時153円台前半に 為替介入に警戒感、株価は961円安」という見出しが並びました。
7月下旬には、ドル円は一時39年8カ月ぶりの円安・ドル高水準となり、163円を超える場面がありました。年の初めには、2026年の年間想定レンジを140円から162円と置く見立ても出ていました。1年かけてゆっくり往復するはずの道のりを、市場は数日で駆け抜けたことになります。
ここで区別しておきたいのが、「水位」と「流速」です。川の深さが1メートルか2メートルかは、立っていられるかどうかを決めます。けれど足をすくわれるのは、たいてい流れの速さのほうです。会社は年度のはじめに前提を置いて計画を組み、投資家はその計画を前提に株を持っています。速い変化は、その前提を置き去りにします。
「円安なら株高、円高なら株安」という反射は、ときどき当たり、ときどき外れます。この記事では、その反射がどの経路で成り立ち、どこで壊れるのかを三つの物差しに分解します。企業と投資家に効くのは、水準ではなく「前提との差」と、その差が開く速さなのだ。
2. 第一の物差し——会社が置いている「想定為替レート」との差
まず探すのは、あなたの持ち株の会社が置いている「想定為替レート」です。難しそうな言葉ですが、中身は「この会社は、今年1ドル何円で計算して業績予想を出しているのか」という数字にすぎません。決算短信や決算説明資料に書かれており、上場企業は決算発表時に開示します。
大事なのは、これが予想ではないという点です。用語の定義としては「企業が業績予想を立てる前提として設定する為替水準。予想ではなく前提であり、保守的に置くか実勢に近づけるかは経営判断による」とされます。実際、トヨタ自動車7203の東崇徳経理本部長は、為替前提は「ある程度機械的に」決めていると記者団に述べています。当てにいっているわけではないのです。
分布を見ると、会社ごとのばらつきの大きさに驚きます。帝国データバンクの調査では、2026年度の企業の想定為替レートは平均1ドル147円87銭。前年5月の139円64銭から8円23銭、円安方向に修正されました。ただし平均は分布の真ん中ではありません。中央値は155円、最も回答が多かった最頻値は160円で、「156~160円」と答えた企業が33.6%と最多でした。企業の約7割が146円~160円の幅に収まる一方、「130円以下」とする企業も10.1%あり、これが平均を押し下げています。規模別では大企業151円53銭、中小企業147円84銭、小規模企業146円25銭と、規模が大きいほど円安寄りに置く傾向がありました。
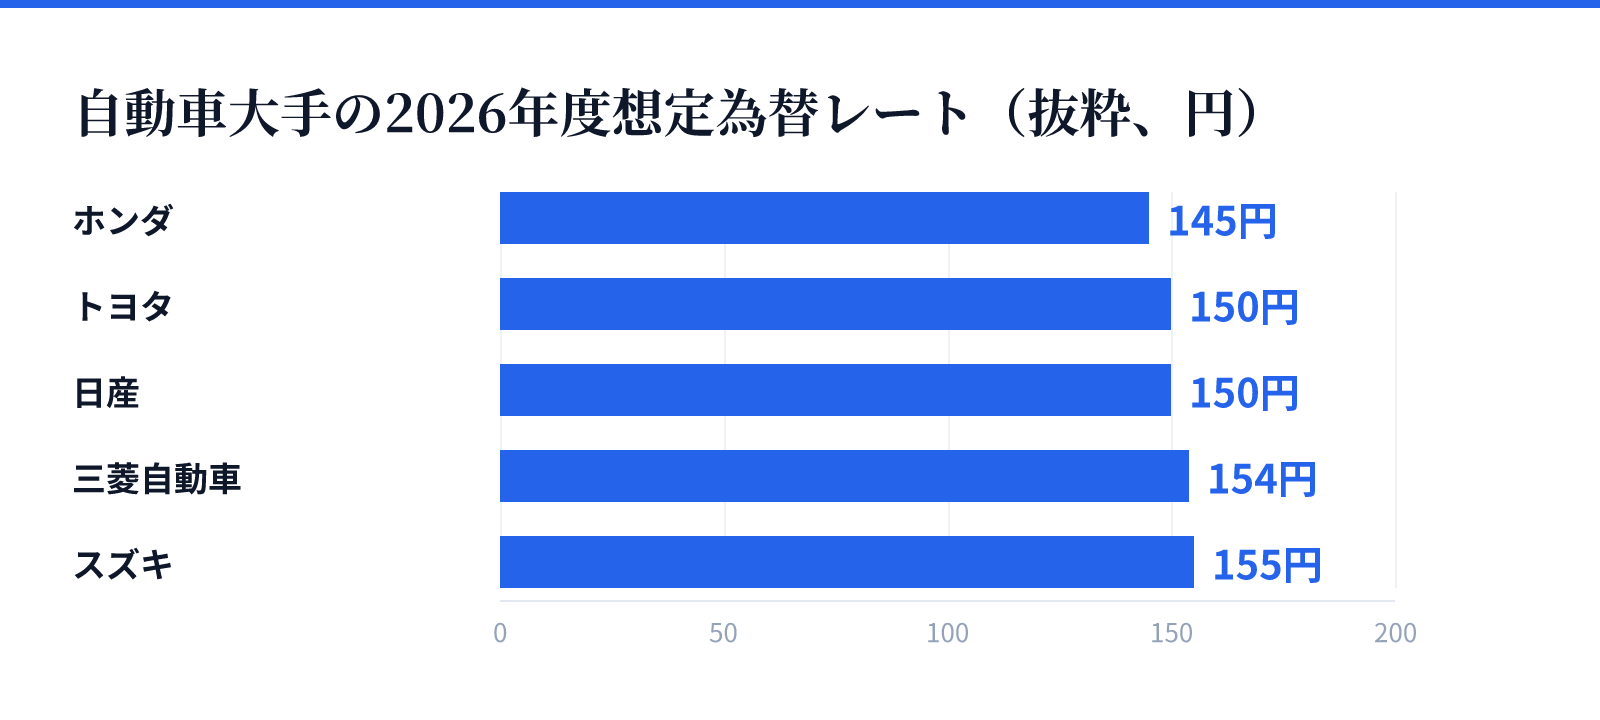
自動車大手8社の2026年度を並べると、さらに手触りが出ます。最も円高に置いたのはホンダの145円、円安側はSUBARU、マツダ、スズキ、いすゞの155円。トヨタと日産が150円、三菱自動車が154円で、8社平均は152円38銭でした。時事通信の集計時点の実勢(158円45銭程度)と比べると6円強の円高水準にあり、円安基調が続けば業績や株価を押し上げる材料になる——そう報じられていた局面です。
ところが、話はそこで終わりません。前提は期の途中で書き換えられます。トヨタは2026年8月4日、5月に1ドル150円としていた想定為替レートを160円へ円安方向に修正し、これにより営業利益が4800億円押し上げられると説明しました。通期の純利益予想も3兆円から3兆2500億円に引き上げています。一方でブルームバーグは、この160円が実勢より円安であること(大手20社平均は153円、4日時点の実勢は157円台)を指摘し、追加の介入でさらに円高に振れれば逆風になり得ると報じました。前提を円安側に寄せた会社ほど、円高局面では「達成しなければならないハードル」が高く残ります。
探すときの落とし穴も押さえておきます。決算資料に出てくる為替の数字には、少なくとも四つの顔があります。
- 業績予想の前提レート(本命。これが想定為替レート)
- 為替予約レート(輸入品の仕入れなどで実際に固定してしまったレート)
- 期中平均実績レート(終わった四半期を円換算した平均。将来の想定ではない)
- 海外子会社の予算・換算レート(海外事業を連結するときの前提)
輸出企業は一つ目、輸入小売は二つ目、海外展開する内需企業は四つ目を見るのが筋です。そして、過年度の予約レート(たとえばニトリホールディングス9843の147円65銭は2026年3月期分)を「現在の想定」として使ってはいけません。今期の最新値が確認できないなら、「開示待ち」と扱うのが正しい姿勢です。
もう一つ、通期で一本とは限りません。キオクシアホールディングス285Aは7~9月期について162円、信越化学工業4063は7月以降の想定を160円程度で見込んでいると報じられました。上期の実績と下期の想定が混ざった「合成レート」を通期の前提と読み違えると、差の計算はそこで壊れます。
見るべきは「今いくらか」ではありません。想定為替レートは、予想ではなく前提である。
3. 第二の物差し——為替感応度(1円あたり営業利益○億円)の正しい使い方
次の物差しが「為替感応度」です。これも中身は単純で、「為替が1円動いたときに、本業のもうけ(営業利益)がいくら変わるか」を示した数字です。日本経済新聞の解説は、こう噛み砕いています。生産コスト50万円の自動車を1万ドルで米国に輸出するとき、1ドル100円なら売り上げは100万円、利益は50万円。円高になれば、同じ台数を売っても円に直した売り上げと利益は目減りする——その影響額が為替感応度です。
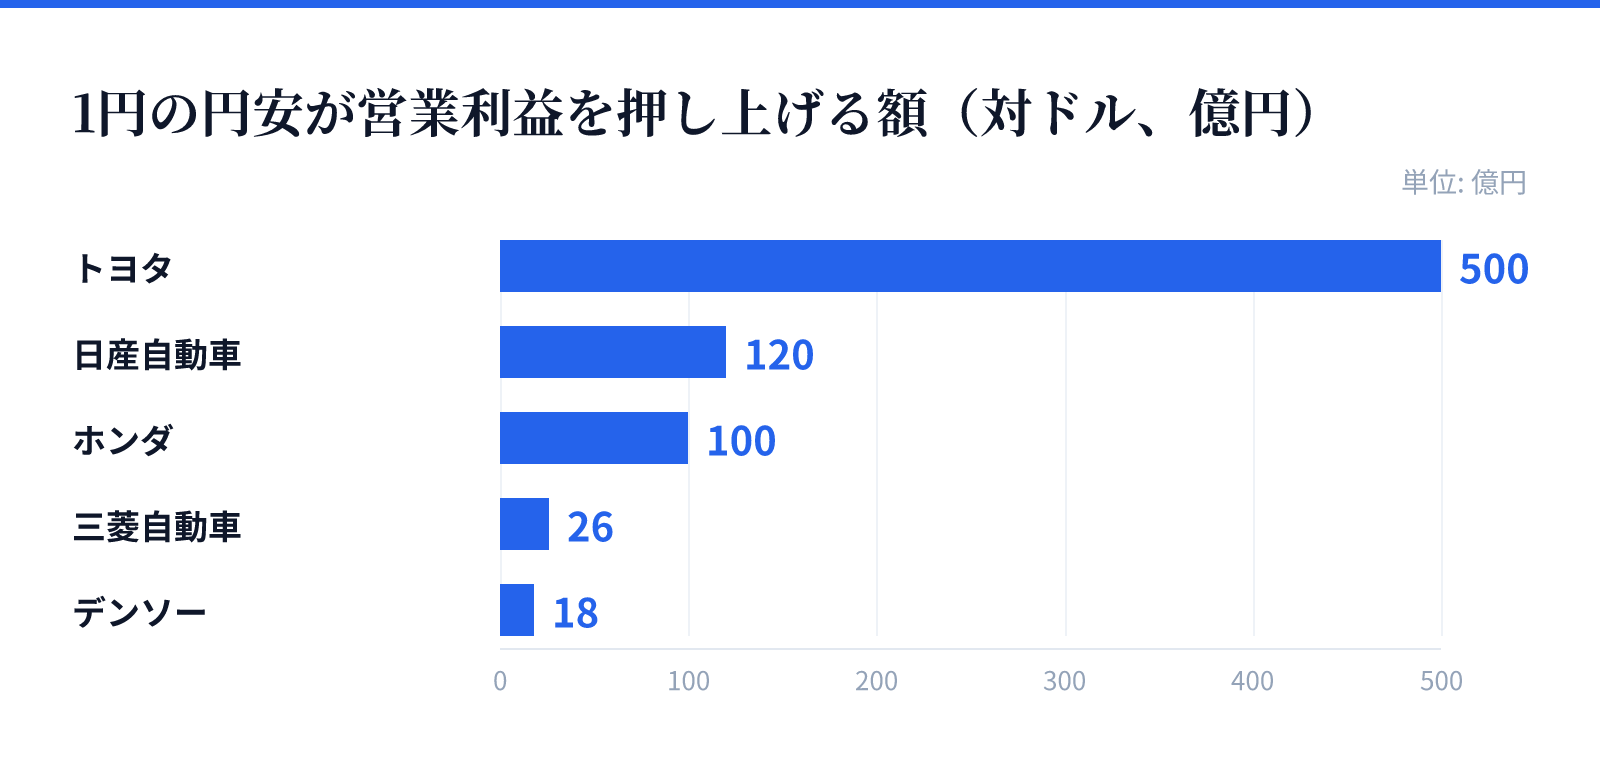
数字を並べると、規模の差がそのまま出ます。トヨタは1円の円安が対ドルで500億円、対ユーロで100億円、営業利益を押し上げると試算しています。日産自動車7201は120億円、ホンダは100億円、三菱自動車は26億円、デンソーは18億円。逆向きも同じで、対ドルで1円の円高なら、トヨタの営業利益は約500億円押し下げられます。
使い方の骨格は「(実勢-想定)×感応度×残っている期間の按分」です。ただし、ここに三つの落とし穴があります。
一つ目は、年間ベースの数字をそのまま期の途中に当てはめてしまうことです。感応度は「年間の」影響額なので、期の途中なら残りの月数分に按分しなければ過大になります。しかも、比例計算そのものが荒い近似です。トヨタの1円500億円を機械的に伸ばせば、5円で2500億円、10円で5000億円という参考値が出ます。ところが会社自身は、想定レートを150円から160円へ10円動かした効果を4800億円と説明しました。単純な掛け算とは、ずれるのです。感応度は取引構造に応じて変動するため、比例関係が広い範囲で成立するとは限らないと注記されるのは、このためです。
二つ目は、通貨の取り違えです。感応度は通貨ごとに別物で、しかも符号(プラスかマイナスか)まで逆になることがあります。ソニーグループ6758の開示はその典型でした。2025年度のG&NS(ゲーム)、ET&S(エレクトロニクス)、I&SS(イメージセンサー)の3分野において、米ドルに対する1円の円高の影響は売上高で約330億円、営業損益で約25億円の減少と試算されています。一方、ユーロに対する1円の円高は売上高で約114億円、営業損益では約63億円の減少。売上高への効き方はドルのほうが大きいのに、営業損益への効き方はユーロのほうが大きい、という逆転が起きています。事業別に見るとさらに分かれます。G&NSは米ドル建てのコスト比率が高いため米ドルに対する円高が営業利益に好影響、ET&Sも同様。ところがI&SSは米ドル建て販売の比率が高く、主に日本で製造しているため、米ドルに対する円高は営業利益に大幅な悪影響を及ぼす、と説明されています。全社で一本にまとめた感応度は、こうした打ち消し合いの「残り」なのです。
三つ目は、ヘッジ(為替予約などで、あらかじめレートを固定しておくこと)です。予約済みの部分には、実勢が円高に振れても効きません。そもそも、すべてが為替リスクにさらされているわけでもありません。財務省の貿易統計(令和8年上半期、2026年1~6月)では、日本からの輸出は米ドル建てが51.1%、円建てが34.7%、ユーロ建てが6.3%。輸入は米ドル建て67.5%、円建て24.7%です。つまり輸出の65.3%、輸入の75.3%が外貨建てで、残りは為替の外にいます。逆に、ヘッジを外していれば円高は素通しで効きます。日本経済新聞は、円が対ドルで約40年ぶりの安値水準にあるなか、輸出企業が円高に備える為替ヘッジを縮小し、輸入企業はドルを確保する動きが円安を助長した、と伝えていました。ヘッジには金利差に応じたコストがかかり、ドル円のヘッジコストは一時、年率でおよそ5~6%と約24年ぶりの水準まで上昇。2026年3月末時点でも年率およそ3.0%と、ゼロにはなっていません。「備えないほうが得」という空気は、円高が来た瞬間に裏返ります。
そしてもう一点あります。感応度が効くのは営業利益までです。株価に届くには「利益×何倍で買われるか」という別の経路を通る必要があり、そこは為替では決まりません。感応度は電卓の入口であって、答えではない。
4. 第三の物差し——換算の差と、取引の差は別物
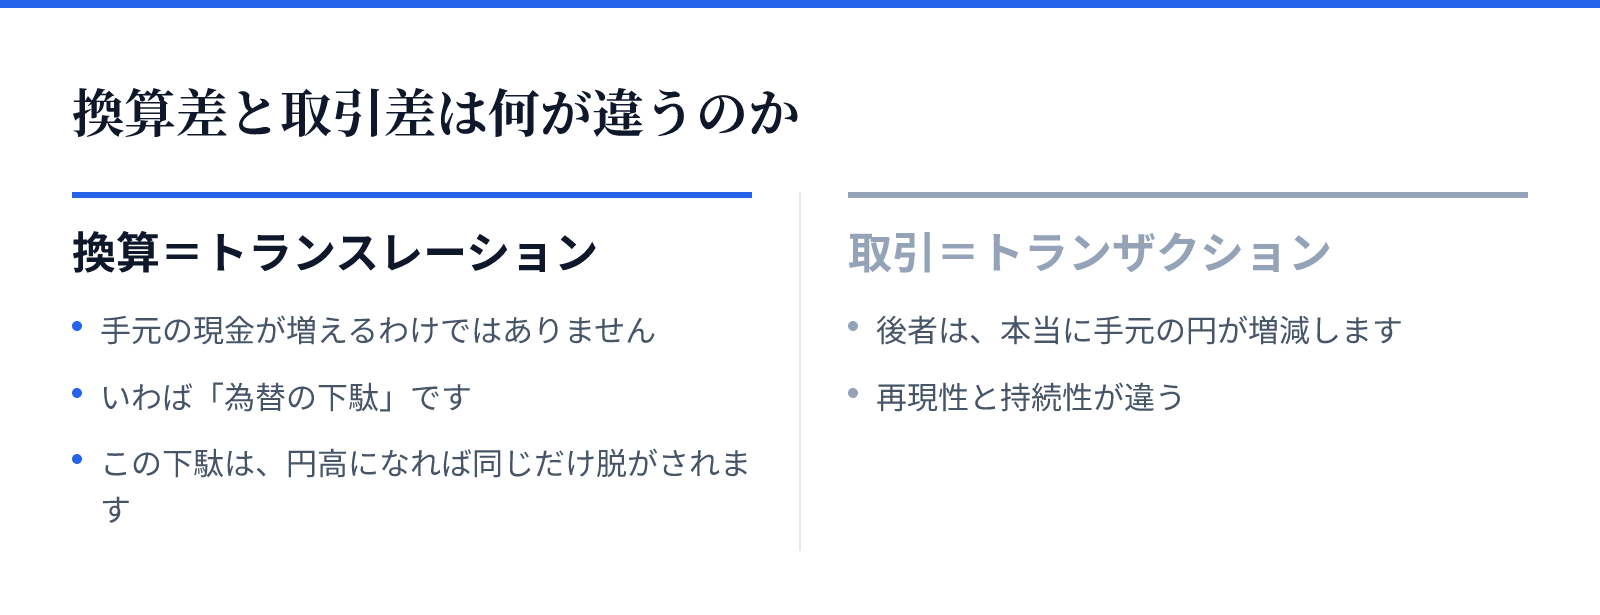
「円安で増益」と一口に言っても、中身は二種類に分かれます。海外子会社の決算を円に直すときに生じる差(換算=トランスレーション)と、実際に輸出入の代金を受け取り・支払いするときに生じる差(取引=トランザクション7818)です。
前者は、手元の現金が増えるわけではありません。海外で稼いだ収益が現地通貨建てでまったく変わらなくても、円安が進めば円に直した数字はふくらむ——いわば「為替の下駄」です。この下駄は、円高になれば同じだけ脱がされます。しかも換算の影響は、その大部分がヘッジされないまま「為替換算調整勘定」という項目で純資産に置かれたままになるのが実務です。日本のGDPに匹敵する規模の海外純資産を為替予約で覆うのは、現実的ではないからです。守れる範囲は、取引ヘッジと換算ヘッジで違います。
後者は、本当に手元の円が増減します。同じ「増益」でも、再現性と持続性が違うのはこのためです。
さらに厄介なのが、売上高への効き方と利益への効き方がそろわない構図です。タムロンは海外生産比率が約90%(中国約65%、ベトナム約25%)、海外売上比率が約82%という会社です。2025年12月期の中間期は、前年同期の平均152円37銭/ドルに対して当中間期が148円43銭/ドルと円高に振れ、円高によるマイナス影響は売上高で6.5億円、営業利益で3.5億円と開示されました。売上高への影響のほうが大きく、利益への影響はそれより小さくなっています。海外で作って海外で売る比率が高い会社では、売上と費用が同じ通貨で発生して打ち消し合うため、為替が売上高を膨らませても営業利益率はそれほど動かないのです。実際この期の営業利益率は22.1%と高水準を保っています。
日本総合研究所の分析も、この構造を裏づけます。円安は輸出数量の増加をもたらさず、自動車メーカーは海外生産の比率を高め続け、輸出はむしろ減少・減速してきました。それでも企業収益が大きく増えたのは、円換算の「かさ上げ効果」が効いたから、という整理です。逆方向の例もあります。富士フイルムホールディングス4901の2026年3月期予想は、営業利益3310億円。円高影響を、ヘルスケアやビジネスイノベーションなどの販売増でカバーする、という説明でした。為替は逆風でも、本業の伸びが上回れば数字は立ちます。
だから「円安で最高益」の見出しを見たら、下駄の高さを一度測っておきたいところです。同じ増益でも、財布に入る円と、帳簿の上でふくらむ円は別物だ。
5. 円安の反対側にいる人たち——コストと実質所得
円安で笑う会社がいれば、同じ市場に泣く会社がいます。
まず輸入コストです。2026年7月の輸入物価指数は、円ベースで前年同月比29.1%の上昇。同じものを契約通貨ベース(ドルなど、取引したときの通貨で見た価格変化)で測ると17.7%の上昇でした。円に直す段階で、上昇率が上乗せされています。ただし、29.1%から17.7%を引いた11.4ポイントをそのまま純粋な円安の寄与とみなすことはできません。品目構成やウエイト、契約条件の違いが混ざっているためです。
この上昇は、そのままの勢いで家計まで届くわけではありません。同じ7月、国内企業物価指数は前年同月比7.2%、消費者物価指数(生鮮食品を除く総合)は1.8%でした。輸入物価は日本へ入る段階、企業物価は企業間で売買される段階、消費者物価は家計が買う段階の価格です。測っている場所が違うので、29.1%、7.2%、1.8%は並べて比べる数字ではありません。それでも方向は同じで、上流の圧力は時間をかけて下流に染み出します。第一ライフ資産運用経済研究所は、包装資材費や物流費、人件費の上昇に加えて足元の円安が輸入原材料の円建て価格を押し上げるとして、夏場以降に食料品価格の鈍化が一服する可能性を指摘しています。燃料価格の上昇が電気代・ガス代に遅れて波及することも、あわせて注意点に挙げられました。日銀も2026年7月の展望レポートで、原油高や半導体価格の上昇に加え、最近の為替円安が耐久財などの価格上昇につながることから、2026年度後半以降、消費者物価の伸びが2%をはっきりと上回る水準まで高まると見込んでいます。
家計の側は、いま踏みとどまっている局面です。実質賃金——名目の給料を物価で割り戻した、「その給料で実際にどれだけ買えるか」の指標は、2026年6月分速報で1.6%増と6カ月連続のプラスになりました。5月は現金給与総額31万1165円で前年同月比3.2%増、実質1.4%増。4月は名目31万2425円で3.5%増と34年ぶりの高い伸びとなり、実質も1.9%増でした。背景には、連合の最終集計で加重平均5.01%(月額1万6400円)、中小組合でも4.69%という2026年春闘の賃上げがあります。ただし、この足取りは長くありません。令和7年度の実質賃金は前年度から0.5%減と4年度連続のマイナスで、2025年12月は12カ月連続マイナスの途中でした。円高が輸入インフレの圧力を弱めれば、この薄いプラスは守られやすくなります。「静かな目減り」が止まる側面は、家計にとって円高のメリットです。
株式市場に戻ります。円高が進んだ日、自動車株は売られました。日米協調の円買い介入を受けてスズキ株が一時8.7%安となった、と報じられています。冒頭の「一時153円台前半」の日には株価が961円安。一方で、輸入コストが重い会社や内需の会社にとっては同じ材料が追い風です。指数は、この相反する銘柄群を合成した平均にすぎません。
「円安で日経平均が上がる」という経験則にも、理由があります。三井住友DSアセットマネジメントの整理では、日本企業の海外依存比率が拡大しており、円安になると海外資産の円建て評価額が上昇するため、その企業のファンダメンタルズは改善したと解釈されやすいとされます。だからこそ、円安局面でも米ドル建てで見た日経平均と円建てのリターンの乖離は、さほど大きくならないとされます(2025年1月1日を100とした指数で、2026年7月31日の円建ては161.3)。対照的なのがトルコです。同じ基準で、BIST100指数はトルコリラ建て136.9に対して米ドル建て101.9と、30%超の乖離がありました。通貨が壊れると、現地通貨建ての株高は外から見て消えます。
指数の一本の線は、円安で得をする会社と損をする会社を合成した平均値。
6. 政策の側——金利差と、外から届く円安けん制
為替の中期的な方向を決めるのは、日米の短期金利の差と、その先行きをどこまで市場が織り込んだかです。
日本側は正常化の途中にあります。日銀は2025年12月に政策金利を0.75%、2026年6月に1.00%へ引き上げ、1995年以来およそ30年ぶりの高水準となりました。冒頭で見た9月2日の急落は、高田審議委員の「連続利上げもあり得る」という発言が、利上げ前倒しの思惑に火をつけたものです。市場は9月会合での25ベーシスポイント(0.25%分)の利上げをほぼ織り込みました。植田総裁も、利上げについては「次回会合を含め、毎回の決定会合でしっかりと議論していきたい」と述べています。
米国側では、逆の材料が重なりました。8月のADP雇用報告が市場予想を下回り、ニューヨーク連銀のウィリアムズ総裁がインフレ鈍化を示す証拠があるとして利上げを急がない考えを示すと、米長期金利が低下してドル売りが加速しました。片方の金利が上がる観測と、もう片方の金利が下がる観測が重なりました。金利差は、両側から縮みます。
一般に、日米金利差の縮小はドル安・円高の要因とされます。ただし三井住友DSアセットマネジメントは、現時点のドル円は金利差から見てドル高・円安方向に乖離していると指摘し、その背景に拡張的な財政政策と日銀の緩やかな利上げペースを材料とする投機的な円売りがあると推測しています。同社の見立ては、155円を中心とするレンジが徐々に150円中心へ移行し、2026年の年末着地は150円というものです。日本の10年国債利回りは年末2.2%、米国は4.2%を見込んでいます。一方、金利差との逆相関から2026年のドル円を分析したレポートは、日米当局による円安けん制も相まって140円大台への低下が視野に入る可能性を挙げつつ、FRBが利下げを見送れば160円台乗せを巡る攻防に、大幅な利下げとなれば140円割れを視野に円高が進む、としています。7月下旬に公表された週次の為替レポートでは、2026年9月末のレンジ見通しが155.00~167.00円とされていました。プロの見通しも、これだけ割れています。
外から届く圧力も、無視できない変数です。植田総裁はG20財務相・中央銀行総裁会議後の会見で、8月30日にベッセント米財務長官と会談し「さまざまなテーマについて有益な議論を行うことができた」と述べ、詳細はノーコメントとしました。実務の側では、日米当局によるレートチェック(当局が金融機関に相場水準を問い合わせる、介入の前触れとされる行為)や、日米協調の円買い介入が実際に行われています。財務省の公表では、4~5月の介入実績は11.73兆円。9月2日から3日にかけての急落局面でも、値幅の大きさからレートチェックや覆面介入への警戒が市場で意識されていました。ただし介入は、需給の向きそのものを変えるものではなく「時間稼ぎ」にとどまりやすい性格を持ちます。
だから、発言そのものを追いかけても仕方がありません。発言は約束ではありません。確かめどころは、その発言で市場の織り込みが動いたかどうかです。実際、ある局面では4月会合の利上げ織り込みが年初の4割程度から7割弱まで高まりました。数字が動いていれば本物、動いていなければ雑音——その順で見るのが確かめどころになります。
7. 為替のニュースを見たときの手順(まとめ)
では、私たちに何ができるのか。当てにいく必要はありません。手順は五つに整理できます。
- 水準ではなく、想定との差を見ます。持ち株の決算短信・説明資料で想定為替レートを探し、実勢が前提より円安か円高かを確かめます。前提が期中に書き換わっていないか、期間ごとに別の前提が置かれていないかも見ておきます。
- 感応度に、残っている期間を掛けます。1円あたり営業利益○億円は年間ベースの数字です。期の途中なら按分し、通貨ごとに分け、比例計算はあくまで概算と割り切ります。
- 換算か取引かを分けます。海外子会社の円換算がふくらんだだけの増益と、実際に円が入ってくる増益では、持続性が違います。
- 自分の持ち株が円安メリットかデメリットかを、海外売上比率と海外生産比率の両方で確かめます。海外で作って海外で売る比率が高いほど、売上は動いても利益率は動きにくくなります。ヘッジをどこまでかけているかも合わせて見ます。
- 方向を予想するのではなく、前提が外れたときに何が起きるかを先に決めておきます。想定より5円円高が進んだら自分の持ち株の利益はどれだけ削られるのか、その数字を平時のうちに出しておきます。
この五つを一度通すと、「円高だから売り」という反射が、ずいぶん粗い判断だったことが分かるはずです。同じ5円でも、想定を155円に置いた会社と145円に置いた会社では意味が正反対になります。同じ円高でも、輸入コストが重い会社には追い風です。そして家計の側では、輸入物価の圧力が緩むぶん、薄いプラスにとどまっている実質賃金を守る方向に働きます。
為替は当てるためのものではなく、自分のポートフォリオがどれだけ揺れるかを知るための物差しである。
本記事は公開情報をもとにした解説であり、特定の金融商品の売買を推奨するものではありません。投資判断はご自身の責任で行ってください。