事業モデル
Ziff Davisは、デジタルメディアとマーケティングサービスを提供する企業で、広告代理店セクターに分類されます。事業は主に、オンライン広告、データ駆動型マーケティング、テクノロジー関連のメディア運営などで構成されています。収益は、広告主からの広告費、サブスクリプション、ライセンス料など、複数の源泉から得られるとみられます。同社は、自社メディアのオーディエンスを活用した広告販売と、企業向けのマーケティングソリューションを組み合わせたビジネスモデルを展開しています。
財務データによると、売上は過去3年間で増加傾向にあり、FY2025には14.5億ドルに達しました。営業利益率はFY2024の14.2%からFY2025には12.6%に低下しており、収益性の改善が課題となっています。また、現金及び現金同等物が16.1億ドルと潤沢であり、財務基盤は安定していると評価できます。
KPI
最新会計年度(FY2025)の売上高は1,451,268,000 USD(=14.5億ドル)で、前年比+3.5%の増収となりました。営業利益率は12.6%で、FY2024の14.2%から1.6ポイント低下しています。ROEは2.7%で、FY2024の3.5%から低下しました。純利益は前年比-24.9%と大幅に減少しており、収益性の悪化が顕著です。
一方、売上高はFY2023の13.6億ドルからFY2025の14.5億ドルへと着実に成長しており、増収基調は維持されています。しかし、利益率の低下と純利益の減少は、コスト増加や事業構造の変化を示唆しているとみられます。現金及び現金同等物は16.1億ドルと高水準で、財務的な柔軟性は高いと言えます。
業績推移
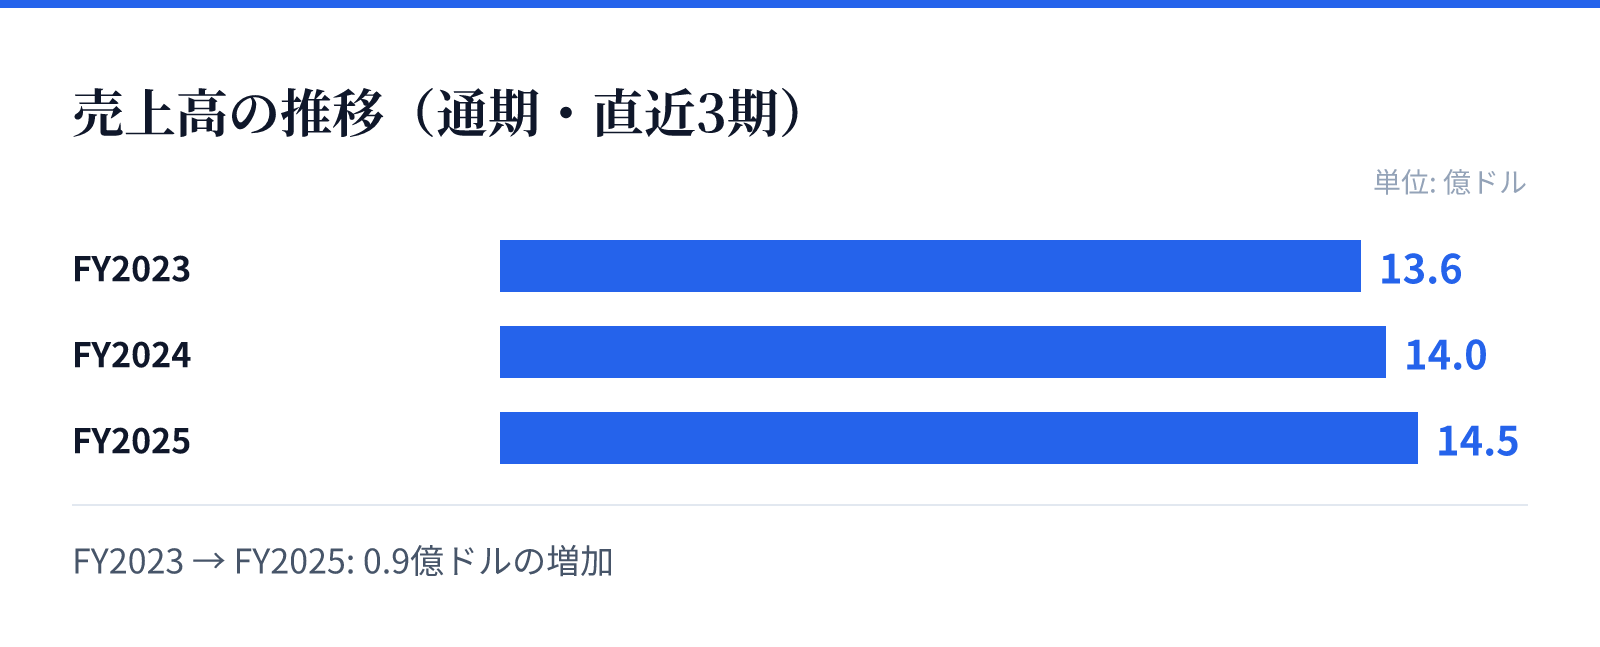
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は13.6億ドル。
FY2024の売上高は14.0億ドル。
FY2025の売上高は14.5億ドル。
成長ドライバー
売上成長の主な原動力は、デジタル広告市場の拡大と、データ駆動型マーケティングへの需要増加であるとみられます。同社は、自社メディアのオーディエンスデータを活用したターゲティング広告や、企業向けのマーケティングソリューションを提供しており、これらの分野での成長が期待されます。また、現金及び現金同等物が16.1億ドルと潤沢であることから、M&Aによる事業拡大や新規分野への投資が成長戦略の一部となる可能性があります。
さらに、売上高はFY2023からFY2025にかけて毎年増加しており、既存事業の安定成長に加え、新規顧客の獲得やサービス拡充が寄与しているとみられます。ただし、純利益の減少は、成長投資やコスト増加が利益を圧迫している可能性を示しており、今後の収益性改善が成長の持続性に重要です。
リスク
主なリスクとして、デジタル広告市場の競争激化や、広告単価の低下が挙げられます。また、プライバシー規制の強化により、データ活用型広告の制約が強まる可能性があります。さらに、営業利益率の低下と純利益の減少は、コスト構造の悪化や事業ポートフォリオの見直しが必要となるリスクを示唆しています。
加えて、同社は広告代理店セクターに属しており、景気変動の影響を受けやすいとみられます。広告需要は経済状況に敏感で、景気後退時には広告費が削減される可能性があります。また、テクノロジーの変化や競合他社の台頭により、市場シェアを維持できないリスクも存在します。
競合
競争環境としては、デジタル広告市場にはGoogleやMetaなどの大手プラットフォームが存在し、同社はこれらの企業と競合しています。また、専門的なマーケティングサービスを提供する多数の広告代理店や、データ分析企業との競争も考えられます。同社の強みは、自社メディアのオーディエンスデータを活用した独自の広告ソリューションにあるとみられますが、競争は激化しています。
同社は、広告代理店セクターに分類されるものの、メディア運営とテクノロジーを組み合わせた独自のポジションを築いています。競合他社との差別化には、データ分析能力やオーディエンスの質が重要であり、同社はこれらの分野で強みを持つ可能性があります。しかし、市場の競争は厳しく、継続的なイノベーション3970が必要です。
バリュエーション
最新の市場データによると、株価は55.52ドル(2026-09-01時点)で、時価総額は約19.1億ドルです。PERは46.16倍と高く、市場は将来の成長を期待しているとみられます。一方、PBRは0.87倍と1倍を下回っており、株価は純資産価値に対して割安に評価されている可能性があります。
配当利回りはデータがなく、配当は実施されていないか、未取得とみられます。PERの高さは、純利益の減少にもかかわらず株価が維持されていることを示しており、市場は中長期的な成長を見込んでいる可能性があります。ただし、収益性の悪化が続く場合、バリュエーションの調整リスクがあります。