
事業モデル
同社は光応用技術4356を核とした、半導体関連およびその他の検査・測定装置の設計、製造、販売、サービスを展開しています。特に、光技術に精密機構やエレクトロニクス、ソフトウェアを融合させた「オプトメカトロニクス」と呼ばれる高度な複合技術を強みとしています。
製品ラインナップには、半導体マスク欠陥検査装置やEUVマスク関連の装置が含まれ、高度な光学系や画像処理技術を駆使して顧客の課題を解決しています。また、ファブライト戦略を採用することで、製造工程の多くを外部へ委託し、研究開発に特化した組織体制を構築しています。
KPI
当連結会計年度における売上高は2,514億77百万円に達し、前連結会計年度比で17.8%の増加を記録しました。そのうち、主力である半導体関連装置が2,029億65百万円を占め、同事業は前年比11.7%の成長を見せています。
収益面では、営業利益が1,228億43百万円(前年同期比51.0%増)、親会社株主に帰属する当期純利益が846億52百万円(同43.3%増)と、大幅な増益を達成しています。また、サービス部門の売上も前年比48.3%増と、多角的な成長が見て取れます。
業績推移
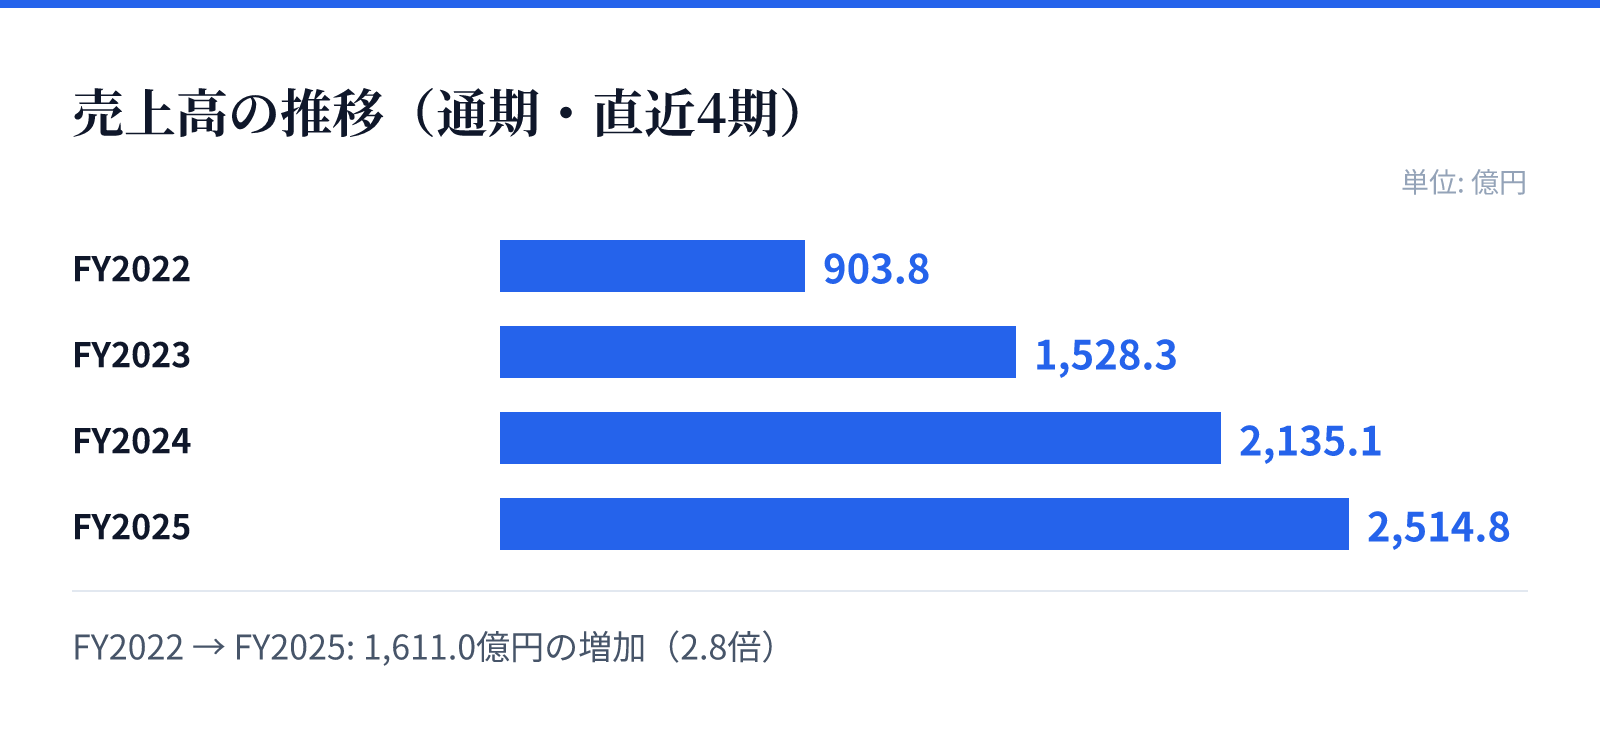
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は903.8億円。
FY2023の売上高は1528.3億円。
FY2024の売上高は2135.1億円。
FY2025の売上高は2514.8億円。
成長ドライバー
成長の源泉は、次世代半導体技術への対応と、高度な技術を要するニッチな市場での優位性確保にあります。特にEUV(極端紫外線)関連の装置など、先端技術を要する分野での新製品投入が、高い市場シェアと利益率の確保に寄与しています。
また、AI技術を応用した自動欠陥分類の開発など、最新技術を迅速に製品へ反映させる体制を整えています。さらに、2030年までの中期経営計画において、リードタイムの短縮やサービスビジネスの拡大、人材の確保と育成を通じた組織力の強化を推進しています。
リスク
半導体市場は、スマートフォンやPC向けが軟調な一方で、AIサーバーやHBMなどの需要が牽引する構造となっており、市場の需給バランスによる影響を受けやすい側面があります。また、製品の高度化に伴い、新技術に起因する予期せぬ品質問題や、知的財産権の侵害・紛争リスクへの対応が重要となります。
さらに、特定の光源や光学部品など、代替のきかない特殊な部材の調達リスクや、海外展開に伴う地政学的リスク、為替変動の影響も考慮すべき要因です。これらに対し、同社は強固なサプライヤー関係の構築や、多角的なリスクヘッジ策の実施、高度な品質保証体制の確立によって対応を図っています。
競合
同社は、大手企業が参入しにくい規模の市場や、高度な技術・ノウハウを必要とするニッチな領域に注力することで、独自のポジションを確立しています。特に、光技術と精密機構を融合させた高度なソリューションを提供することで、競合他社に対する優位性を構築しています。
競合他社が先行するリスクに対しては、顧客との強固な信頼関係の構築や、社内エンジニアが主体となった技術提案により、早期にニーズを捉える体制を整えています。また、独自のコア技術を継続的に深化させることで、高い参入障壁を築き、市場における優位性を維持する戦略をとっています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は34,620円となっています。この時点での時価総額は約31478.3億円と算出されています。
同社の投資指標として、PERは40.65倍、PBRは12.75倍を記録しています。また、配当利回りは1.20%となっており、成長期待を反映した評価となっています。