事業モデル
Rush Enterprises, Inc.RUSHBは、米国およびカナダにおいて商用車および関連サービスの統合的な小売業者として事業を展開しています。Rush Truck Centersのブランドを通じて、PeterbiltやFord、Isuzuなど複数のメーカーの商用車を販売しています。
車両販売に留まらず、アフターパーツの販売、整備、修理、融資、リース、レンタルの提供など、多岐にわたるサービスを提供しています。さらに、商用車向けの損害保険や、車両の改造、塗装、ボディ修理、テレマティクス製品の提供など、包括的なソリューションを提供しています。
KPI
直近の財務データにおいて、FY2025の売上高は7,434,195,000 USD(=74.3億ドル)を記録しています。この期間の営業利益率は5.3%となっており、前年度の6.0%から低下する推移を見せています。
ROE(自己資本利益率)についても、FY2023の18.6%からFY2025には12.0%へと低下しています。また、現金および現金同等物は264,937,000 USD(=2.6億ドル)を保有しています。
業績推移
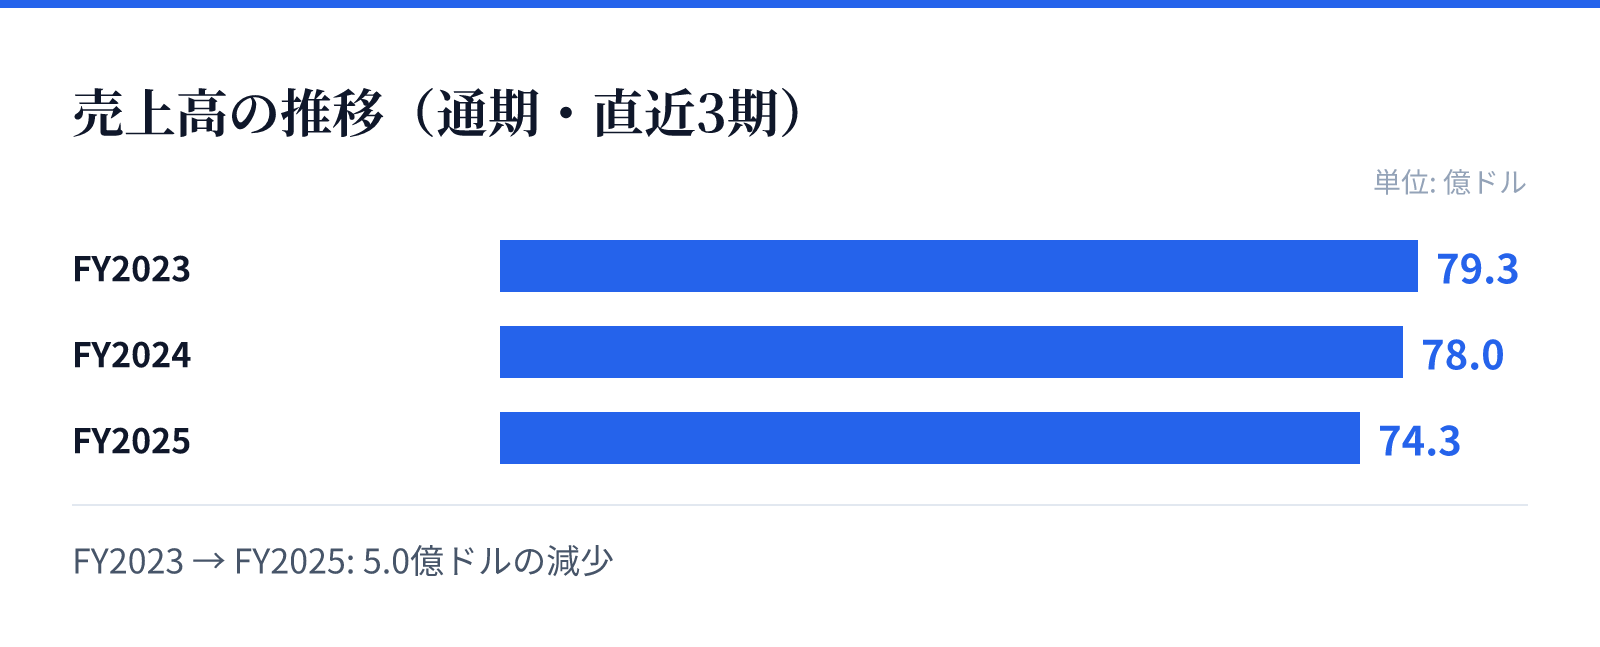
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は79.3億ドル。
FY2024の売上高は78.0億ドル。
FY2025の売上高は74.3億ドル。
成長ドライバー
同社は、地域および全国規模のフリート、地方・州政府、企業、個人事業主など、多岐にわたる顧客層にアプローチしています。商用車に関連する広範なサービス網が、顧客との長期的な関係構築を支える基盤となっています。
成長の源泉は、単なる車両販売だけでなく、メンテナンスや保険、部品販売といった付加価値の高いサービスへの展開にあります。これらのサービスは、商用車を所有・運用する顧客にとって不可欠な要素であり、安定した収益基盤を形成しています。
リスク
直近の財務トレンドにおいて、FY2025の売上高は前年比で4.7%減少し、純利益は前年比で13.3%減少しています。この傾向は、市場環境の変化や商用車需要の変動が収益に影響を与えている可能性を示唆しています。
また、営業利益率もFY2023の6.5%からFY2025の5.3%へと低下傾向にあります。収益性の低下要因が、コスト構造の変化によるものか、あるいは販売数量の減少によるものかを注視する必要があります。
競合
同社は、複数の主要メーカーの商用車を取り扱う広範なネットワークを構築しており、競合他社に対する優位性を確保しています。特に、販売後のメンテナンスや保険といった付随サービスの統合提供が、顧客の囲い込みに寄与しています。
商用車市場においては、車両の信頼性とアフターサービスの充実度が重要な競争要因となります。同社は、部品の提供から車両のカスタマイズまで一貫したサービスを提供することで、競合との差別化を図っています。
バリュエーション
現在の株価は76.27 USDであり、時価総額は約82.67億ドル(8,267百万USD)となっています。PERは23.04倍、PBRは2.54倍と算出されています。
配当利回りは0.73%となっており、投資家に対して一定の配当を提供しています。これらの指標は、同社の事業規模と市場における評価を反映した数値となっています。