事業モデル
Rush Enterprises, Inc.RUSHAは、米国およびカナダにおいて商用車および関連サービスの統合的な小売業者として事業を展開しています。Rush Truck Centersのブランドを通じて、PeterbiltやFord、Isuzuなど複数のメーカーの商用車を販売しています。
販売業務に加え、アフターパーツの販売、整備、修理、融資、リース、レンタルの提供など多角的なサービスを提供しています。さらに、商用車向けの損害保険や、車両の改造、塗装、テレマティクス製品の提供など、顧客のライフサイクルに合わせた幅広いソリューションを提供しています。
KPI
最新の会計年度(FY2025)における売上高は7,434,195,000 USD(=74.3億ドル)を記録しています。この期間の営業利益率は5.3%となっており、前年度の6.0%から低下しています。
同社のROE(自己資本利益率)は、FY2023の18.6%からFY2025には12.0%へと推移しています。また、手元には264,937,000 USD(=2.6億ドル)の現金および現金同等物を保有しています。
業績推移
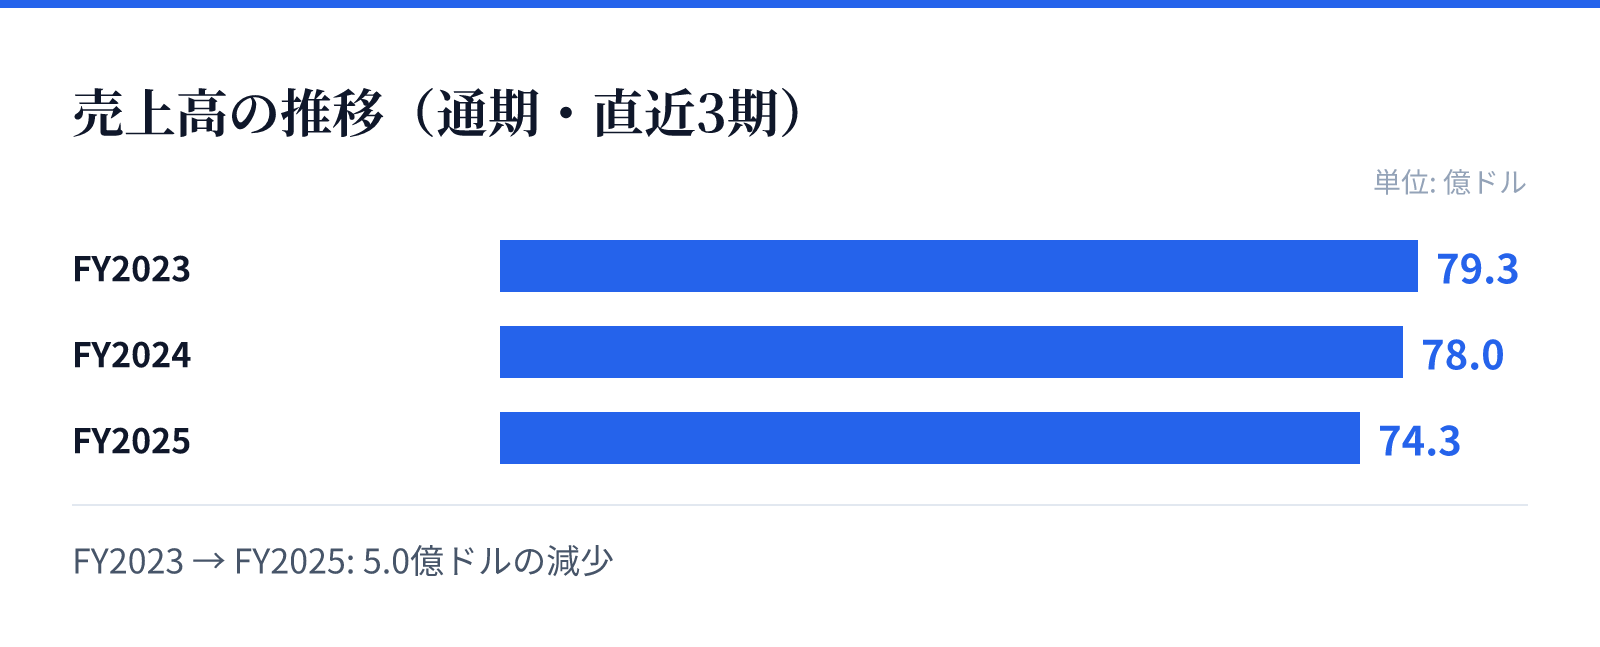
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は79.3億ドル。
FY2024の売上高は78.0億ドル。
FY2025の売上高は74.3億ドル。
成長ドライバー
同社は、地域および全国規模のフリート、地方・州政府、企業、個人事業主など多岐にわたる顧客層を抱えています。商用車販売だけでなく、保険やメンテナンスといった継続的なサービス提供が収益の柱となっています。
成長の源泉は、商用車の販売から付随するアフターマーケットサービスへの導線設計にあります。車両のカスタマイズやテレマティクス製品の提供など、高度な技術を要する付加価値サービスの提供が、顧客との長期的な関係構築に寄与しています。
リスク
直近の財務トレンドにおいて、FY2025の売上高は前年比で4.7%減少し、純利益は前年比で13.3%減少しています。この傾向は、市場環境の変化や商用車需要の変動に対する感応度の高さを示唆している可能性があります。
また、営業利益率もFY2023の6.5%からFY2025の5.3%へと低下傾向にあります。コスト構造の管理や、主要な商用車メーカーとの関係維持が、今後の収益性を維持するための重要な課題になるとみられます。
競合
同社は、複数の主要メーカーの商用車を扱う広範なネットワークを構築しており、競合他社に対する差別化を図っています。商用車販売だけでなく、保険や融資といった金融サービスを統合的に提供できる点が強みです。
商用車市場においては、車両の耐久性やメンテナンスの容易さが重要視されるため、アフターパーツや修理サービスの充実が競争優位性を左右します。多様なブランドを取り扱うことで、幅広い顧客ニーズに対応する体制を整えています。
バリュエーション
現在の株価は77.89ドルであり、時価総額は約92.1億ドル(9,211百万USD)となっています。PERは23.77倍、PBRは2.63倍と算出されています。
配当利回りは0.71%となっており、投資家に対して一定の配当を提供しています。これらの指標は、同社の事業規模と市場における評価を反映した数値となっています。