事業モデル
同社は北米における石油および天然ガス資産の所有、取得、および活用を主軸として事業を展開しています。特にパーミアン盆地における鉱物権やロイヤリティ権の取得に注力しており、2013年の設立以来、この領域で専門性を築いてきました。
2023年11月には社名をViper Energy Partners LPからViper Energy, Inc.に変更しています。現在はDiamondback Energy, Inc.FANGの子会社として運営されており、テキサス州ミッドランドを拠点に事業を展開しています。
KPI
最新の財務データによると、FY2025の売上高は1,394,000,000 USD(=13.9億ドル)を記録しています。これに対し、営業利益率は45.1%となっており、過去数年と比較して低下傾向にあります。
ROEについては、FY2023の19.7%からFY2024の21.3%へと上昇したのち、FY2025には-1.5%へと転落しています。また、手元には77,000,000 USD(=7,700万ドル)の現金および現金同等物が保有されています。
業績推移
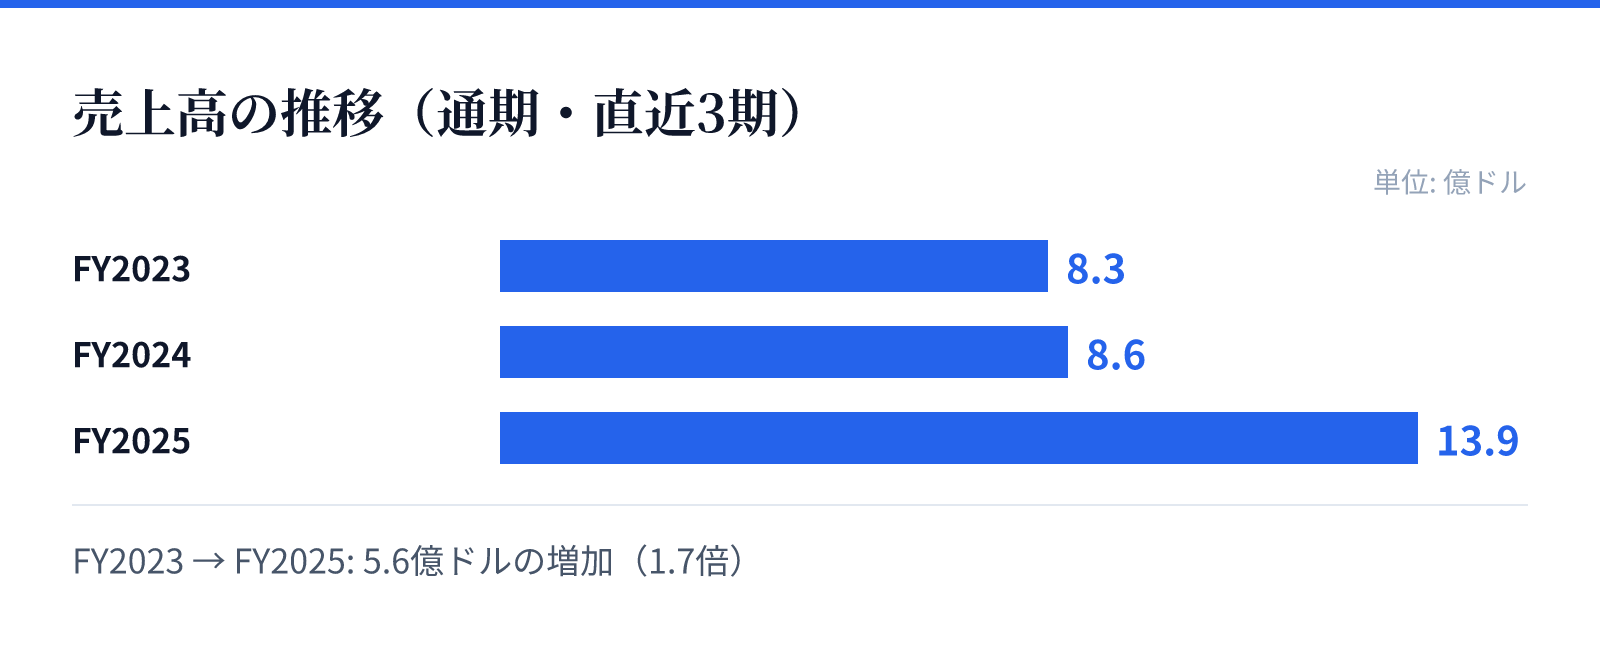
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は8.3億ドル。
FY2024の売上高は8.6億ドル。
FY2025の売上高は13.9億ドル。
成長ドライバー
直近の財務トレンドにおいて、FY2025の売上高は前年比(YoY)で62.1%の大幅な増加を記録しています。この急成長は、同社が保有する資源資産の活用拡大や市場環境の変化を反映しているものとみられます。
一方で、売上高の急増に伴い、営業利益率はFY2023の75.0%からFY2025の45.1%へと低下しています。この推移は、事業規模の拡大過程におけるコスト構造の変化や、投資活動の影響を反映している可能性があります。
リスク
直近の財務データにおいて、FY2025の純利益が赤字に転落している点が重要なリスク要因として挙げられます。売上高が前年比で大幅に増加している一方で、利益面での悪化が見られる点は注視が必要です。
また、エネルギー資源に依存する事業構造上、資源価格の変動やオペレーションコストの増大が利益率に直接的な影響を与える可能性があります。特に営業利益率の低下傾向は、今後の収益性の安定性を左右する要因となります。
競合
同社はパーミアン盆地という競争の激しい地域において、鉱物権やロイヤリティの獲得を通じて独自の地位を築いています。Diamondback Energy, Inc.の傘下に入ることで、グループ内のリソースを活用した運営体制を構築しています。
石油・天然ガスミッドストリーム分野では、資源の確保と効率的な管理が競争優位性の源泉となります。同社は特定の地域に特化した資産ポートフォリオを構築することで、競合他社との差別化を図っているとみられます。
バリュエーション
最新の市場データに基づくと、同社の株価は$44.18となっており、時価総額は約231億ドル(23,150百万USD)に達しています。PBRは1.68倍と算出されており、資産価値に対する評価を反映しています。
また、配当利回りは5.48%となっており、投資家に対して一定の分配が行われていることが示されています。これらの指標は、同社の現在の市場評価と投資家に対する還元姿勢を反映する重要な指標となります。